Simulation loi Denormandie à Toulouse : vérifiez l’éligibilité avant de compter l’économie d’impôt
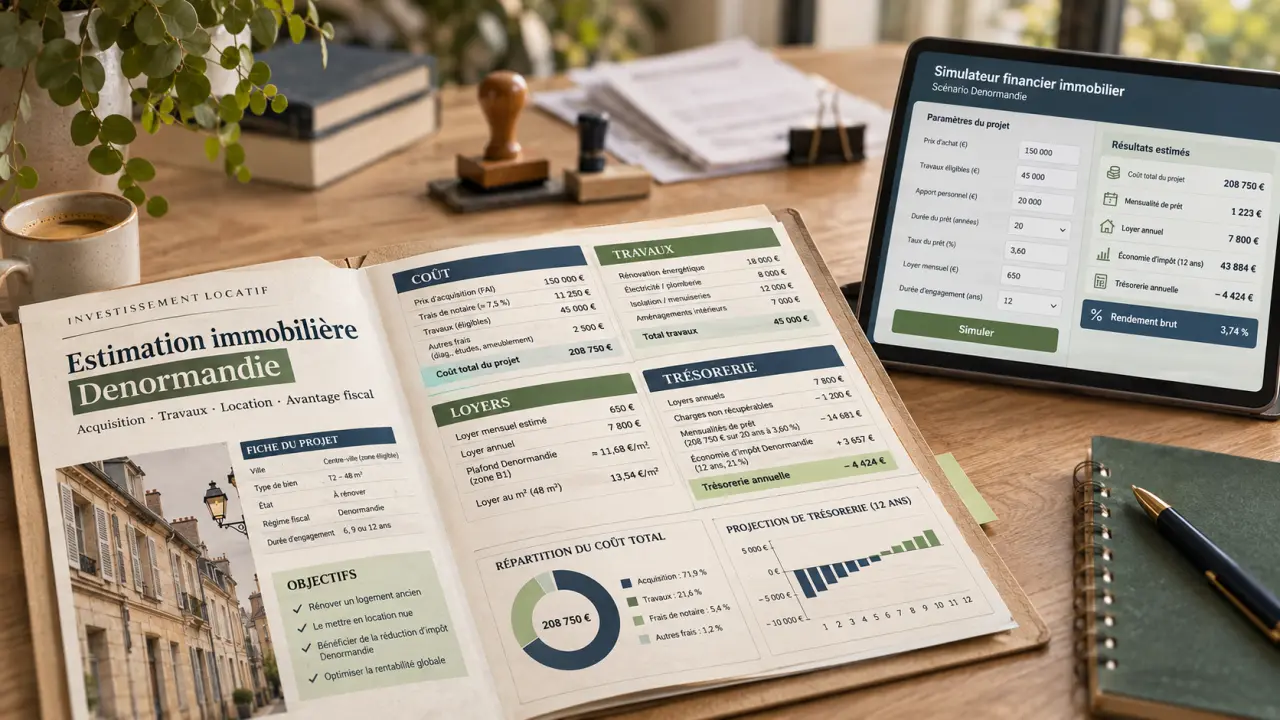
Une simulation de la loi Denormandie à Toulouse doit commencer par une vérification : le logement envisagé ouvre-t-il réellement droit au dispositif ? La mention « Toulouse » dans une annonce ne suffit pas à le démontrer. Avant de retenir une réduction d’impôt, il faut confirmer l’éligibilité du projet, chiffrer les travaux et mesurer la trésorerie nécessaire. Voici les éléments à réunir pour obtenir une estimation exploitable, sans confondre avantage fiscal et bon investissement.
À Toulouse, vérifier le projet avant de lancer le calcul fiscal
Le dispositif Denormandie concerne l’investissement locatif dans l’ancien avec travaux, sous conditions. Son intérêt fiscal ne découle toutefois ni du seul achat d’un logement ancien ni de la seule réalisation d’une rénovation. La localisation, les caractéristiques de l’opération et les engagements du propriétaire doivent être examinés ensemble.
Simulateur de rentabilité et de trésorerie
Estimez les principaux indicateurs d’un investissement ancien avec travaux. Les résultats sont indicatifs et reposent uniquement sur vos saisies.
Coût du projet et recettes
Charges annuelles d’exploitation
Financement
La mensualité est estimée hors assurance emprunteur, frais de dossier et éventuels frais annexes du crédit.
Résultats estimatifs
Formules et hypothèses de calcul
- Coût total du projet = prix du logement + frais d’acquisition + travaux + autres frais.
- Mensualité du prêt amortissable = capital × taux mensuel / [1 − (1 + taux mensuel)−nombre de mensualités]. À taux nul, elle est égale au capital divisé par le nombre de mensualités.
- Loyers annuels encaissés = loyer mensuel hors charges × (12 − mois de vacance).
- Rendement brut = loyers annuels encaissés / coût total du projet × 100.
- Rendement net d’exploitation = (loyers encaissés − charges non récupérables − taxe foncière − assurance et gestion − entretien) / coût total du projet × 100. Il est calculé avant financement et fiscalité.
- Trésorerie annuelle avant avantage fiscal = loyers encaissés − charges d’exploitation indiquées − 12 mensualités de crédit.
- Effort mensuel = maximum de 0 et de l’opposé de la trésorerie annuelle divisée par 12. Une trésorerie positive correspond à un excédent, et non à un effort.
Les charges et recettes sont supposées constantes sur une année complète. Les calculs ne comprennent pas les impôts, l’évolution des loyers, les frais de revente ni les postes non saisis.
Ne considérez donc pas Toulouse, sa métropole et les communes voisines comme un périmètre fiscal unique. Pour un bien présenté commercialement comme « proche de Toulouse », relevez la commune exacte et l’adresse. Faites ensuite vérifier les règles applicables à cette opération à la date envisagée. Une localisation attractive sur le plan locatif ne constitue pas une preuve d’éligibilité.
Les points à faire confirmer par écrit
- L’éligibilité géographique et, le cas échéant, le fondement particulier permettant à l’opération d’entrer dans le dispositif.
- La nature des travaux retenus, leur montant et les exigences techniques à respecter.
- Les délais applicables à l’acquisition, à la rénovation et à la mise en location.
- Les conditions de location, notamment celles relatives au loyer, au locataire et à la durée d’engagement.
- Les règles de calcul de l’avantage fiscal et leur application à votre foyer.
Demandez au notaire ou au conseiller fiscal de préciser le fondement réglementaire de son analyse. Un résultat produit par un simulateur n’est pas une validation de l’éligibilité. Si celle-ci reste incertaine, poursuivez l’étude économique sans intégrer de réduction d’impôt acquise.
Les informations à réunir pour une simulation personnalisée
Une estimation utile repose sur des montants justifiés, pas uniquement sur une enveloppe d’investissement. Séparez le prix du logement, les dépenses de rénovation, les frais annexes et les modalités du crédit. Cette ventilation permet aussi de distinguer le coût réel du projet de la base éventuellement retenue pour le calcul fiscal.
| Poste | Informations à renseigner | Justificatif à privilégier |
|---|---|---|
| Acquisition | Prix négocié, frais d’acquisition et honoraires éventuels | Annonce détaillée et estimation du notaire |
| Travaux | Nature des interventions, coût et calendrier | Devis détaillés et diagnostics |
| Financement | Apport, montant emprunté, durée, taux, assurance et frais | Proposition bancaire personnalisée |
| Location | Loyer hors charges, date de disponibilité et vacance prévisible | Avis locatifs argumentés et références comparables |
| Exploitation | Taxe foncière, assurance, gestion, entretien et charges non récupérables | Documents du vendeur et de la copropriété |
| Fiscalité | Impôt du foyer, autres avantages fiscaux et durée du projet | Avis d’imposition et analyse fiscale |
Pour un appartement, consultez également les procès-verbaux d’assemblée générale et les travaux de copropriété votés ou envisagés. Une rénovation intérieure bien chiffrée ne protège pas contre une dépense collective oubliée. À Toulouse comme ailleurs, l’estimation du loyer doit porter sur des logements réellement comparables : surface, état, accès aux transports, nuisances et performance énergétique.
Pensez votre budget comme une ardoise comportant deux colonnes : les dépenses documentées et les sommes encore incertaines. Un devis signé n’a pas le même degré de fiabilité qu’une estimation orale ; un loyer espéré n’équivaut pas à une référence locative vérifiée. Cette distinction fait apparaître la réserve de sécurité à conserver avant même de discuter de rentabilité.
Lire les résultats : rendement, impôt et trésorerie ne disent pas la même chose
Une simulation Denormandie à Toulouse devrait présenter plusieurs résultats distincts. Un montant global d’« économie » est insuffisant pour décider : il masque parfois les charges, le crédit ou le décalage entre les dépenses immédiates et l’avantage fiscal attendu.
Le rendement mesure l’exploitation du logement
Pour une première approche, le rendement brut correspond aux loyers annuels hors charges divisés par le coût d’investissement retenu, puis multipliés par cent. Indiquez toujours ce que comprend ce coût : prix seul ou coût global avec travaux et frais. Deux pourcentages ne sont comparables que si leur méthode de calcul est identique.
Le rendement net d’exploitation retranche notamment les charges supportées par le propriétaire, l’assurance, la gestion et l’entretien. Précisez séparément le traitement du financement et de la fiscalité. Sans cette convention, un rendement annoncé peut sembler plus favorable qu’il ne l’est réellement.
La réduction d’impôt ne remplace pas les loyers
L’estimation fiscale doit détailler la base retenue, les limites applicables et le calendrier de l’avantage. Elle doit aussi examiner votre capacité à en bénéficier selon votre situation. Une réduction théorique ne doit pas être assimilée à une somme immédiatement disponible, ni à une garantie de rentabilité.
La trésorerie répond à une autre question : combien devrez-vous verser chaque mois ou chaque année ? Comparez les loyers effectivement encaissés aux mensualités, assurances, charges et dépenses d’entretien. Faites apparaître l’effet fiscal sur une ligne distincte pour voir si l’opération reste supportable avant sa prise en compte.
Comparer les scénarios sans reprendre une promesse commerciale
Construisez un scénario central et un scénario défavorable. Dans le second, testez un chantier plus long, une période sans locataire, une dépense imprévue ou un loyer inférieur à l’hypothèse initiale. L’objectif n’est pas de prévoir exactement l’avenir, mais de vérifier que votre épargne peut absorber un écart.
Attention également aux outils généralistes. Edilos affiche, par exemple, un budget réglable de 80 000 € à 5 000 000 €, avec une valeur affichée de 250 000 €. Ces paramètres facilitent une première exploration, mais ne démontrent ni l’éligibilité d’un bien toulousain ni l’existence d’un calcul fiscal Denormandie adapté à votre dossier.
De même, le rendement brut estimé de 8 % à 12 % évoqué par Edilos concerne une stratégie de location saisonnière, sous réserve de la réglementation locale et du taux d’occupation. Il ne faut pas le transposer à une opération Denormandie : les conditions de location et les hypothèses économiques doivent être vérifiées séparément.
Si vous envisagez un accompagnement, comparez aussi son coût et son périmètre. Edilos annonce notamment une cible de DPE de sortie D minimum, garantie par écrit, et une livraison à date garantie avec indemnisation des retards. Examinez les conditions contractuelles : ces engagements opérationnels ne constituent pas une garantie d’avantage fiscal.
Passer de l’estimation à une décision documentée
Réalisez une première simulation dès le repérage du bien, puis actualisez-la après réception des devis et de la proposition bancaire. Avant tout engagement, demandez une synthèse distinguant les éléments confirmés, les hypothèses et les vérifications encore nécessaires.
- Faites valider l’éligibilité de l’adresse et de l’opération envisagée.
- Consolidez le budget avec les frais, les travaux et une réserve pour les imprévus.
- Vérifiez le loyer réaliste et sa compatibilité avec les conditions applicables.
- Demandez un calcul fiscal détaillé, adapté à votre foyer et explicable ligne par ligne.
- Contrôlez la trésorerie sans avantage fiscal, puis avec l’avantage estimé selon son calendrier.
Pour préparer un échange avec un notaire, un conseiller fiscal ou un professionnel de l’investissement, rassemblez l’adresse, le prix, les diagnostics, les devis et votre plan de financement. Le bon résultat n’est pas la réduction d’impôt la plus élevée : c’est un projet dont l’éligibilité est étayée, le budget maîtrisé et l’effort financier compatible avec vos moyens.
- Fiscalité du contrat de capitalisation : seuls les gains retirés sont taxés, mais la succession change tout - 22 novembre 2026
- Aide au premier achat immobilier à Toulouse : 6 000 € ou 10 000 € avec le Pass, sous conditions - 21 novembre 2026
- Simulation loi Denormandie à Toulouse : vérifiez l’éligibilité avant de compter l’économie d’impôt - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Loi Pinel à Blagnac : avantage fiscal terminé, zonage toujours décisif pour les anciens dossiers
 Amendement sur la plus-value immobilière : cinq ans d’occupation ou une exception pour vendre ?
 Défiscalisation Malraux 2026 : 30 %, travaux lourds et pièges à éviter
 Défiscalisation à Toulouse : choisir entre immobilier, PER et placements ciblés