Fiscalité du contrat de capitalisation : seuls les gains retirés sont taxés, mais la succession change tout
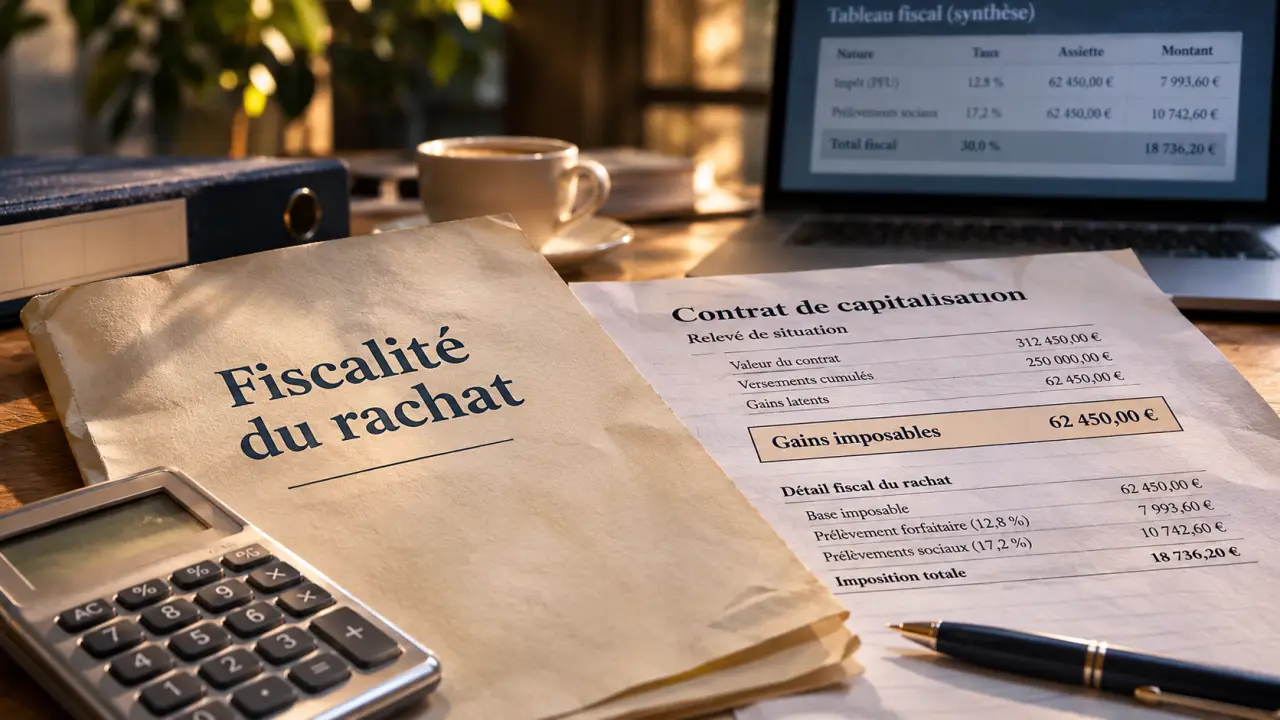
Lors d’un rachat, seuls les gains compris dans le retrait sont imposables, pas le capital versé. En revanche, lors d’une donation ou d’une succession, c’est la valeur du contrat transmis qui sert de référence aux droits de mutation. La fiscalité du contrat de capitalisation repose donc sur deux logiques distinctes, auxquelles s’ajoutent l’ancienneté du contrat, la date des versements et le statut du titulaire.
Lors d’un retrait, commencer par isoler les gains
Le contrat de capitalisation est une enveloppe d’épargne permettant d’investir sur un fonds en euros et, selon l’offre, des unités de compte : fonds actions, obligations, ETF ou supports immobiliers. Ces dernières présentent un risque de perte en capital. L’épargne reste accessible par rachat partiel ou total, selon les modalités contractuelles.
Estimer la fiscalité d’un rachat
Estimation pédagogique d’un rachat partiel d’assurance-vie. Les résultats sont indicatifs et ne constituent pas un conseil fiscal.
Résultat indicatif
Saisissez des montants valides puis lancez le calcul.
Pour une personne physique, les gains capitalisés ne sont généralement soumis à l’impôt sur le revenu qu’au rachat. Les prélèvements sociaux suivent toutefois un calendrier particulier, notamment sur le fonds en euros, où ils sont habituellement prélevés chaque année.
Le calcul d’un rachat partiel
Un retrait contient proportionnellement du capital et des gains. On ne peut donc pas choisir de retirer uniquement les versements pour éviter toute taxation. En l’absence de retrait antérieur, le calcul est le suivant :
Gains compris dans le rachat = montant retiré − (primes versées × montant retiré ÷ valeur du contrat).
Avec 100 000 € versés et un contrat valorisé à 120 000 €, un retrait de 12 000 € comprend 10 000 € de capital et 2 000 € de gains. Seuls ces 2 000 € constituent l’assiette fiscale, avant abattement éventuel. Après plusieurs rachats, il faut utiliser les primes restant fiscalement à rembourser, et non les versements initiaux.
Chaque versement ajoute une couche à l’historique fiscal du contrat. Deux contrats de même valeur et de même ancienneté peuvent ainsi produire une imposition différente si leurs versements ont été effectués à des dates différentes. Conserver le relevé des primes et des retraits permet de reconstituer cette stratification et d’éviter d’appliquer un taux unique à des gains relevant de régimes distincts.
Les taux dépendent des versements et du seuil de huit ans
Les règles suivantes concernent principalement les particuliers résidents fiscaux français et les contrats souscrits depuis le 1er janvier 1998. Les contrats plus anciens peuvent bénéficier de dispositions particulières. La date du 27 septembre 2017 sépare deux régimes applicables aux gains attachés aux versements.
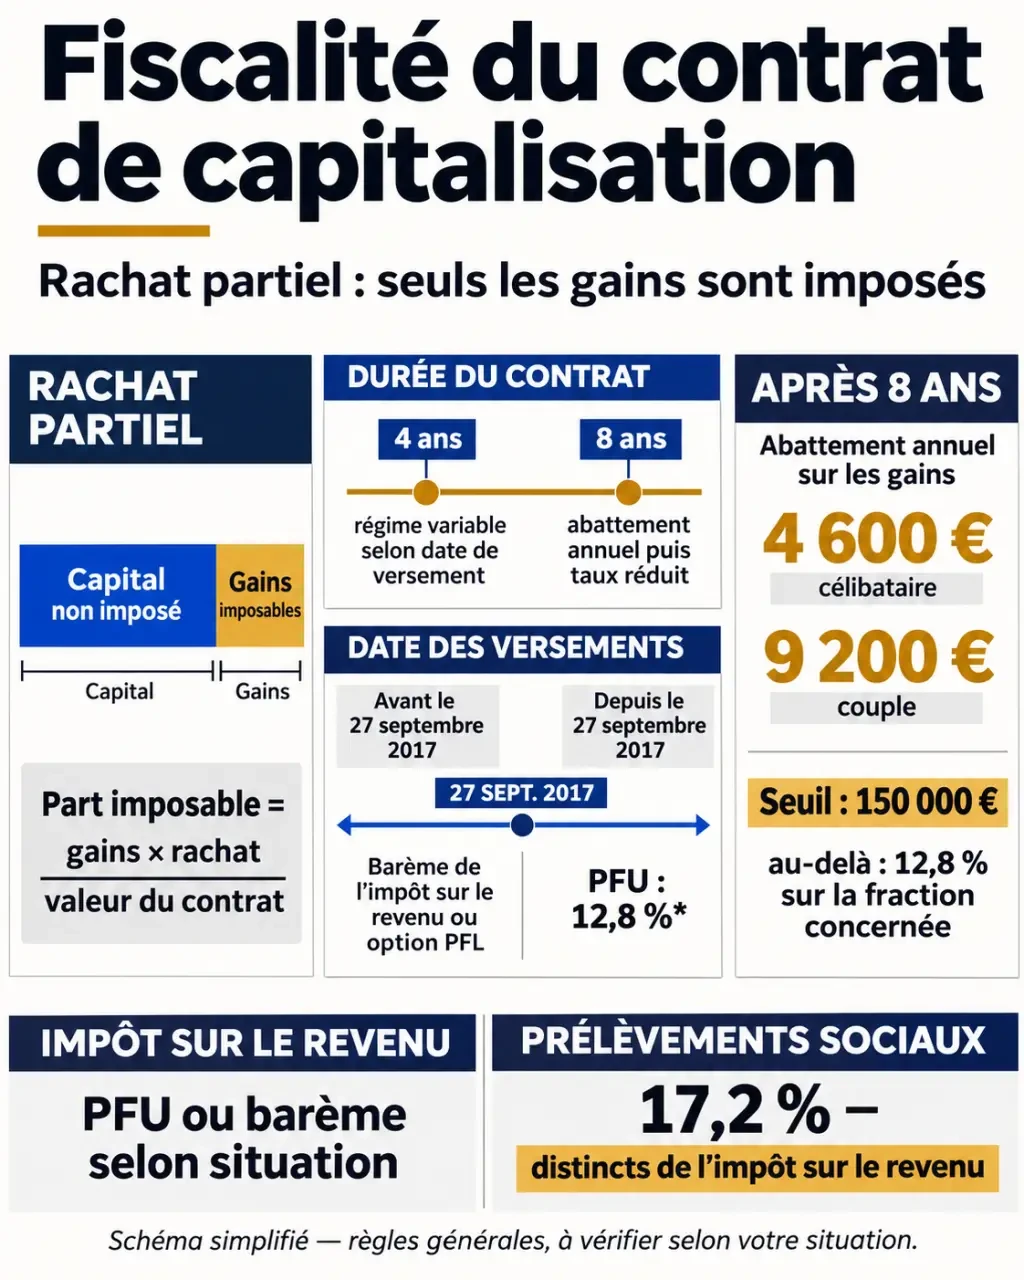
| Date des primes | Ancienneté au rachat | Imposition forfaitaire des gains, hors prélèvements sociaux |
|---|---|---|
| Avant le 27 septembre 2017 | Moins de quatre ans | 35 % sur option pour le prélèvement forfaitaire libératoire |
| Avant le 27 septembre 2017 | De quatre à moins de huit ans | 15 % sur option pour le prélèvement forfaitaire libératoire |
| Avant le 27 septembre 2017 | À partir de huit ans | 7,5 %, avec abattement annuel |
| À partir du 27 septembre 2017 | Moins de huit ans | 12,8 % |
| À partir du 27 septembre 2017 | À partir de huit ans | 7,5 % ou 12,8 % selon les primes, avec abattement annuel |
Après huit ans, l’abattement ne supprime pas les prélèvements sociaux
L’abattement annuel sur les gains retirés atteint 4 600 € pour une personne seule et 9 200 € pour un couple marié ou pacsé soumis à imposition commune. Il est partagé entre les contrats de capitalisation et d’assurance-vie du foyer. Il ne concerne ni le capital retiré ni les prélèvements sociaux.
Pour les versements effectués à partir du 27 septembre 2017, le taux de 7,5 % après huit ans dépend du seuil de 150 000 €. Celui-ci s’apprécie par contribuable, sur les primes non remboursées de l’ensemble des contrats concernés, assurance-vie comprise. Au-delà, une fraction des gains peut relever de 12,8 % : le dépassement ne fait pas automatiquement basculer tous les gains à ce taux.
Les prélèvements sociaux sont de 17,2 %, sous réserve des règles particulières applicables. Avant huit ans, 12,8 % d’impôt et 17,2 % de prélèvements sociaux représentent ainsi 30 %. L’assureur tient compte des prélèvements déjà acquittés pour éviter de les percevoir deux fois.
Barème progressif et exonérations : vérifier avant de choisir
Le barème progressif peut remplacer l’imposition forfaitaire. Pour les revenus relevant du PFU, cette option est globale pour les revenus concernés de l’année : elle ne se décide pas isolément pour un seul rachat. Il faut comparer son effet sur l’ensemble du foyer.
Certains événements, notamment le licenciement, la retraite anticipée, l’invalidité de deuxième ou troisième catégorie ou la liquidation judiciaire, peuvent ouvrir droit à une exonération d’impôt sur les gains, sous conditions et délais. Une fin de CDD ne doit pas être assimilée automatiquement à un licenciement. L’exonération des prélèvements sociaux obéit à des règles distinctes.
Donner le contrat sans perdre son ancienneté
Contrairement à l’assurance-vie, le contrat de capitalisation peut être donné sans rachat préalable. Le donataire conserve son antériorité fiscale : un contrat ayant déjà huit ans ne repart pas de zéro lors de la transmission.
La donation est soumise aux droits de mutation selon la valeur transmise, le lien de parenté et les donations antérieures. L’abattement est notamment de 100 000 € par parent et par enfant, renouvelable tous les quinze ans, et de 31 865 € pour une donation à un petit-enfant.
Une donation en nue-propriété permet de conserver l’usufruit. À 55 ans, la nue-propriété représente fiscalement 50 % de la pleine propriété : pour un contrat de 200 000 €, l’assiette transmise est alors de 100 000 €. Les pouvoirs de gestion et les conditions des rachats doivent être organisés dans l’acte.
La valeur retenue lors de la donation constitue en principe la nouvelle référence pour calculer les gains imposables lors d’un rachat ultérieur. Cette « purge » des gains antérieurs pour l’impôt sur le revenu n’efface pas les droits de donation et ne garantit pas la restitution des prélèvements sociaux déjà acquittés. Un démembrement nécessite une analyse spécifique.
Au décès, le contrat entre dans la succession
Le décès du titulaire ne dénoue pas automatiquement le contrat. Sa valeur au jour du décès entre dans l’actif successoral et relève des droits ordinaires, selon le lien de parenté, les abattements et les exonérations applicables. Cela ne signifie pas que toute sa valeur est effectivement taxée : le conjoint survivant et le partenaire de Pacs sont notamment exonérés de droits de succession.
Les héritiers peuvent conserver le contrat et son ancienneté. La valeur retenue pour la transmission sert en principe de référence au calcul des gains futurs. Un contrat transmis pour 120 000 €, puis racheté intégralement à 125 000 € sans autre opération, présente ainsi 5 000 € de gains postérieurs à la transmission pour l’impôt sur le revenu.
L’assurance-vie suit une autre logique : elle est généralement dénouée au décès de l’assuré et transmise aux bénéficiaires désignés selon un régime spécifique. Une fiscalité des rachats comparable ne signifie donc pas une fiscalité successorale identique.
IFI, rente et société : trois traitements à distinguer
Le contrat n’est pas globalement soumis à l’IFI comme un bien immobilier. En revanche, la fraction représentative d’actifs immobiliers imposables détenus via certaines unités de compte peut entrer dans son assiette. Il faut demander à l’assureur la valeur déclarable, en tenant compte des exclusions applicables.
En cas de sortie en rente viagère à titre onéreux, la fraction imposable dépend de l’âge lors de l’entrée en jouissance : 70 % avant 50 ans, 50 % entre 50 et 59 ans, 40 % entre 60 et 69 ans et 30 % à partir de 70 ans. Cette fraction relève du barème et des prélèvements sociaux applicables.
Pour une personne morale soumise à l’IS, les règles des particuliers ne s’appliquent pas. Eres décrit une imposition annuelle fondée sur un rendement théorique calculé à partir de 105 % du TME à la souscription, avec régularisation au rachat. Les modalités dépendent des caractéristiques du contrat et doivent être validées par l’expert-comptable : l’absence de retrait ne signifie pas nécessairement absence d’impôt.
- Fiscalité du contrat de capitalisation : seuls les gains retirés sont taxés, mais la succession change tout - 22 novembre 2026
- Aide au premier achat immobilier à Toulouse : 6 000 € ou 10 000 € avec le Pass, sous conditions - 21 novembre 2026
- Simulation loi Denormandie à Toulouse : vérifiez l’éligibilité avant de compter l’économie d’impôt - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Déclaration partielle de succession : les 30 500 € portent sur les versements, pas sur les intérêts
 Épargne et retraite : choisir entre avantage fiscal, argent disponible et revenu à vie
 Taxation assurance vie : retraits, abattement après 8 ans et transmission
 Assurance-vie à Toulouse : comparer les contrats sans négliger la clause bénéficiaire