Flat tax 2026 : le PFU passe à 31,4 % pour les revenus du capital concernés
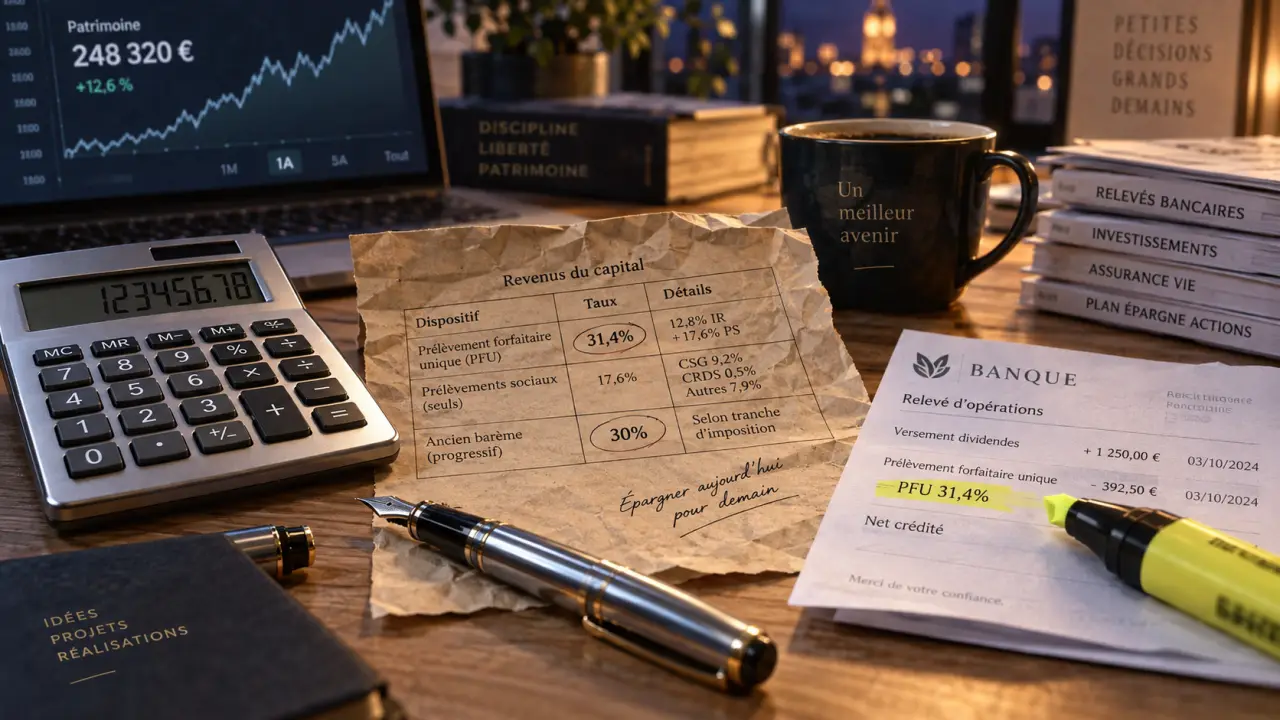
L’augmentation de la flat tax en 2026 porte le taux global du prélèvement forfaitaire unique (PFU) de 30 % à 31,4 %. L’impôt sur le revenu reste fixé à 12,8 %, tandis que les prélèvements sociaux passent de 17,2 % à 18,6 % pour les revenus concernés. Pour un dividende, un intérêt ou une plus-value soumis au taux plein, il reste donc 68,6 % du montant avant l’application éventuelle de contributions sur les hauts revenus.
31,4 % au lieu de 30 % : ce qui change dans le PFU
La flat tax, aussi appelée prélèvement forfaitaire unique, est le régime d’imposition par défaut de nombreux revenus du capital. Elle associe une composante d’impôt sur le revenu et une composante de prélèvements sociaux. À compter du 1er janvier 2026, la hausse ne vient pas de l’impôt sur le revenu, qui reste à 12,8 %, mais de l’augmentation de 1,4 point de la CSG.
Calcul du PFU à 31,4 % en 2026
Saisissez le montant brut de revenus soumis au prélèvement forfaitaire unique pour obtenir une estimation pédagogique des montants concernés.
Vous pouvez saisir un montant avec deux décimales.
L’écart entre 31,4 % et 30 % correspond à 1,4 point de prélèvement supplémentaire.
Attention : ce calcul ne prend pas en compte les contributions sur les hauts revenus, les régimes particuliers, les abattements, les moins-values ni l’option pour le barème progressif.
| Composante | Jusqu’en 2025 | À partir de 2026 pour les revenus concernés |
|---|---|---|
| Impôt sur le revenu | 12,8 % | 12,8 % |
| Prélèvements sociaux | 17,2 % | 18,6 % |
| Taux global du PFU | 30 % | 31,4 % |
Le mécanisme reste identique. Pour les intérêts et les dividendes, l’établissement payeur prélève généralement les sommes au moment du versement. La situation est ensuite régularisée lors de la déclaration selon le régime retenu. Le prélèvement forfaitaire non libératoire versé à la source n’empêche donc pas l’imputation ultérieure de l’impôt déjà prélevé.
Sur 1 000 euros de revenus soumis au PFU à 31,4 %, le prélèvement atteint 314 euros, contre 300 euros auparavant. Le montant net s’élève à 686 euros. L’écart est de 14 euros pour 1 000 euros, mais il devient plus sensible lorsque les distributions sont importantes ou répétées.
Revenus et enveloppes : où s’applique le taux de 31,4 % ?
Le nouveau taux concerne d’abord les revenus mobiliers et les gains réalisés en dehors d’une enveloppe fiscale spécifique. La nature du revenu compte davantage que le placement utilisé : un même patrimoine peut relever de plusieurs régimes fiscaux.
Les revenus du capital directement visés
Le taux de 31,4 % s’applique notamment aux dividendes, aux intérêts de comptes à terme ou d’obligations, ainsi qu’aux plus-values mobilières réalisées sur un compte-titres ordinaire. Les gains issus de la cession d’actifs numériques, comme les crypto-actifs, entrent également dans le champ du PFU lorsqu’ils relèvent de ce régime.
Les moins-values mobilières doivent être prises en compte dans le calcul. Elles peuvent s’imputer sur les plus-values de même nature et être reportées pendant 10 ans. Le montant finalement imposable dépend donc du gain net retenu après cette compensation, et non nécessairement de la seule plus-value réalisée sur une opération.
Deux lignes d’un portefeuille ne sont pas automatiquement taxées de la même façon parce qu’elles figurent sur un même relevé. La nature du gain, sa date de réalisation et l’enveloppe de détention déterminent le régime applicable. Avant une vente ou une distribution, il est utile de relever séparément les dates d’acquisition, de cession et de mise en paiement. Cette chronologie évite de confondre une plus-value nette, un produit de placement et un revenu déjà soumis à un prélèvement.
Les placements qui conservent un régime propre
Le PEA, l’assurance-vie, le PER, les livrets réglementés, le PEL et le CEL ne doivent pas être assimilés automatiquement à un compte-titres. Le PEA bénéficie, après 5 ans de détention, d’un régime fiscal spécifique. L’assurance-vie obéit aussi à des règles qui dépendent de l’ancienneté du contrat, de la date des versements et du montant cumulé des versements. Après 8 ans, les abattements annuels de 4 600 euros pour une personne seule et de 9 200 euros pour un couple restent déterminants.
Les revenus fonciers et les plus-values immobilières ne relèvent pas, en principe, du PFU. Ils suivent leurs propres règles d’imposition. Les livrets réglementés sont exonérés dans les conditions prévues par leur régime. Pour les produits d’épargne plus anciens ou hybrides, notamment certains PEL, CEL et contrats d’assurance-vie, la date d’ouverture ou de versement doit être vérifiée avant de conclure à l’application du taux de 31,4 %.
Revenus 2025 et dividendes 2026 : la date qui peut tout changer
La hausse entre en vigueur le 1er janvier 2026, mais son application dépend de la catégorie fiscale du revenu. L’année durant laquelle l’argent arrive sur le compte bancaire ne suffit donc pas toujours à déterminer le taux applicable.
Les revenus du patrimoine imposés par voie de rôle peuvent relever de la nouvelle composante sociale lors de l’imposition des revenus 2025. Les produits de placement soumis à un prélèvement à la source sont, eux, liés à la date du versement. Pour les dividendes, la date déterminante est généralement la mise en paiement, et non la date de l’assemblée générale qui décide la distribution ou celle de la clôture des comptes.
- Un dividende mis en paiement en 2025 relève en principe des règles applicables à cette date.
- Un dividende décidé en 2025 mais mis en paiement en 2026 doit être examiné au regard des règles de 2026.
- Une plus-value dépend de la date de cession. Les moins-values de l’année doivent être recensées avant le calcul du gain net taxable.
Cette distinction évite de confondre application immédiate et rétroactivité fiscale. Une distribution ne dépend pas seulement de la décision juridique : son calendrier de paiement peut influencer le taux applicable. Les contribuables soumis à la contribution exceptionnelle sur les hauts revenus ou à la contribution différentielle sur les hauts revenus doivent aussi examiner leur charge fiscale globale, et pas uniquement le PFU.
Calculer le net et comparer avec le barème progressif
Le calcul au PFU consiste à appliquer 31,4 % à l’assiette taxable. Sur 2 000 euros de dividendes éligibles au taux plein, l’impôt sur le revenu représente 256 euros et les prélèvements sociaux 372 euros. Le total atteint 628 euros, pour un montant net de 1 372 euros.
| Revenu brut soumis au PFU | Prélèvements à 31,4 % | Montant net avant autres contributions |
|---|---|---|
| 1 000 euros | 314 euros | 686 euros |
| 2 000 euros | 628 euros | 1 372 euros |
Quand l’option pour le barème peut être préférable
Le contribuable peut opter pour le barème progressif de l’impôt sur le revenu en cochant la case 2OP de sa déclaration. Cette option est globale pour les revenus et gains entrant dans son champ. Elle ne permet pas de choisir le barème pour un seul dividende et le PFU pour les autres revenus concernés.
Pour les dividendes éligibles, le barème ouvre droit à un abattement de 40 % sur la base imposable à l’impôt sur le revenu. Une fraction de la CSG peut également être déductible dans les conditions prévues. Le barème mérite donc une simulation lorsque la tranche marginale d’imposition est de 0 % ou 11 %. Pour une tranche à 30 % ou 45 %, le PFU reste souvent compétitif, mais l’écart dépend des autres revenus, des charges déductibles, des crédits d’impôt et des moins-values disponibles.
La comparaison doit porter sur le coût fiscal total. Il faut intégrer la base imposable, les prélèvements sociaux, l’abattement éventuel sur les dividendes et la situation globale du foyer. Le taux affiché ne suffit pas à déterminer le régime le plus favorable.
Dirigeants : ne pas réduire l’arbitrage au seul taux de flat tax
Pour un dirigeant associé, comparer salaire et dividendes suppose d’examiner l’impôt de la société, la fiscalité personnelle, la protection sociale et les besoins de trésorerie. Un dividende distribué après impôt sur les sociétés ne se compare pas mécaniquement à un salaire brut : les assiettes et les droits sociaux diffèrent.
Le statut du dirigeant est décisif. Pour certains gérants majoritaires de SARL relevant du régime des travailleurs non salariés, la fraction des dividendes qui dépasse 10 % de certains éléments de référence peut être assujettie à des cotisations sociales. Dans ce cas, appliquer simplement 31,4 % à toute la distribution conduit à une estimation erronée.
Avant de décider une rémunération ou une distribution, il faut vérifier la date de mise en paiement, le statut social, le montant des revenus du foyer, les plus-values et moins-values de l’année, ainsi que l’option éventuelle pour le barème. Une simulation personnalisée est particulièrement utile lorsque les montants sont élevés, qu’un contrat d’assurance-vie est concerné ou que le foyer peut être soumis aux contributions sur les hauts revenus.
Voir aussi
- Succession d’un frère célibataire décédé : les parts des parents, de la fratrie et des neveux - 3 novembre 2026
- Remariage et succession : le quart du conjoint peut changer l’héritage des enfants - 2 novembre 2026
- ASPA et donation de son vivant : transmettre sa maison peut réduire l’allocation - 1 novembre 2026