ASPA et donation de son vivant : transmettre sa maison peut réduire l’allocation
Oui, percevoir l’ASPA n’interdit pas de faire une donation. Mais transmettre un bien peut modifier les ressources retenues pour calculer l’allocation, même lorsque vous ne recevez aucun revenu en contrepartie. Il faut aussi distinguer cet effet immédiat de la récupération après décès : donner sa maison ne garantit pas, à lui seul, de protéger ses proches contre toute conséquence financière.
Une donation peut peser sur l’ASPA sans procurer de revenu
L’allocation de solidarité aux personnes âgées, qui a remplacé les principales allocations composant le minimum vieillesse, complète les ressources des personnes remplissant ses conditions d’attribution. Son calcul ne repose pas seulement sur les sommes effectivement encaissées : certains éléments patrimoniaux peuvent être considérés comme produisant un revenu forfaitaire.
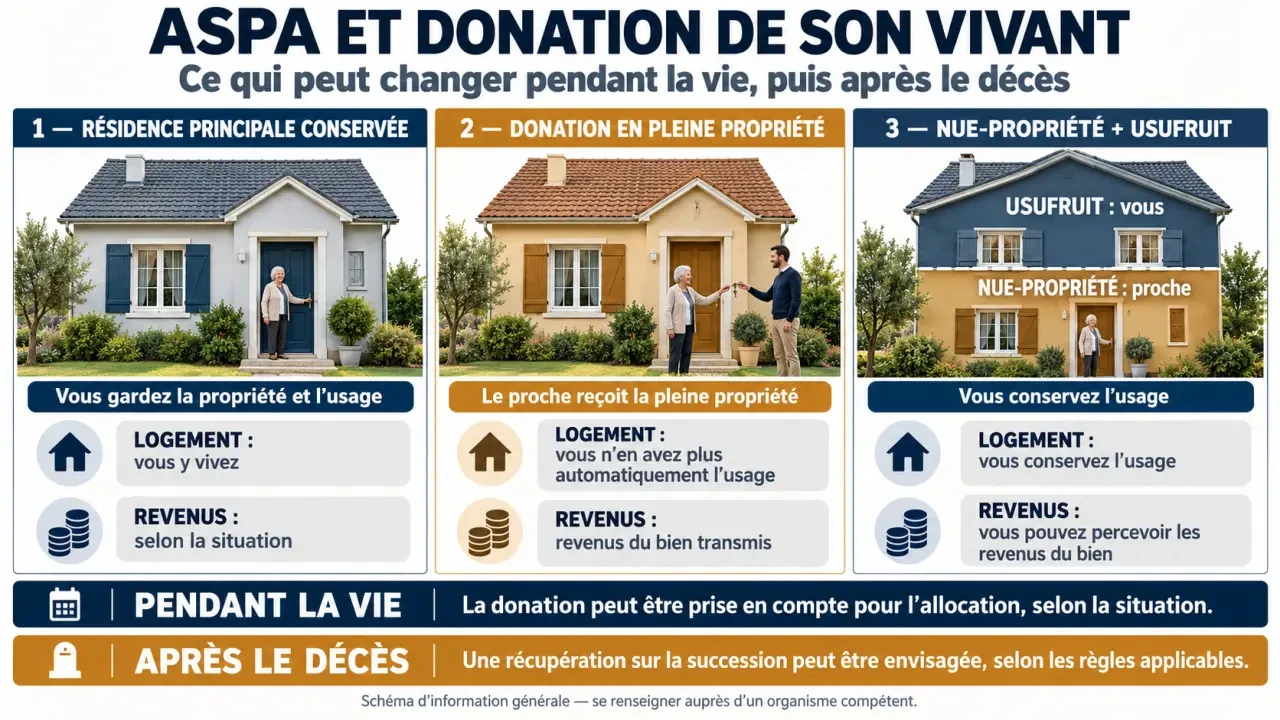
Pour les biens donnés à un descendant dans les dix années précédant la demande, les règles d’évaluation distinguent notamment les donations récentes de celles plus anciennes. Le taux annuel retenu est en principe de 3 % pour une donation datant de moins de cinq ans, puis de 1,5 % entre cinq et dix ans. Pour une donation à une autre personne, les modalités diffèrent. Une transmission réalisée pendant le versement de l’allocation doit également être signalée et examinée par la caisse.
La résidence principale bénéficie d’un traitement particulier lorsqu’elle est conservée : sa valeur n’est normalement pas retenue pour évaluer les ressources de l’ASPA. Donner son logement peut donc être moins favorable que le conserver, si les droits transmis deviennent soumis aux règles relatives aux biens donnés.
Avant toute signature, demandez à votre organisme payeur une estimation écrite précisant la valeur retenue, le taux appliqué et l’effet mensuel attendu. Une donation n’entraîne pas systématiquement une baisse identique pour tous : le bénéficiaire de la donation, sa date et les droits transmis comptent.
Pleine propriété ou nue-propriété : ce que vous conservez réellement
Une donation en pleine propriété transmet à la fois la propriété du bien, son usage et ses revenus. À l’inverse, une donation de nue-propriété avec réserve d’usufruit permet de transmettre la propriété tout en conservant le droit d’habiter le logement ou de le louer et d’en percevoir les loyers.
| Choix patrimonial | Usage du logement | Point de vigilance pour l’ASPA |
|---|---|---|
| Conserver la pleine propriété | Vous gardez tous vos droits. | La résidence principale est normalement exclue de l’évaluation des ressources, mais peut entrer dans la succession. |
| Donner la pleine propriété | Vous perdez l’usage, sauf droit prévu dans l’acte. | La donation peut entraîner la prise en compte de ressources forfaitaires. |
| Donner la nue-propriété | Vous conservez l’usage et les revenus grâce à l’usufruit. | La valeur des droits donnés et les revenus conservés doivent être examinés. |
Un exemple chiffré à ne pas transformer en règle automatique
Prenons un logement de 150 000 €. Dans la tranche d’âge allant de 71 à 80 ans, le barème fiscal valorise la nue-propriété à 60 %, soit 90 000 €. Si cette valeur est retenue pour les droits donnés et qu’un taux forfaitaire de 3 % s’applique, le revenu théorique atteint 2 700 € par an, soit 225 € par mois.
Dans cette hypothèse, l’ASPA peut diminuer de 225 € par mois, voire cesser si les ressources dépassent le plafond applicable. Ce calcul illustre un mécanisme : il ne prouve pas que le barème fiscal et le taux de 3 % seront retenus à l’identique dans chaque dossier. Faites confirmer ces deux paramètres avant de décider.
Raisonnez aussi à l’échelle de votre budget quotidien : une valeur transmise de 90 000 € paraît abstraite, tandis qu’une baisse mensuelle de 225 € touche directement les courses, le chauffage ou l’aide à domicile. Comparez donc le patrimoine transmis avec le revenu réellement disponible après donation. Une opération avantageuse pour les futurs propriétaires peut fragiliser immédiatement celui qui donne.
Récupération sur succession et recours sur donation : deux sujets différents
Le mécanisme ordinaire de récupération de l’ASPA porte sur la succession. Il ne faut pas lui appliquer automatiquement les règles d’autres aides sociales, notamment l’aide sociale à l’hébergement, pour lesquelles un recours contre un donataire peut être prévu.
La période de dix ans utilisée pour examiner certaines donations dans le calcul des ressources n’est donc pas, à elle seule, un délai de récupération contre la personne ayant reçu le bien. De même, le seuil de récupération successorale n’est pas un seuil général autorisant ou interdisant une donation.
Une transmission peut néanmoins faire l’objet d’un examen particulier si elle dissimule la réalité du patrimoine ou s’inscrit dans une opération frauduleuse. Par ailleurs, une donation non déclarée peut provoquer un recalcul de l’allocation et une demande de remboursement d’un trop-perçu. Ce remboursement ne doit pas être confondu avec la récupération après décès.
Si un courrier évoque un recours sur donation, vérifiez donc d’abord le nom exact de la prestation, le fondement juridique invoqué et la personne à laquelle le remboursement est demandé. La seule expression « aide aux personnes âgées » ne suffit pas à identifier le régime applicable.
Après le décès, le logement n’est pas automatiquement épargné
La récupération dépend de l’actif net successoral, c’est-à-dire des biens et droits retenus dans la succession après déduction des dettes admises. Un logement conservé jusqu’au décès peut y figurer, même s’il n’était pas pris en compte comme ressource pendant le versement de l’ASPA.
La caisse ne récupère pas librement la totalité de l’héritage. Le calcul est limité par la fraction de l’actif net dépassant le seuil applicable, les sommes effectivement versées et les plafonds annuels de récupération. Les seuils et plafonds évoluent : il faut demander les montants applicables à la date du décès, en tenant compte du territoire concerné, notamment des règles particulières en outre-mer.
En présence d’une donation de nue-propriété avec réserve d’usufruit, l’usufruit s’éteint normalement au décès : le nu-propriétaire devient plein propriétaire. Cette réunion ne signifie toutefois pas que toute question liée à la donation ou à la succession disparaît. Le notaire doit analyser l’acte et la composition effective du patrimoine restant.
Des possibilités de report du recouvrement existent notamment pour le conjoint survivant et certains héritiers à charge remplissant des conditions précises. Un report n’est pas une exonération définitive. L’occupation du logement familial ne suffit pas, à elle seule, à garantir l’absence de récupération.
Avant de signer, sécuriser le revenu du donateur et les droits des proches
Le bon projet de transmission doit préserver votre niveau de vie, pas seulement réduire le patrimoine futur. Le notaire vérifie les droits transmis et les clauses de l’acte ; la caisse confirme les conséquences sur l’ASPA. Ces deux analyses sont complémentaires.
- Réunissez la notification d’ASPA, vos ressources et celles du couple.
- Faites évaluer le bien et précisez les droits que vous souhaitez conserver.
- Recensez les donations antérieures, leurs dates et leurs bénéficiaires.
- Anticipez les charges du logement, les travaux et un éventuel besoin d’hébergement.
- Obtenez une simulation du montant d’allocation après transmission.
L’assurance-vie, la donation au dernier vivant ou la transformation d’un capital en rente répondent à d’autres objectifs et comportent leurs propres conséquences. Aucune ne constitue une protection universelle contre la récupération. Avant de transmettre, faites valider ensemble l’effet sur vos ressources actuelles et le traitement futur de votre succession.
- Succession d’un frère célibataire décédé : les parts des parents, de la fratrie et des neveux - 3 novembre 2026
- Remariage et succession : le quart du conjoint peut changer l’héritage des enfants - 2 novembre 2026
- ASPA et donation de son vivant : transmettre sa maison peut réduire l’allocation - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Meilleur cabinet de gestion de patrimoine : le bon choix se mesure à la qualité du diagnostic
 Changer de notaire en cours de succession est possible, mais les frais déjà engagés restent dus
 Succession d’un compte-titres : les plus-values s’effacent, pas les droits ni le risque de baisse
 Délivrance de legs : pourquoi un légataire peut perdre son bien faute de l’avoir demandée à temps