Taux de la flat tax 2026 : 31,4 %, mais pas sur tous vos placements
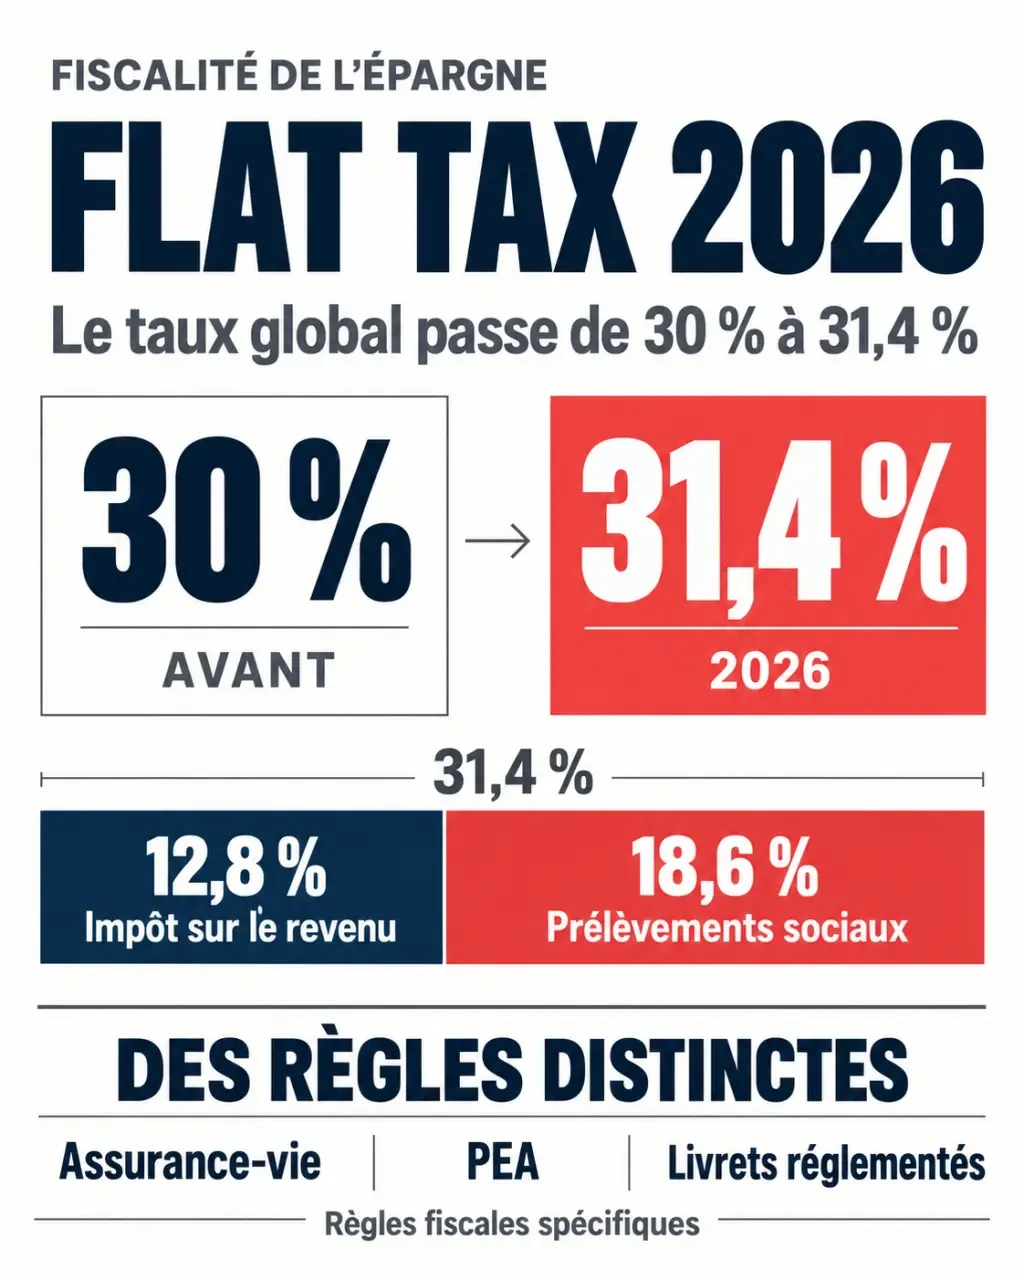
Le taux de la flat tax en 2026 atteint 31,4 % pour les revenus concernés : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. La hausse de 1,4 point provient de la composante sociale, pas de l’impôt sur le revenu. Ce taux ne s’applique toutefois pas uniformément à toute l’épargne : l’assurance-vie, le PEA et les livrets réglementés suivent des règles distinctes.
31,4 % : ce qui change dans le prélèvement forfaitaire unique
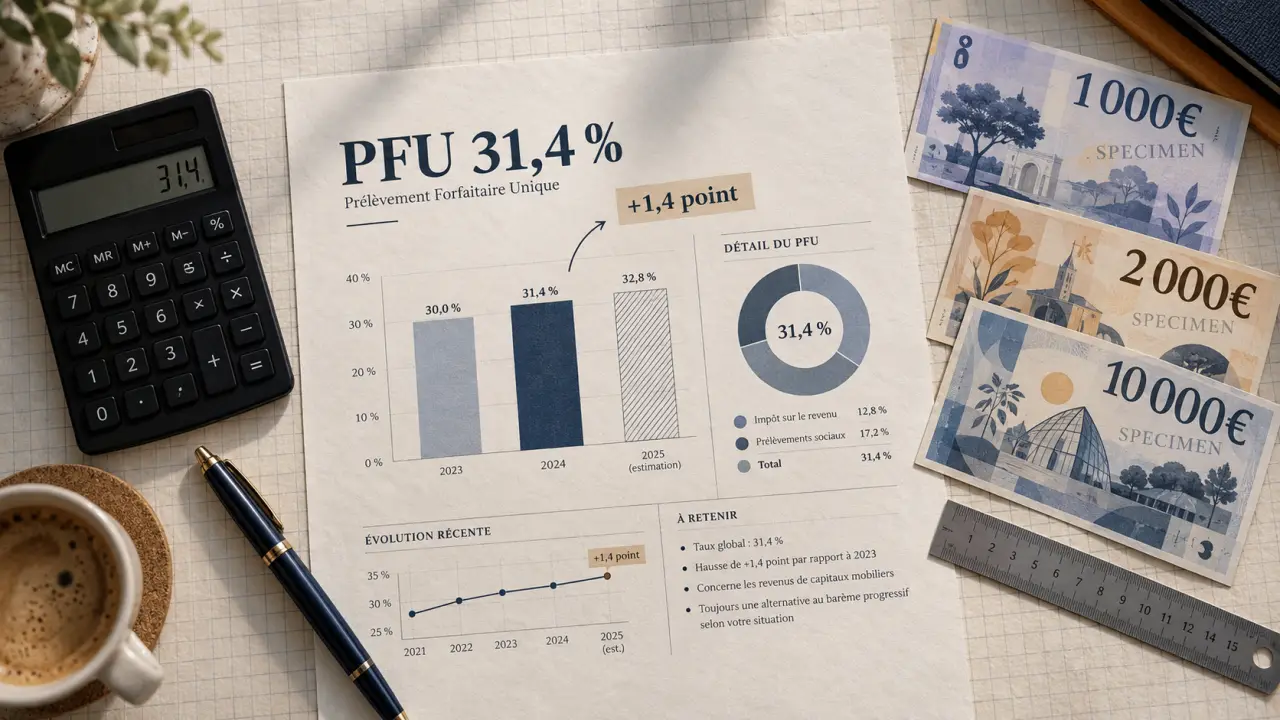
La flat tax, ou prélèvement forfaitaire unique (PFU), constitue le régime d’imposition par défaut de nombreux revenus du capital perçus par les particuliers fiscalement domiciliés en France. Elle associe deux prélèvements qu’il faut distinguer pour comprendre la réforme.
Calcul du PFU à 31,4 % en 2026
Estimez le prélèvement et le montant net à partir d’un montant imposable en euros.
| Composante | Ancien taux | Taux en 2026 pour les revenus concernés |
|---|---|---|
| Impôt sur le revenu | 12,8 % | 12,8 % |
| Prélèvements sociaux | 17,2 % | 18,6 % |
| Total | 30 % | 31,4 % |
L’augmentation résulte de la hausse de la CSG de 1,4 point. Le taux forfaitaire d’impôt reste donc inchangé. Pour les contribuables soumis à des contributions additionnelles sur les hauts revenus, le PFU ne représente pas nécessairement la totalité de la charge fiscale.
La date du versement ne suffit pas toujours
Le nouveau taux s’applique à compter du 1er janvier 2026 aux produits de placement concernés prélevés lors de leur versement. Pour les revenus du patrimoine recouvrés par voie de rôle, c’est-à-dire après déclaration, la hausse peut également toucher des revenus de l’année précédente. Il faut donc distinguer l’année de réalisation du gain, celle de sa déclaration et le mode de recouvrement des prélèvements sociaux : une déclaration déposée en 2026 ne signifie pas automatiquement que tous ses revenus relèvent du même taux.
Identifier le régime du placement avant de calculer l’impôt
Le support qui accueille l’investissement compte autant que le revenu lui-même. Une plus-value d’actions sur un compte-titres ordinaire ne suit pas les mêmes règles qu’un gain réalisé dans un PEA.
| Revenu ou placement | Traitement à retenir |
|---|---|
| Dividendes et intérêts ordinaires imposables | PFU de 31,4 % pour les revenus concernés, sauf option pour le barème |
| Plus-values d’actions ou d’ETF sur compte-titres | PFU sur la plus-value nette imposable, sauf option pour le barème |
| Crypto-actifs détenus à titre privé | Taux global de 31,4 % sur les gains imposables relevant du régime des particuliers |
| Assurance-vie | Régime spécifique selon les primes et l’ancienneté du contrat |
| PEA après cinq ans | Exonération d’impôt sur le revenu, mais prélèvements sociaux sur les gains |
| Livret A, LDDS et LEP | Intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux |
| PEL et CEL | Traitement dépendant notamment de la date d’ouverture |
Assurance-vie et PEA : ne pas confondre exonération et absence de prélèvements
L’assurance-vie conserve des prélèvements sociaux de 17,2 %. Lorsque la composante d’impôt applicable est de 12,8 %, le total demeure donc de 30 %. Après huit ans, une partie des produits peut relever du taux d’impôt de 7,5 %, selon notamment le seuil de 150 000 euros de primes apprécié suivant les règles applicables. L’abattement annuel sur les gains retirés atteint 4 600 euros pour une personne seule ou 9 200 euros pour un couple soumis à imposition commune ; il ne supprime pas les prélèvements sociaux.
Après cinq ans, le PEA bénéficie d’une exonération d’impôt sur le revenu, sans exonération générale des prélèvements sociaux. Leur calcul peut dépendre de l’ancienneté du plan et des périodes d’acquisition des gains. Il serait donc incorrect d’appliquer automatiquement 31,4 % à tout retrait.
Les revenus fonciers ne relèvent pas du PFU. De même, pour les crypto-actifs, le taux ne s’applique ni à la valeur totale du portefeuille ni indistinctement à chaque échange : il faut d’abord identifier une cession imposable et calculer le gain selon les règles propres à ces actifs.
Calculer le montant net et mesurer la hausse réelle
Pour un revenu intégralement soumis au PFU de 31,4 %, le calcul est direct : impôt et prélèvements sociaux = montant imposable × 0,314. Le montant net représente alors 68,6 % de cette base, hors frais et contributions supplémentaires éventuelles.
| Montant imposable | PFU à 31,4 % | Montant net | Surcoût par rapport à 30 % |
|---|---|---|---|
| 1 000 euros | 314 euros | 686 euros | 14 euros |
| 2 000 euros | 628 euros | 1 372 euros | 28 euros |
| 10 000 euros | 3 140 euros | 6 860 euros | 140 euros |
La base constitue le socle du calcul : pour un dividende, il s’agit généralement du montant brut distribué ; pour une vente de titres, de la plus-value imposable, pas du prix de vente. Vendre 10 000 euros de titres achetés 8 000 euros ne conduit donc pas à taxer 10 000 euros. Avant frais et corrections éventuelles, le gain est de 2 000 euros, soit 628 euros de PFU. Cette distinction évite de surestimer fortement le coût fiscal d’un désinvestissement.
Les moins-values mobilières peuvent réduire les plus-values de même nature selon les règles d’imputation. Le reliquat est reportable pendant dix ans. Il ne s’impute pas librement sur les dividendes ou les intérêts.
Comparer le PFU au barème sur l’ensemble du foyer
La flat tax s’applique par défaut, mais l’option pour le barème progressif reste possible via la case 2OP. Cette option est globale pour les revenus et gains entrant dans son champ : on ne choisit pas librement le PFU pour un dividende et le barème pour un autre.
Pour des intérêts, une tranche marginale de 0 % ou de 11 % peut rendre le barème intéressant face aux 12,8 % d’impôt forfaitaire. À 30 % ou 45 %, le PFU est généralement plus favorable sur la seule composante d’impôt. Une simulation reste nécessaire, notamment si les revenus supplémentaires font franchir une tranche.
Pour les dividendes éligibles, le barème permet un abattement de 40 %, absent du PFU. Cet abattement concerne l’impôt sur le revenu, pas les prélèvements sociaux. La déductibilité éventuelle d’une fraction de CSG doit aussi entrer dans la comparaison.
Enfin, l’acompte d’impôt de 12,8 % retenu à la source sur certains revenus n’est pas une seconde imposition : il s’impute lors du calcul définitif. Vérifiez l’imprimé fiscal unique, les montants préremplis et les éventuels crédits d’impôt sur les dividendes étrangers avant de valider votre déclaration.
Dirigeants : comparer les dividendes au coût complet d’une rémunération
Pour un dirigeant, 10 000 euros de dividendes soumis au PFU de 31,4 % laissent 6 860 euros nets, hors contributions additionnelles. Mais ce montant provient d’un bénéfice ayant généralement déjà supporté l’impôt sur les sociétés. Le comparer directement à un salaire brut fausse donc l’arbitrage.
La comparaison doit intégrer le coût pour l’entreprise, l’imposition personnelle, les cotisations et les droits sociaux associés à la rémunération. Pour certains gérants majoritaires, la fraction des dividendes dépassant le seuil de 10 %, apprécié notamment à partir du capital, des primes d’émission et du compte courant d’associé, relève de cotisations sociales : le calcul standard à 31,4 % ne suffit plus.
Avant une distribution importante, faites chiffrer plusieurs scénarios à coût identique pour la société. Le bon arbitrage dépend du statut du dirigeant, des besoins de trésorerie et de la situation fiscale du foyer, pas uniquement du taux affiché.
- Succession d’un frère célibataire décédé : les parts des parents, de la fratrie et des neveux - 3 novembre 2026
- Remariage et succession : le quart du conjoint peut changer l’héritage des enfants - 2 novembre 2026
- ASPA et donation de son vivant : transmettre sa maison peut réduire l’allocation - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Flat tax 2026 : le PFU passe à 31,4 % pour les revenus du capital concernés
 Pinel à Toulouse : les engagements fiscaux continuent après 2024
 Loi Pinel à Blagnac : avantage fiscal terminé, zonage toujours décisif pour les anciens dossiers
 Réforme de la plus-value immobilière en 2026 : ne vendez pas avant de vérifier le texte applicable