Épargne et retraite : choisir entre avantage fiscal, argent disponible et revenu à vie
Pour compléter ses revenus à la retraite, le PER n’est pas la seule solution. Le bon choix dépend de votre fiscalité, des dispositifs de votre employeur et de l’argent que vous devez garder disponible. Avant de souscrire, estimez votre future pension, identifiez vos contrats existants et distinguez deux objectifs : financer les imprévus d’aujourd’hui et préparer les dépenses de demain.
Partir du revenu à compléter, pas du produit à acheter
La retraite de base et la retraite complémentaire obligatoire constituent le socle de votre pension. Elles reposent sur les droits acquis pendant votre carrière. L’épargne retraite relève, elle, de la retraite supplémentaire : vous accumulez un capital investi pour obtenir ensuite un complément de revenus. Elle ne remplace donc pas les régimes obligatoires.
Estimer votre capital retraite
Simulez l’évolution de votre épargne grâce aux intérêts composés et à vos versements réguliers.
Votre estimation
Cette simulation repose sur la formule des intérêts composés avec un rendement annuel hypothétique. Le rendement n’est pas garanti. Le calcul est présenté hors fiscalité, frais et inflation.
Pensez à conserver une épargne disponible et facilement accessible pour faire face aux imprévus, en dehors de l’épargne destinée à la retraite.
Commencez par consulter votre estimation de retraite, puis rapprochez-la de vos dépenses prévisibles : logement, santé, loisirs, aide aux proches. Certaines charges peuvent diminuer, tandis que d’autres augmenteront. Raisonnez en pouvoir d’achat, car l’inflation peut réduire ce que votre capital permettra réellement de financer.
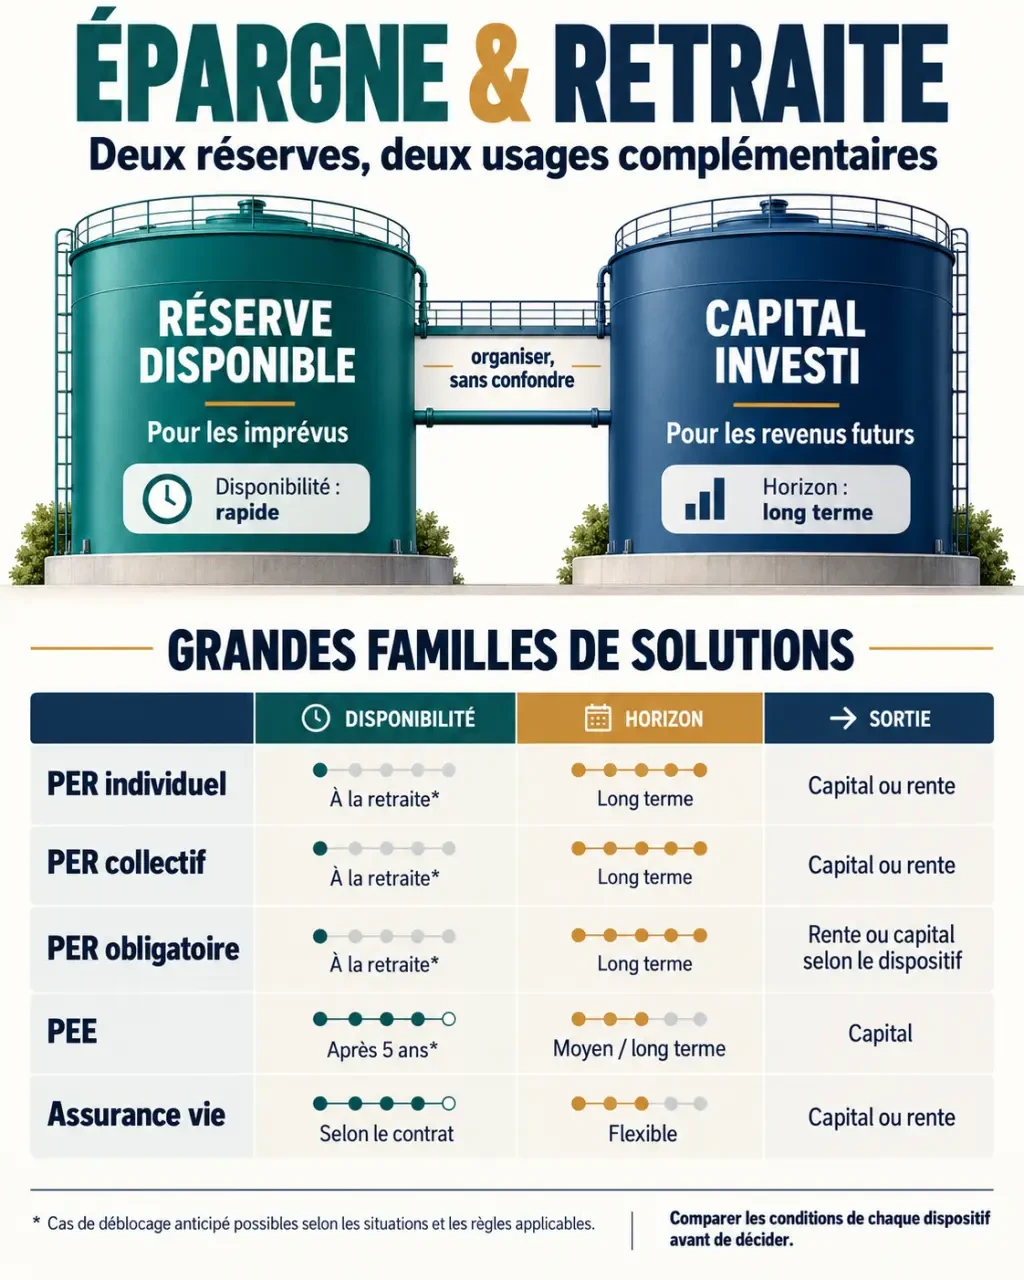
Pensez votre patrimoine comme deux réservoirs reliés, mais non interchangeables. Le premier absorbe les fuites du quotidien : panne, travaux, interruption de revenus. Le second alimente votre niveau de vie futur. Si vous remplissez uniquement le second avec une épargne bloquée, le moindre imprévu peut vous obliger à emprunter alors que vous possédez déjà du capital. Une réserve disponible protège donc aussi votre stratégie retraite : elle vous évite de l’interrompre au mauvais moment.
Un effort régulier et soutenable vaut mieux qu’un versement important fragilisant votre budget. Réévaluez-le lorsque vos revenus, vos charges familiales ou votre horizon de départ évoluent.
Comparer les dispositifs selon leur accès et leur disponibilité
Disponible depuis le 1er octobre 2019, le plan d’épargne retraite se décline en trois formes. Elles partagent un cadre commun, mais l’origine des sommes détermine leurs règles de sortie et leur fiscalité.
| Dispositif | Accès et alimentation | Disponibilité principale |
|---|---|---|
| PER individuel | Majeurs, sans condition de revenus ou d’activité ; versements personnels et transferts | Retraite, sauf déblocages anticipés autorisés |
| PER collectif | Dispositif d’entreprise ; versements volontaires, épargne salariale et éventuel abondement | Retraite, sauf exceptions légales |
| PER obligatoire | Salariés concernés par le régime mis en place ; cotisations obligatoires notamment | Retraite, avec règles spécifiques selon les sommes |
| PEE | Épargne salariale et versements personnels selon le règlement | Blocage de 5 ans, sauf déblocages anticipés |
| Assurance vie | Souscription individuelle et versements libres ou programmés | Rachats possibles sans attendre la retraite |
Pour un salarié, examinez d’abord l’abondement de l’employeur : ce complément peut rendre le dispositif d’entreprise intéressant. Participation, intéressement et droits issus d’un compte épargne temps peuvent aussi alimenter un PER selon les règles applicables. L’assurance vie offre davantage de souplesse, mais ses versements ne procurent pas la déduction propre au PER.
Le PER individuel succède au Perp et au contrat Madelin, le PER collectif au Perco, et le PER obligatoire aux contrats dits « article 83 ». Les indépendants peuvent utiliser un PER individuel ; les fonctionnaires peuvent également examiner Préfon. Avant tout transfert, comparez frais, garanties et modalités de liquidation : regrouper n’est pas toujours améliorer.
Ouvrir et gérer un plan sans négliger les frais ni les risques
Choisir l’enveloppe et retrouver l’existant
Un PER individuel se souscrit auprès d’un établissement financier, d’un assureur ou d’un intermédiaire habilité. Sa version assurantielle donne notamment accès au fonds en euros ; sa version bancaire prend la forme d’un compte-titres et peut permettre l’achat d’actions en direct. Les supports accessibles, les garanties et le traitement du décès diffèrent : comparez le contrat, pas seulement son appellation.
Avant d’ouvrir un nouveau plan, consultez le service Mon épargne retraite, accessible depuis votre compte retraite, pour repérer d’éventuels contrats oubliés. Contactez ensuite les gestionnaires identifiés pour obtenir leurs caractéristiques et actualiser vos coordonnées. Un changement d’employeur ne fait pas disparaître votre épargne.
Adapter les placements à votre horizon
Les versements peuvent être ponctuels ou programmés. En gestion pilotée à horizon, l’exposition au risque diminue progressivement à l’approche de la retraite. En gestion libre, vous choisissez vos supports et leurs proportions. La gestion pilotée ne garantit pas l’absence de perte : actions et autres supports non garantis fluctuent, même sur une longue durée.
Comparez les frais sur versement, de gestion du contrat, des fonds, d’arbitrage et de transfert. Leur accumulation réduit la performance nette. Examinez aussi la diversification, les garanties exactes du fonds en euros et, pour les fonds responsables, la méthode de sélection utilisée. À l’approche d’un retrait important, ajustez le risque à votre besoin réel de liquidités.
Évaluer la fiscalité à l’entrée et à la sortie ensemble
Les versements volontaires sur un PER peuvent être déduits du revenu imposable dans la limite du plafond applicable. Une déduction n’est pas un crédit d’impôt : son intérêt dépend de votre taux marginal d’imposition. Le plafond figure sur votre avis d’impôt ; les indépendants ont des règles spécifiques et les couples mariés ou pacsés imposés ensemble peuvent, sous conditions, mutualiser leurs plafonds.
Les plafonds inutilisés sont reportables selon les règles applicables à leur année. Pour les versements effectués à partir de 2026, le dispositif prévoit une utilisation des plafonds non mobilisés des cinq années précédentes, avec des dispositions transitoires. Vérifiez le montant effectivement utilisable avant un versement exceptionnel.
- Versements volontaires déduits, sortie en capital : les versements récupérés sont soumis au barème de l’impôt sur le revenu, sans l’abattement des pensions ; les gains suivent leur fiscalité propre.
- Versements volontaires non déduits, sortie en capital : le remboursement des versements est exonéré d’impôt sur le revenu ; les gains restent imposables.
- Sortie en rente : le traitement dépend de l’origine des sommes et de la déduction initiale. Les versements déduits relèvent généralement du régime des pensions, avec l’abattement de 10 % dans ses limites.
Pour les gains soumis au prélèvement forfaitaire de droit commun, le taux global applicable à compter de 2026 est de 31,4 %, dont 12,8 % d’impôt et 18,6 % de prélèvements sociaux. Ne transposez pas automatiquement ce régime aux sommes issues de l’épargne salariale ou des cotisations obligatoires. Demandez une simulation distinguant chaque compartiment et comparez plusieurs rythmes de retrait.
Préparer la récupération de l’épargne avant d’en avoir besoin
À la retraite, les sommes provenant des versements volontaires et de l’épargne salariale peuvent généralement être récupérées en capital, en rente ou selon une combinaison des deux. Les droits issus des cotisations obligatoires sont en principe liquidés en rente, sous réserve des exceptions réglementaires.
Le capital finance un projet ou des retraits progressifs, mais nécessite de gérer sa durée de consommation. La rente viagère apporte un revenu jusqu’au décès, au prix d’une moindre disponibilité du capital. Examinez les options de réversion et leur coût. Pendant les cinq années précédant votre départ, vous pouvez interroger votre gestionnaire sur les modalités de sortie.
Avant la retraite, le déblocage reste exceptionnel : certains accidents de la vie, comme l’invalidité, le surendettement, l’expiration des droits au chômage ou le décès du conjoint ou partenaire de Pacs, peuvent l’autoriser sous conditions. L’achat de la résidence principale est également prévu, mais pas pour les droits issus des cotisations obligatoires.
Avant de signer, faites donc préciser par écrit trois points : quelles sommes seront accessibles, avec quelle fiscalité et sous quelle forme. C’est cette cohérence entre disponibilité, risque et revenu futur qui rend une stratégie d’épargne retraite adaptée à votre situation.

- Épargne et retraite : choisir entre avantage fiscal, argent disponible et revenu à vie - 27 octobre 2026
- Combien de temps pour toucher l’argent d’une succession ? Les 3 délais à distinguer - 25 octobre 2026
- Honoraires du notaire pour une succession : le coût des actes n’est pas celui de l’impôt - 24 octobre 2026