Combien de temps pour toucher l’argent d’une succession ? Les 3 délais à distinguer
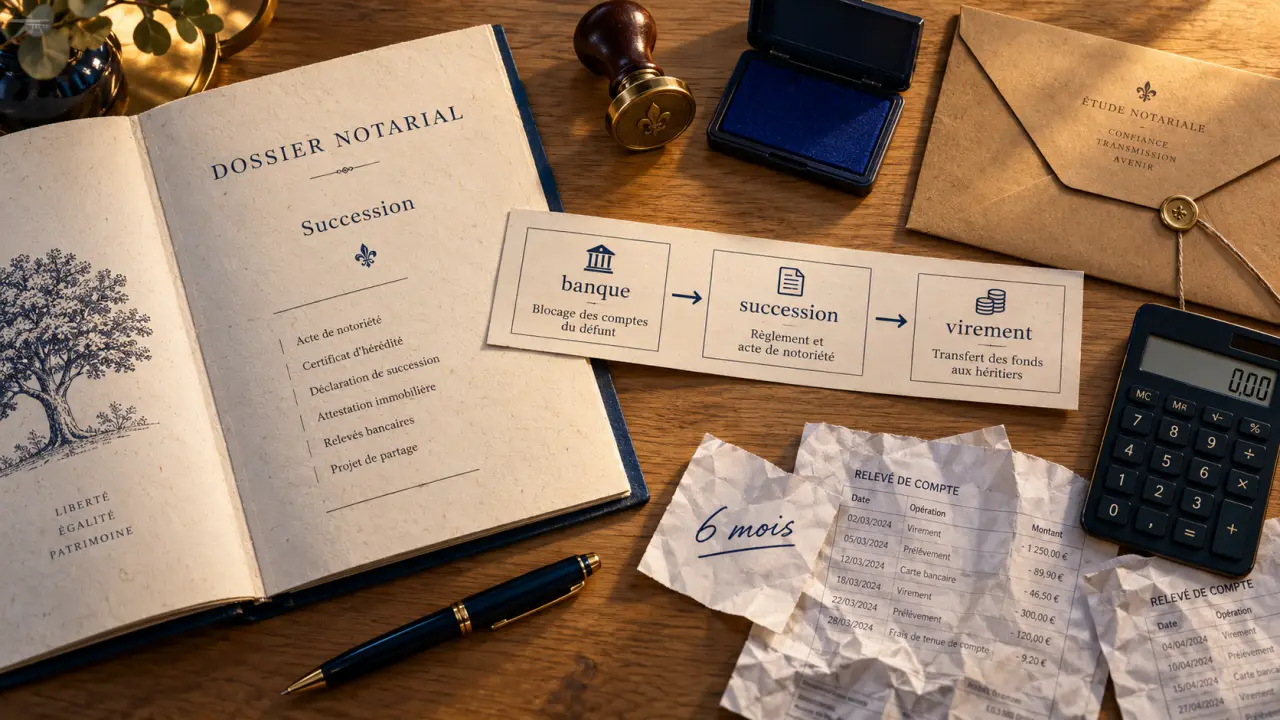
Comptez généralement 3 à 6 mois pour toucher l’argent d’une succession simple, avec un dossier complet et des héritiers d’accord. Un versement peut intervenir en quelques semaines si le patrimoine comprend surtout des liquidités. À l’inverse, une vente immobilière ou un conflit peut prolonger l’attente au-delà d’un an. Ces repères ne sont pas des délais garantis : le déblocage bancaire, le règlement de la succession et le virement final correspondent à des étapes différentes.
Trois délais différents avant de recevoir l’héritage
Il n’existe pas de délai légal unique imposant au notaire de terminer toute succession en six mois. Pour comprendre où en est votre argent, il faut distinguer trois calendriers : celui de la banque, celui du règlement successoral et celui du virement à chaque héritier.
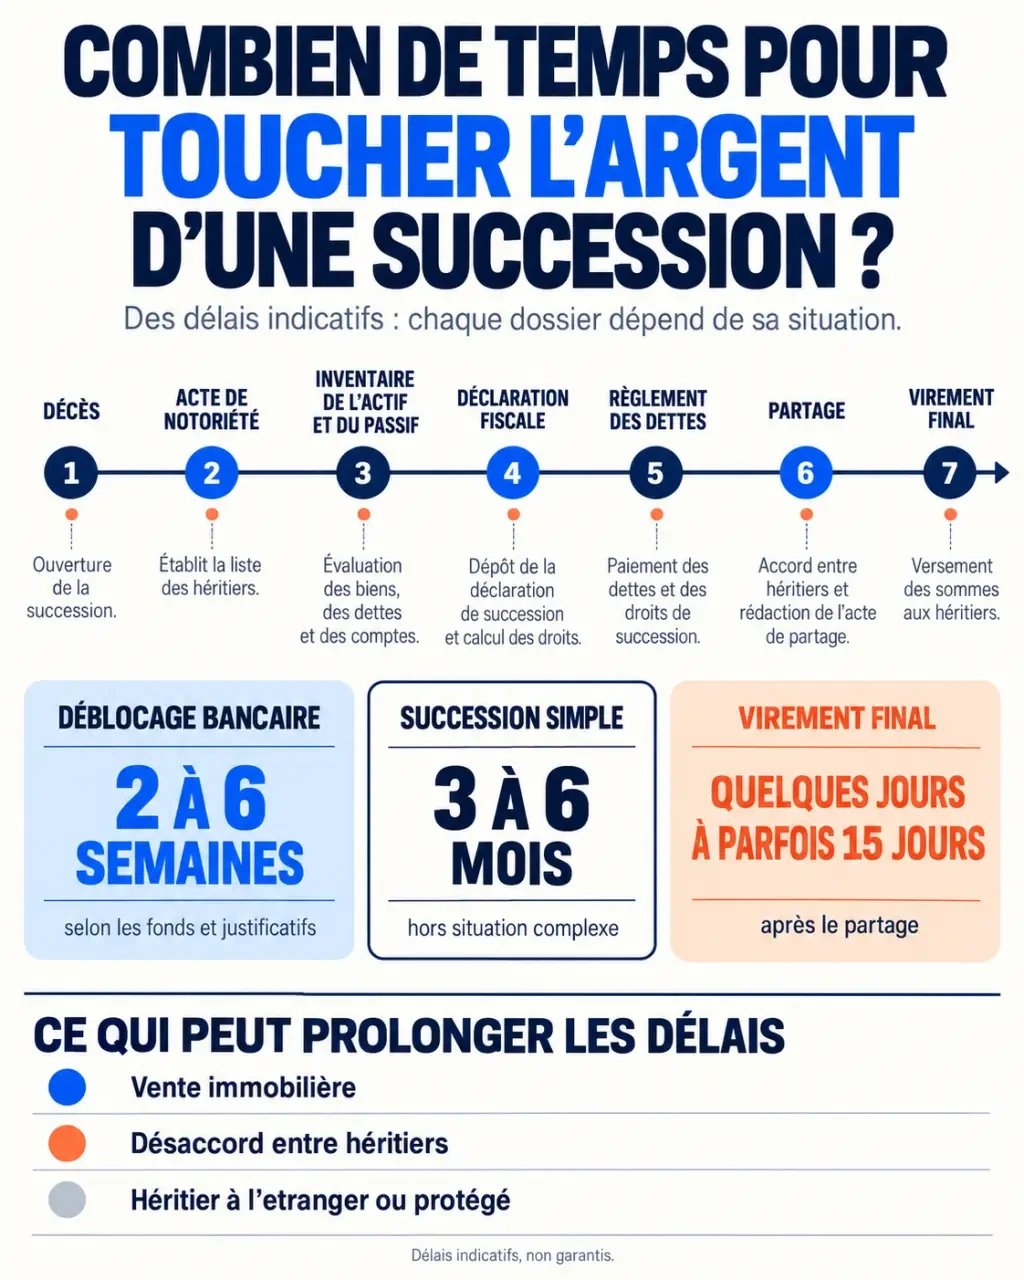
| Étape | Repère de délai | Ce que cela signifie |
|---|---|---|
| Déblocage bancaire | 2 à 6 semaines selon les banques ; 1 à 2 mois pour certaines successions bancaires simples | La banque traite les justificatifs et libère les fonds selon les instructions recevables. |
| Règlement d’une succession simple | 3 à 6 mois comme ordre de grandeur | Les héritiers, le patrimoine, les dettes et la répartition sont déterminés. |
| Virement final | Quelques jours, parfois jusqu’à 15 jours après finalisation | Les fonds disponibles sont transférés aux bénéficiaires après les dernières validations. |
Ces durées ne s’additionnent pas systématiquement : plusieurs démarches avancent en parallèle. Le transfert des fonds de la banque vers l’étude notariale ne signifie pas non plus que votre part peut immédiatement vous être versée.
Le délai fiscal constitue une échéance distincte. En règle générale, la déclaration de succession et le paiement des droits doivent intervenir dans les 6 mois suivant un décès en France métropolitaine, contre 1 an lorsque le décès survient à l’étranger, sous réserve des règles particulières applicables. Déposer cette déclaration ne clôture pas nécessairement le partage.
Liquidités, maison ou conflit : ce qui change le calendrier
Des comptes bancaires seuls peuvent permettre un règlement rapide
Lorsque les héritiers sont identifiés, que leurs droits sont établis et qu’aucune dette importante n’est en discussion, une succession composée principalement d’argent peut avancer rapidement. Un versement en quelques semaines est alors envisageable, sans constituer une promesse. Une banque qui attend un justificatif ou un héritier qui tarde à transmettre ses pièces peut suffire à décaler l’opération.
Dès qu’elle est informée du décès, la banque bloque en principe les comptes individuels du défunt. Certaines dépenses peuvent néanmoins être réglées dans les conditions légales. Un compte joint n’obéit pas exactement au même fonctionnement : son maintien éventuel ne signifie pas que tout son solde appartient au cotitulaire survivant.
Un bien immobilier ne doit pas forcément être vendu
Une maison ajoute des évaluations et des formalités, notamment l’attestation immobilière lorsque celle-ci est nécessaire. Mais hériter d’un logement n’oblige pas à le vendre. Les héritiers peuvent le conserver en indivision ou organiser son attribution à l’un d’eux, avec une compensation financière si nécessaire.
Lorsque la vente est indispensable pour distribuer l’argent, le calendrier dépend aussi du marché, de l’acquéreur et de son financement. Une durée de 6 à 9 mois peut être envisagée pour une vente après décès, sans garantie. Un désaccord sur le prix, un héritier introuvable, une succession internationale ou les autorisations liées à un héritier protégé peuvent porter le règlement au-delà de 12 mois.
Ce que le notaire doit vérifier avant de verser votre part
Le notaire ne répartit pas simplement le solde visible sur les comptes. Il doit déterminer ce qui revient réellement à chacun après prise en compte du passif. L’argent disponible peut encore devoir financer des dettes, des impôts ou des frais nécessaires au règlement.
- Établir les droits des héritiers : vérifier l’état civil, les dispositions testamentaires et établir l’acte de notoriété lorsque nécessaire.
- Recenser l’actif et le passif : identifier comptes, placements, biens immobiliers, emprunts et autres dettes.
- Préparer les opérations fiscales : évaluer le patrimoine, établir la déclaration lorsqu’elle est requise et organiser le paiement des droits.
- Arrêter la répartition : recueillir les accords et signatures nécessaires, puis calculer les sommes nettes à verser.
Pour faciliter ces vérifications, rassemblez l’acte de décès, le livret de famille, les coordonnées des héritiers, les éventuels testament et contrat de mariage, les relevés bancaires, les titres de propriété et les justificatifs de dettes. Le notaire peut compléter les recherches, notamment par la consultation du FCDDV pour les dispositions de dernières volontés et de FICOBA pour les comptes bancaires.
Une succession ressemble moins à une file d’attente qu’à une feuille parcourue de nervures : chaque branche documentaire alimente le règlement final. Si la branche « identité des héritiers » reste incomplète, accélérer la branche « banque » ne suffit pas. Demandez donc quelle pièce ou quelle décision conditionne désormais le versement, plutôt qu’une simple date prévisionnelle. Cette question permet d’agir sur le véritable obstacle.
Recevoir une avance sans attendre le partage définitif
Un versement partiel peut être envisageable avant la fin complète du dossier. Il suppose notamment des liquidités disponibles, des droits suffisamment établis et une provision conservée pour les charges prévisibles. L’accord des héritiers concernés et les conditions juridiques de l’opération doivent être vérifiés par le notaire.
Par exemple, la vente d’une maison peut rester en préparation alors que la succession dispose déjà de fonds bancaires. Une partie de ces fonds pourrait être distribuée si cela ne compromet ni le paiement des dettes ni les droits des autres héritiers. En revanche, le seul besoin personnel d’un héritier ne suffit pas à imposer un acompte.
Adressez une demande écrite précisant le montant souhaité et demandez si une distribution partielle est possible. Faites préciser les réserves à conserver ainsi que le traitement de cette avance dans le décompte final. Ne confondez pas non plus succession et assurance-vie : le capital dû à un bénéficiaire désigné suit généralement une procédure distincte auprès de l’assureur.
Succession qui tarde : obtenir une réponse, puis agir
Une attente prolongée n’établit pas à elle seule une faute du notaire. Elle doit toutefois pouvoir être expliquée. Commencez par un courriel demandant un état d’avancement précis , puis, en l’absence de réponse satisfaisante, une lettre recommandée avec accusé de réception, avant d’envisager de changer de notaire.
- Quelles démarches sont terminées et lesquelles restent à accomplir ?
- Quels documents, accords ou retours bancaires manquent encore ?
- Quelles sommes sont déjà disponibles et quelles provisions sont conservées ?
- Un versement partiel est-il possible, et à quelles conditions ?
Si un héritier ne se prononce pas sur l’acceptation de la succession, une sommation d’opter peut, sous conditions, intervenir après 4 mois suivant le décès. Elle lui laisse en principe 2 mois pour se décider ou demander un délai supplémentaire. Ce mécanisme ne résout toutefois pas un désaccord sur la valeur des biens ou leur partage.
En cas de conflit persistant, un avocat peut examiner les possibilités d’accord et, si nécessaire, de partage judiciaire devant le tribunal judiciaire. Si la difficulté concerne le suivi de l’étude, une réclamation auprès de l’instance professionnelle compétente peut être envisagée. Enfin, surveillez l’échéance fiscale avec le notaire : un blocage entre héritiers ne suspend pas automatiquement les obligations déclaratives et de paiement.

- Épargne et retraite : choisir entre avantage fiscal, argent disponible et revenu à vie - 27 octobre 2026
- Combien de temps pour toucher l’argent d’une succession ? Les 3 délais à distinguer - 25 octobre 2026
- Honoraires du notaire pour une succession : le coût des actes n’est pas celui de l’impôt - 24 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Meilleur cabinet de gestion de patrimoine : le bon choix se mesure à la qualité du diagnostic
 Changer de notaire en cours de succession est possible, mais les frais déjà engagés restent dus
 Succession d’un compte-titres : les plus-values s’effacent, pas les droits ni le risque de baisse
 Succession sans bien immobilier : l’absence de notaire n’est pas automatique