Honoraires du notaire pour une succession : le coût des actes n’est pas celui de l’impôt
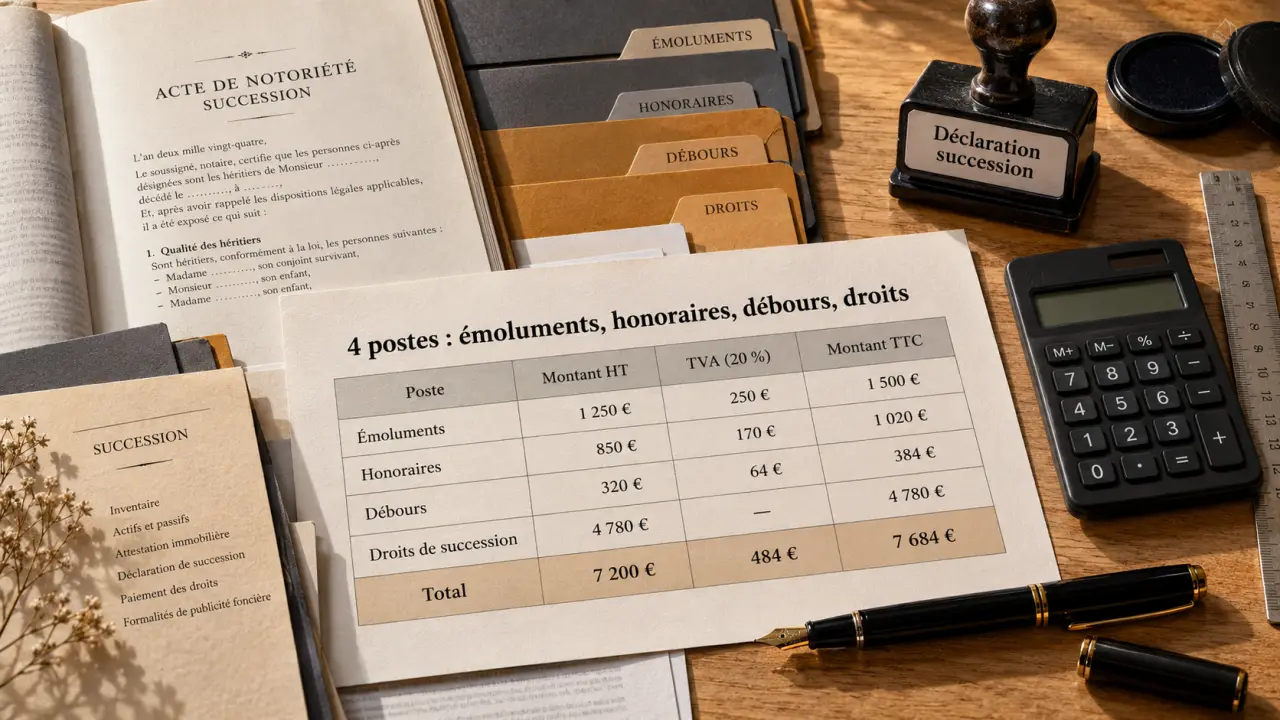
Le montant à payer au notaire après un décès ne correspond pas uniquement à sa rémunération. Il additionne des actes tarifés, des dépenses engagées pour le dossier et, éventuellement, des droits de succession reversés à l’État. Il n’existe donc pas de pourcentage unique applicable à toutes les successions. Pour prévoir le budget, il faut distinguer ces postes, identifier les actes nécessaires et anticiper les échéances fiscales. En cas de désaccord sur le suivi du dossier, un changement de notaire reste possible pendant la succession, mais les frais déjà engagés demeurent à régler.
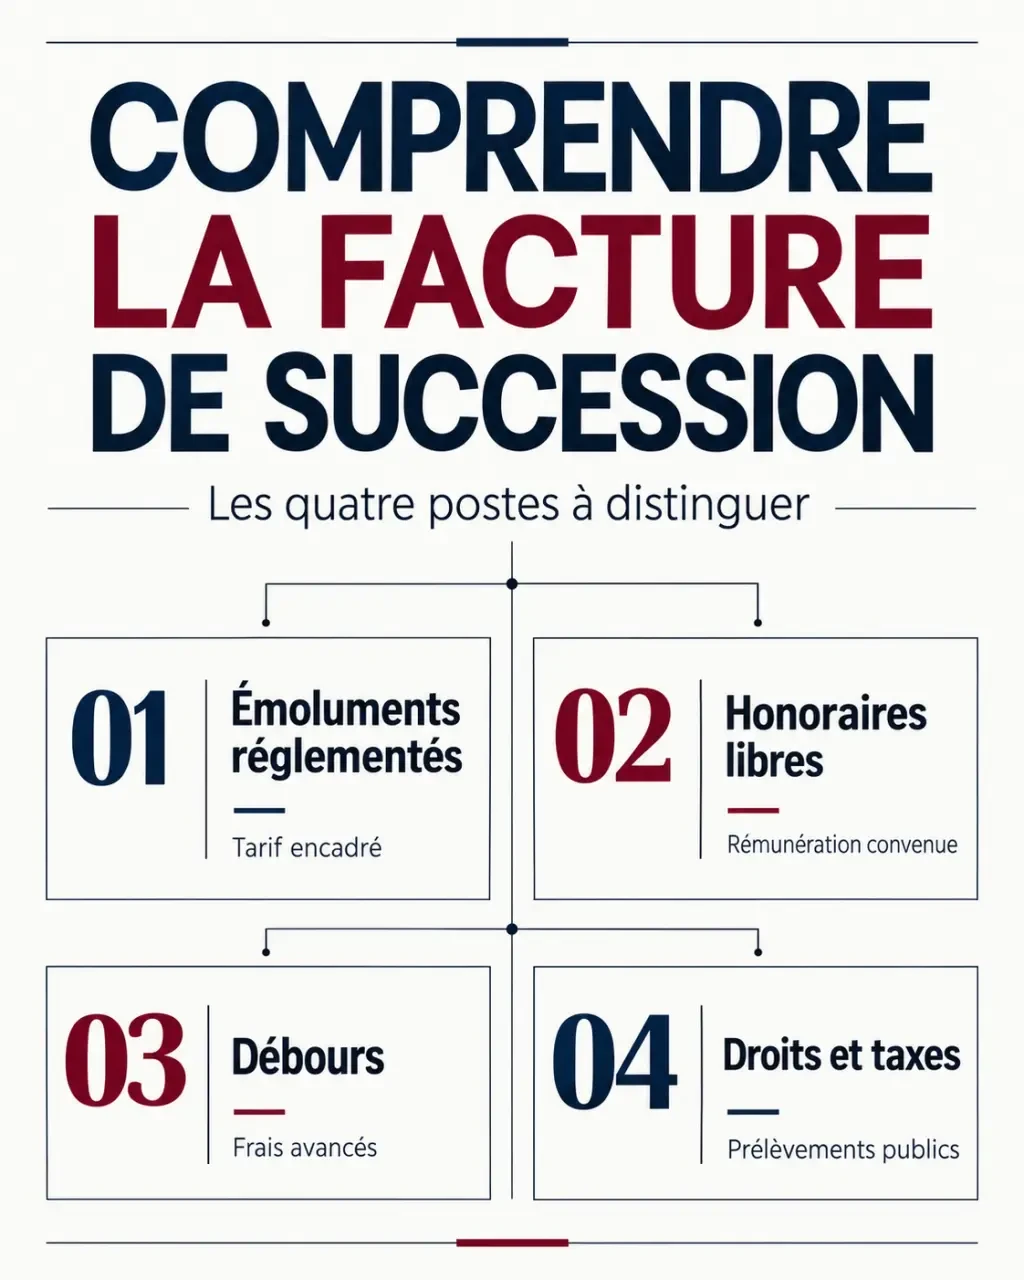
Lire une estimation : quatre postes à ne pas confondre
L’expression « honoraires du notaire » désigne souvent, dans le langage courant, l’ensemble des sommes versées à l’étude. Juridiquement, elle ne recouvre pourtant qu’une partie éventuelle de la facture.
Calcul indicatif de l’émolument de déclaration de succession
Estimez l’émolument hors taxes et toutes taxes comprises à partir de la base de calcul saisie.
Détail du calcul
| Tranche | Part concernée | Taux | Émolument HT |
|---|
Information importante : ce calcul concerne uniquement l’émolument de la déclaration de succession. Il est présenté à titre indicatif et exclut notamment l’acte de notoriété, l’attestation immobilière, les débours, les droits de succession et les autres frais éventuels. La base de calcul et le tarif applicable doivent être confirmés par le notaire.
| Poste | Ce qu’il finance | Mode de calcul |
|---|---|---|
| Émoluments | Les actes soumis à un tarif réglementé | Montant fixe ou barème proportionnel selon l’acte |
| Honoraires libres | Des prestations non couvertes par le tarif réglementé | Rémunération convenue avec le client |
| Débours | Les sommes avancées pour des formalités et intervenants | Dépenses engagées pour le dossier |
| Droits et taxes | Les prélèvements dus au Trésor public | Règles fiscales propres à chaque opération |
Les émoluments sont réglementés : pour un même acte et une même base de calcul, le tarif ne dépend pas librement du notaire choisi. Les honoraires complémentaires doivent, eux, être expliqués et convenus avant la prestation. Demandez quelle mission précise ils rémunèrent.
La TVA de 20 % s’ajoute aux émoluments et, en principe, aux honoraires. Elle ne s’applique pas indistinctement à toutes les sommes transitant par l’étude. Enfin, une exonération de droits de succession ne supprime pas les frais des actes : le conjoint survivant peut ainsi ne pas payer cet impôt tout en supportant des frais de règlement.
Chiffrer les actes plutôt qu’appliquer un pourcentage global
Le coût dépend d’abord du travail juridique nécessaire. L’acte de notoriété identifie les héritiers et leurs droits ; l’attestation de propriété immobilière constate la transmission d’un immeuble ; la déclaration de succession sert au traitement fiscal. Un partage ou une délivrance de legs constitue une opération distincte.
Les repères tarifaires à connaître
Les montants ci-dessous correspondent aux émoluments des actes, pas à leur coût total avec formalités, débours et taxes. Faites confirmer le tarif applicable lors de l’ouverture du dossier.
| Acte | Émolument hors taxes | Précision |
|---|---|---|
| Acte de notoriété | 56,60 euros | 67,92 euros TTC, hors frais complémentaires |
| Inventaire | 75,46 euros | 90,55 euros TTC, hors autres interventions éventuelles |
| Certificat de propriété | 15,09 euros jusqu’à 3 120 euros ; 0,484 % au-delà | 18,11 euros TTC pour l’émolument fixe |
| Attestation de propriété immobilière | 1,935 % ; 1,064 % ; 0,726 % ; 0,532 % | Barème progressif par tranches |
| Déclaration de succession | 1,548 % ; 0,851 % ; 0,580 % ; 0,426 % | Barème progressif par tranches |
| Partage de succession | 4,837 % ; 1,995 % ; 1,330 % ; 0,998 % | Émoluments distincts des taxes éventuelles |
Pour les trois barèmes progressifs présentés, les tranches sont : jusqu’à 6 500 euros, de 6 500 à 17 000 euros, de 17 000 à 30 000 euros, puis au-delà de 30 000 euros. Chaque taux s’applique seulement à la fraction correspondante. La base retenue varie selon l’acte : elle doit apparaître dans l’estimation.
Exemple : une déclaration sur une base de 200 000 euros
Avec le barème de la déclaration, le calcul est : 6 500 × 1,548 %, puis 10 500 × 0,851 %, puis 13 000 × 0,580 %, puis 170 000 × 0,426 %. Le résultat atteint environ 1 028,38 euros HT, soit 1 234,05 euros TTC. Ce montant ne comprend ni l’acte de notoriété, ni l’attestation immobilière, ni les débours, ni les droits de succession.
L’actif brut désigne les biens et droits composant la succession avant déduction des dettes. L’actif net tient compte du passif admis. Ne supposez pas que les dettes réduisent automatiquement la base de tous les émoluments : les règles de calcul des actes et celles de l’impôt sont différentes.
Identifier les démarches réellement nécessaires après le décès
Le recours au notaire s’impose notamment en présence d’un bien immobilier, d’un testament ou d’une donation entre époux. Une succession d’au moins 5 965 euros nécessite également un acte de notoriété pour établir la qualité d’héritier. En dessous de ce seuil, certaines démarches sans notaire sont possibles si la situation remplit les conditions requises.
Le notaire vérifie la dévolution successorale, interroge le Fichier central des dispositions de dernières volontés, examine le régime matrimonial et rassemble les éléments d’actif et de passif. Il prépare ensuite les actes nécessaires et, lorsqu’elle est requise, la déclaration fiscale. Le partage peut intervenir plus tard : régler une succession ne signifie pas forcément sortir immédiatement de l’indivision.
Pour éviter les demandes répétées, préparez dès le premier rendez-vous :
- l’acte de décès, le livret de famille et les coordonnées des héritiers ;
- le contrat de mariage, le testament connu et les donations antérieures ;
- les titres de propriété et les références des comptes et placements ;
- les justificatifs des emprunts, dettes et autres engagements du défunt.
Le nombre d’héritiers ne multiplie pas automatiquement chaque émolument. En revanche, des recherches familiales, un patrimoine à l’étranger, des évaluations discutées ou un désaccord sur le partage peuvent entraîner des démarches supplémentaires.
Prévoir qui avance les fonds et respecter le calendrier fiscal
Les frais communs de règlement sont généralement supportés par les héritiers selon leurs droits dans la succession. L’étude peut demander une provision avant les formalités, puis établir un compte définitif. Si des liquidités successorales sont mobilisables, un règlement sur ces fonds peut être organisé ; il faut en vérifier le calendrier de versement avec le notaire.
Les droits de succession relèvent d’une logique différente : ils dépendent notamment de la part taxable et du lien de parenté. Une solidarité fiscale peut exister entre certains héritiers. La répartition familiale des paiements ne suffit donc pas toujours à déterminer ce que l’administration peut réclamer à chacun.
En principe, la déclaration et le paiement interviennent dans les 6 mois lorsque le décès a eu lieu en France métropolitaine, et dans les 12 mois lorsqu’il a eu lieu à l’étranger, sous réserve des règles particulières. C’est le lieu du décès, et non la seule résidence du défunt, qui importe. Un partage retardé ne suspend pas automatiquement cette échéance.
Désignez une personne chargée de tenir une vigie du dossier : calendrier fiscal, pièces manquantes, provisions versées et fonds disponibles. Un tableau partagé permet surtout de repérer tôt une succession riche en immobilier mais pauvre en liquidités. Cette alerte donne le temps d’étudier les solutions de financement ou une demande de paiement fractionné, sans attendre une vente incertaine.
Obtenir une estimation exploitable et éviter les dépenses mal comprises
Demandez une estimation écrite séparant les actes prévus, leur base de calcul, la TVA, les débours, les honoraires libres et les impôts. Faites préciser ce qui reste provisoire, notamment lorsqu’une valeur immobilière ou une recherche d’héritiers n’est pas encore arrêtée.
Un simulateur de droits de succession n’est pas nécessairement un simulateur de frais notariaux. Pour contrôler les tarifs, consultez les fiches de Service-Public et du ministère de l’Économie, puis rapprochez-les des actes effectivement annoncés par l’étude.
Limiter les coûts consiste surtout à transmettre un dossier complet, coordonner les échanges et clarifier rapidement les désaccords. Pour une transmission future, donation-partage, assurance-vie ou démembrement de compte-titres peuvent être étudiés, mais chacun comporte ses conditions et ses coûts. Une économie fiscale éventuelle ne dispense jamais d’un bilan patrimonial personnalisé.

- Épargne et retraite : choisir entre avantage fiscal, argent disponible et revenu à vie - 27 octobre 2026
- Combien de temps pour toucher l’argent d’une succession ? Les 3 délais à distinguer - 25 octobre 2026
- Honoraires du notaire pour une succession : le coût des actes n’est pas celui de l’impôt - 24 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Meilleur cabinet de gestion de patrimoine : le bon choix se mesure à la qualité du diagnostic
 Changer de notaire en cours de succession est possible, mais les frais déjà engagés restent dus
 Succession d’un compte-titres : les plus-values s’effacent, pas les droits ni le risque de baisse
 Succession sans bien immobilier : l’absence de notaire n’est pas automatique