Succession d’un compte-titres : les plus-values s’effacent, pas les droits ni le risque de baisse
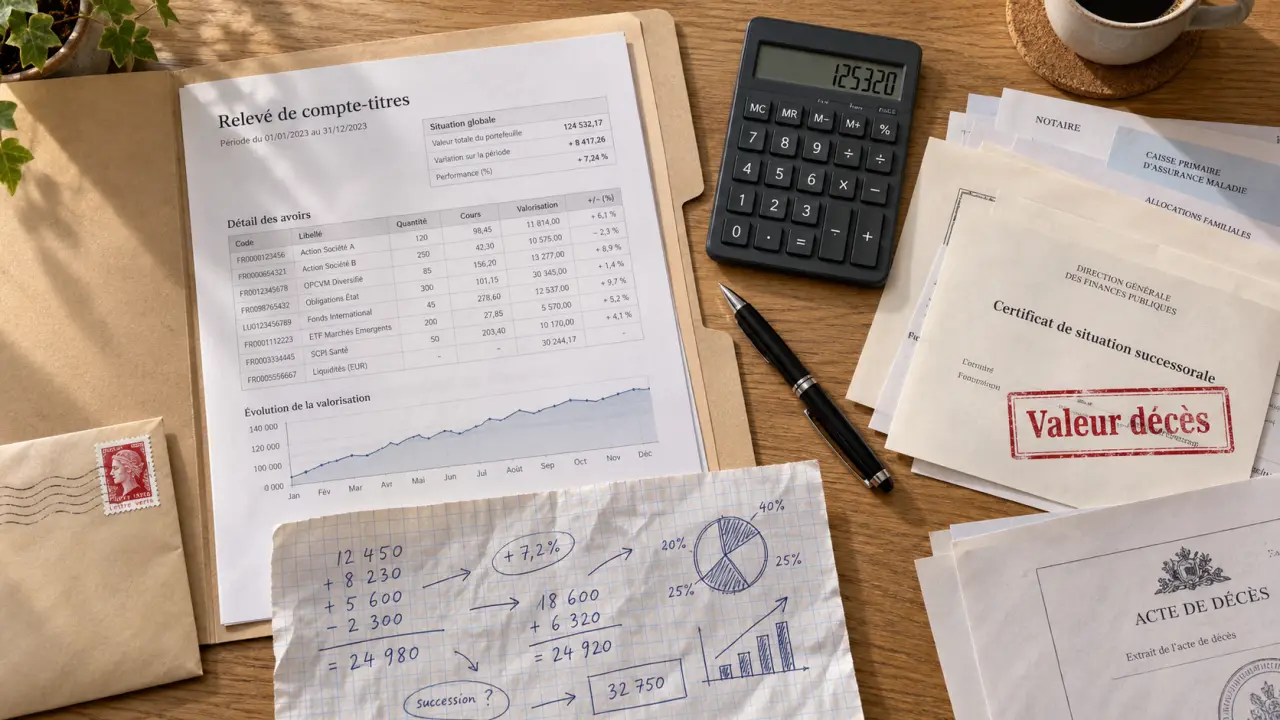
Au décès de son titulaire, le compte-titres ordinaire entre dans la succession. Les héritiers peuvent conserver les placements, les vendre ou se les répartir. Les plus-values latentes constituées avant le décès ne sont pas imposées comme lors d’une vente, mais des droits de succession peuvent être dus. Il faut donc établir la valeur fiscale des titres et organiser leur gestion en tenant compte du risque de marché.
Du décès au partage : le compte reste ouvert, les opérations sont encadrées
Le décès n’entraîne pas la liquidation automatique d’un compte-titres individuel. Une fois informée, la banque bloque les opérations courantes et conserve les avoirs dans l’attente des instructions nécessaires au règlement de la succession. Les procurations prennent fin : un proche qui était autorisé à intervenir ne peut plus passer d’ordres sur cette seule base.
Calcul du prix de revient après succession
Estimez la base fiscale réévaluée des titres à partir des montants que vous saisissez, puis calculez la plus-value ou moins-value ultérieure.
1. Saisir les montants
Saisissez tous les montants dans la même unité monétaire.
2. Résultats détaillés
Les titres du défunt entrent dans l’actif successoral. Leur répartition dépend notamment du régime matrimonial, des héritiers et des dispositions testamentaires. Pour un compte joint, il faut distinguer son fonctionnement de la propriété réelle des avoirs : la totalité du portefeuille ne revient pas nécessairement à la succession.
- Prévenir la banque et transmettre l’acte de décès au service chargé des successions.
- Faire identifier les ayants droit, généralement avec le notaire, et remettre les justificatifs demandés, dont l’acte de notoriété lorsque cela est nécessaire.
- Obtenir un inventaire détaillé des titres, des quantités, des liquidités, des valorisations et des revenus versés.
- Formaliser les instructions de conservation, de vente ou de transfert, en recueillant les accords requis.
Demandez également le détail des frais de traitement de la succession, de garde, de courtage et de transfert éventuel. Leur montant dépend de l’établissement et de la réglementation applicable. Les conditions commerciales accordées au défunt ne sont pas forcément maintenues pour les héritiers.
Deux calculs distincts : les droits de succession et la future plus-value
Quelle valeur déclarer pour les titres ?
La valeur de référence est celle retenue au décès, et non celle constatée plusieurs mois plus tard, au moment du partage. Pour certaines valeurs mobilières cotées, l’évaluation successorale peut se fonder sur le cours moyen au jour du décès ou sur la moyenne des 30 derniers cours de clôture précédant le décès. Demandez au notaire de confirmer la méthode applicable et son traitement pour chaque ligne du portefeuille.
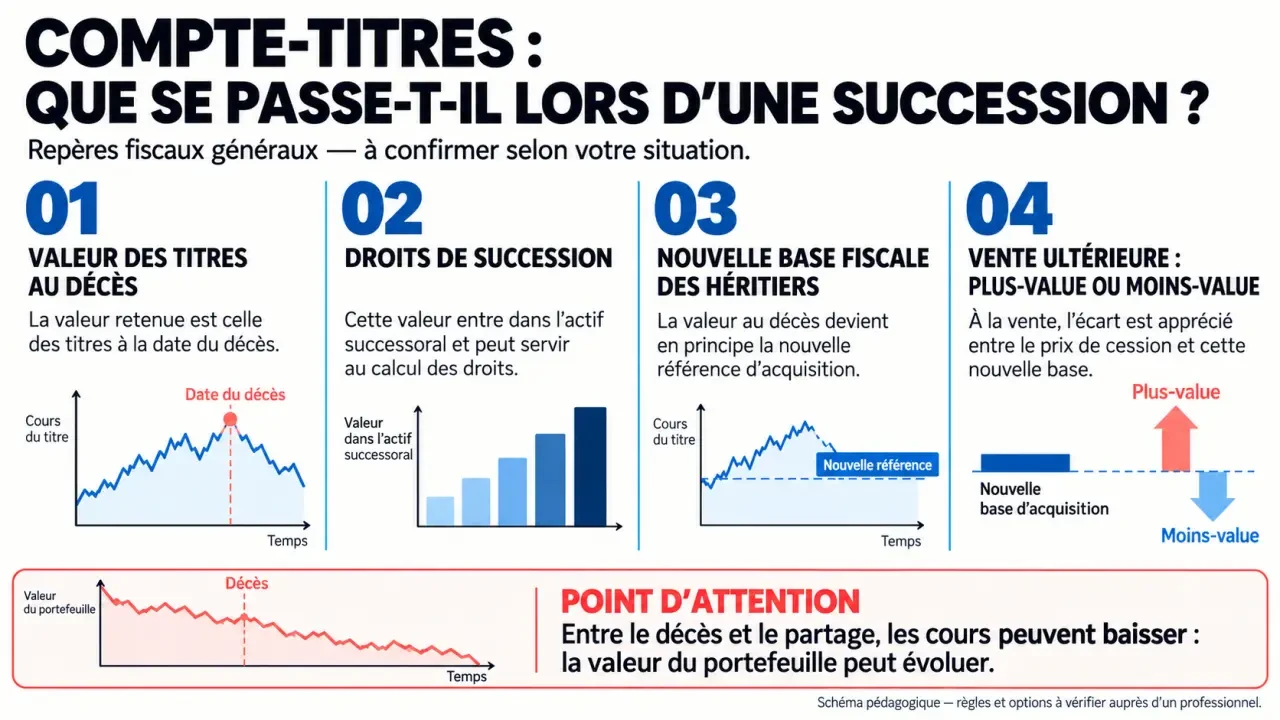
Les parts d’OPCVM sont évaluées selon leur valeur liquidative applicable à la date du décès. Pour des titres non cotés, il faut estimer la valeur vénale : le dernier prix figurant sur un relevé ne suffit pas nécessairement. Conservez les justificatifs utilisés pour la déclaration.
Le montant des droits dépend ensuite de la part reçue, du lien de parenté, des abattements et des donations antérieures. Le conjoint survivant et le partenaire de PACS sont exonérés de droits de succession. Toutefois, le partenaire de PACS n’est pas automatiquement héritier. Un enfant bénéficie en principe d’un abattement de 100 000 € par parent, sous réserve des règles relatives au rappel des donations.
Les gains anciens ne sont pas taxés comme une cession
Le décès ne constitue pas une vente du compte-titres. En principe, la valeur retenue pour la transmission devient la nouvelle base d’acquisition des héritiers. Les plus-values latentes constituées par le défunt sont ainsi neutralisées pour le calcul d’une cession ultérieure. À l’inverse, une moins-value latente au décès ne devient pas une perte fiscale que les héritiers peuvent utiliser.
Lorsqu’ils vendent les titres après le décès, le gain ou la perte se calcule à partir de cette nouvelle référence. Une moins-value réalisée après la transmission peut, sous conditions, s’imputer sur des plus-values mobilières et être reportée pendant 10 ans. Les dividendes versés après le décès doivent aussi être distingués du capital transmis : ils relèvent de la fiscalité des revenus des bénéficiaires, selon leurs droits.
Le portefeuille peut avoir une longue histoire : ancien prix d’achat, actions reçues lors d’une opération sur titres ou historique incomplet. Ces données ne doivent pas remplacer la référence fiscale applicable à la succession. Demandez un relevé qui distingue l’ancien prix de revient de la valeur successorale transmise à la banque destinataire. Une reprise informatique incorrecte peut fausser le calcul d’une future plus-value.
Frais et baisse des cours : ce que les héritiers recevront réellement
La valeur déclarée ne garantit pas le capital. Un portefeuille peut perdre de la valeur entre le décès et son transfert, sans que cette baisse modifie automatiquement la base des droits de succession. Le blocage des opérations n’arrête ni les fluctuations boursières ni les risques associés aux sociétés détenues.
Prenons un exemple simplifié : un portefeuille évalué à 100 000 € pour la succession supporte 20 000 € de droits attribuables à sa transmission. S’il tombe ensuite à 75 000 €, il reste 55 000 € après déduction de ces droits, hors autres frais et effets fiscaux. Le taux de 20 % est ici une hypothèse d’illustration, pas un taux universel.
Certains frais d’acquisition à titre gratuit peuvent majorer le prix de revient fiscal, notamment la fraction des droits de succession et des frais admissibles effectivement supportés et rattachables aux titres. Tous les frais liés au règlement de la succession ne peuvent donc pas être ajoutés indistinctement.
Autre exemple : une succession comprend 100 000 € de titres, 300 000 € d’immobilier et 100 000 € de liquidités. Le portefeuille représente 20 % de l’actif. Si les droits retenus pour l’exemple s’élèvent à 70 000 €, une quote-part admissible de 14 000 € porterait le prix de revient des titres à 114 000 €. Cette ventilation doit être justifiée et validée avant toute déclaration de cession.
Conserver, vendre ou répartir : décider sans subir l’indivision
Lorsque plusieurs héritiers sont concernés, les titres peuvent rester temporairement en indivision. Chacun détient alors des droits sur l’ensemble du portefeuille, sans être nécessairement propriétaire de lignes précises. Les opérations doivent respecter les règles de décision applicables : un héritier ne peut pas vendre seul la part du portefeuille qu’il estime lui revenir.
- Conserver les titres peut convenir si les bénéficiaires acceptent le niveau de risque et n’ont pas besoin des capitaux à court terme.
- Vendre tout ou partie permet de dégager des liquidités pour régler les droits ou de simplifier le partage, mais peut concrétiser une baisse.
- Attribuer des titres à chacun permet à chaque héritier de gérer ses placements. Une soulte peut être nécessaire pour équilibrer les lots.
Le notaire organise le partage sur le plan juridique. L’établissement financier exécute les ordres sur la base d’instructions valables. Pour limiter les désaccords, précisez par écrit les besoins de liquidités, les modalités de décision et la répartition des frais. Une valorisation actualisée au moment du partage aide à constituer des lots équitables, mais ne remplace pas la valeur fiscale retenue au décès.
PEA et compte-titres : ne pas confondre transmission et enveloppe fiscale
| Point à vérifier | Compte-titres ordinaire | PEA |
|---|---|---|
| Sort au décès | Maintien temporaire pour régler la succession | Clôture au décès |
| Conservation des placements | Transfert possible aux héritiers | Titres transférables hors du PEA, notamment sur un compte-titres de succession |
| Gains antérieurs | Nouvelle base fiscale liée à la transmission | Exonération d’impôt sur le revenu des gains à la clôture pour cause de décès ; prélèvements sociaux applicables |
| Droits de succession | Règles successorales ordinaires | Règles successorales ordinaires également |
L’héritier ne reprend donc pas le PEA du défunt avec son ancienneté fiscale. Pour les deux enveloppes, rassemblez les relevés, les justificatifs de valorisation et les documents de transfert avant toute revente.
Un compte détenu à l’étranger peut entraîner des obligations déclaratives supplémentaires et soulever des questions de fiscalité internationale. Signalez-le au notaire dès l’inventaire. Pour préparer une transmission, un dossier patrimonial à jour facilite les démarches : les établissements concernés, la nature des placements et les pièces d’acquisition doivent pouvoir être identifiés. Ne communiquez pas les codes d’accès personnels.

- Épargne et retraite : choisir entre avantage fiscal, argent disponible et revenu à vie - 27 octobre 2026
- Combien de temps pour toucher l’argent d’une succession ? Les 3 délais à distinguer - 25 octobre 2026
- Honoraires du notaire pour une succession : le coût des actes n’est pas celui de l’impôt - 24 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Meilleur cabinet de gestion de patrimoine : le bon choix se mesure à la qualité du diagnostic
 Succession oncle-neveu : 55 % en legs direct, jusqu’à 45 % par représentation
 Céder sa part indivise à titre gratuit : la donation ne transfère ni le prêt ni les dettes
 Changer de notaire en cours de succession est possible, mais les frais déjà engagés restent dus