Céder sa part indivise à titre gratuit : la donation ne transfère ni le prêt ni les dettes
Dans une indivision, chaque personne détient une fraction abstraite du bien ou de l’ensemble des biens concernés. Céder sa part indivise à titre gratuit revient donc, en pratique, à donner tout ou partie de ses droits, et non une pièce précise de la maison. La donation peut modifier la répartition de la propriété, mais elle ne règle pas automatiquement le crédit immobilier ni les dettes liées au bien.
Ce que transmet réellement une cession gratuite de droits indivis
Une personne qui possède 50 % d’une maison indivise n’est pas propriétaire du rez-de-chaussée ou d’une chambre déterminée. Elle possède la moitié des droits indivis sur l’ensemble de l’immeuble. Cette quote-part peut être transmise en totalité ou en partie.
La cession à titre gratuit prend généralement la forme d’une donation. Le donateur peut donner sa quote-part à un enfant, un autre héritier, un coïndivisaire ou, sous réserve des vérifications nécessaires, à un tiers. Le bénéficiaire doit accepter la donation. Il prend alors la place du donateur pour les droits transmis et devient, s’il ne l’était pas déjà, indivisaire.
La donation porte sur le droit détenu par le donateur. Elle ne permet pas, à elle seule, de s’approprier une partie matérielle du bien ni de décider du sort de l’immeuble entier. Le donateur doit donc faire identifier précisément la nature du droit transmis et la fraction concernée.
Le bien reste indivis tant qu’il n’est pas partagé
Donner une quote-part ne met pas automatiquement fin à l’indivision. Si trois personnes détiennent chacune un tiers d’une maison et que l’une donne son tiers à l’une des deux autres, il ne reste plus que deux indivisaires. L’indivision subsiste toutefois, avec une nouvelle répartition des droits.
Pour sortir réellement de l’indivision, il faut généralement envisager un partage, l’attribution du bien à l’un des indivisaires avec indemnisation éventuelle des autres, ou la vente du bien. La donation peut donc changer l’identité d’un indivisaire sans résoudre la situation patrimoniale dans son ensemble.
Il faut également déterminer si le droit donné relève de la pleine propriété, de la nue-propriété ou de l’usufruit. Transmettre la nue-propriété d’une quote-part tout en conservant l’usufruit répond à un objectif différent d’une donation en pleine propriété. Cette distinction modifie l’étendue des droits transmis et doit être clairement mentionnée dans l’acte.
Ne pas confondre donation, vente, partage et renonciation à succession
Ces opérations peuvent modifier la situation d’une indivision, mais elles n’interviennent ni au même moment ni pour le même objectif. Les distinguer évite une démarche inadaptée et une mauvaise anticipation fiscale.
| Opération | Ce qui est transmis ou décidé | Effet principal |
|---|---|---|
| Donation | Une quote-part sans prix | Le bénéficiaire devient propriétaire des droits donnés |
| Vente | Une quote-part contre un prix | Le cédant reçoit une contrepartie financière |
| Partage | La répartition définitive des biens ou de leur valeur | L’indivision prend fin totalement ou pour le bien concerné |
| Renonciation à succession | L’option successorale avant l’acceptation | Le renonçant ne devient pas héritier dans la succession |
La renonciation à succession ne permet pas de renoncer uniquement à une maison ou à une quote-part déterminée. Elle intervient avant l’appropriation des droits successoraux et porte sur la succession dans son ensemble. Après l’acceptation de la succession et l’acquisition des droits indivis, une transmission gratuite relève en principe de la donation.
À l’inverse, la vente de droits indivis à un tiers est une cession à titre onéreux. Le droit de préemption des autres indivisaires est principalement attaché à ce type de vente, et non à la donation. Il reste préférable d’informer les personnes concernées et de faire examiner la situation par le notaire, notamment en présence d’une convention d’indivision, d’un conflit familial ou d’un risque de donation déguisée.
La possibilité de donner sa quote-part ne signifie pas que les autres indivisaires peuvent être ignorés dans tous les cas. Leur accord n’est pas assimilé à celui du bénéficiaire, qui doit accepter la donation, mais la convention d’indivision, la nature du droit transmis et la situation du bien peuvent imposer des vérifications particulières.
Préparer l’acte notarié et sécuriser les relations entre indivisaires
Lorsqu’elle porte sur une quote-part immobilière, la donation doit être reçue par acte authentique. Le notaire vérifie l’origine de propriété, la composition de l’indivision, la capacité des parties, la valeur du droit transmis et les éventuelles charges. Après la signature, l’acte est déposé au service de publicité foncière, dans le mois de la signature pour l’acte immobilier.
Les pièces à réunir avant le rendez-vous
Une préparation complète évite de signer sur une valeur ou des droits mal identifiés. Le notaire demandera généralement les documents d’identité du donateur et du bénéficiaire, le titre de propriété, l’attestation immobilière ou l’acte de succession, les coordonnées des autres indivisaires et une estimation du bien.
- La quote-part exacte du donateur et les éventuels démembrements de propriété ;
- Les donations déjà consenties au même bénéficiaire au cours des quinze dernières années ;
- La convention d’indivision éventuelle et les comptes entre indivisaires ;
- Les donations ou dispositions antérieures pouvant affecter la réserve héréditaire ;
- Les éléments relatifs à un emprunt, une hypothèque, des charges ou des impayés ;
- L’accord écrit de la banque si un crédit immobilier est encore en cours.
Reconstituer les charges pour éviter un différend
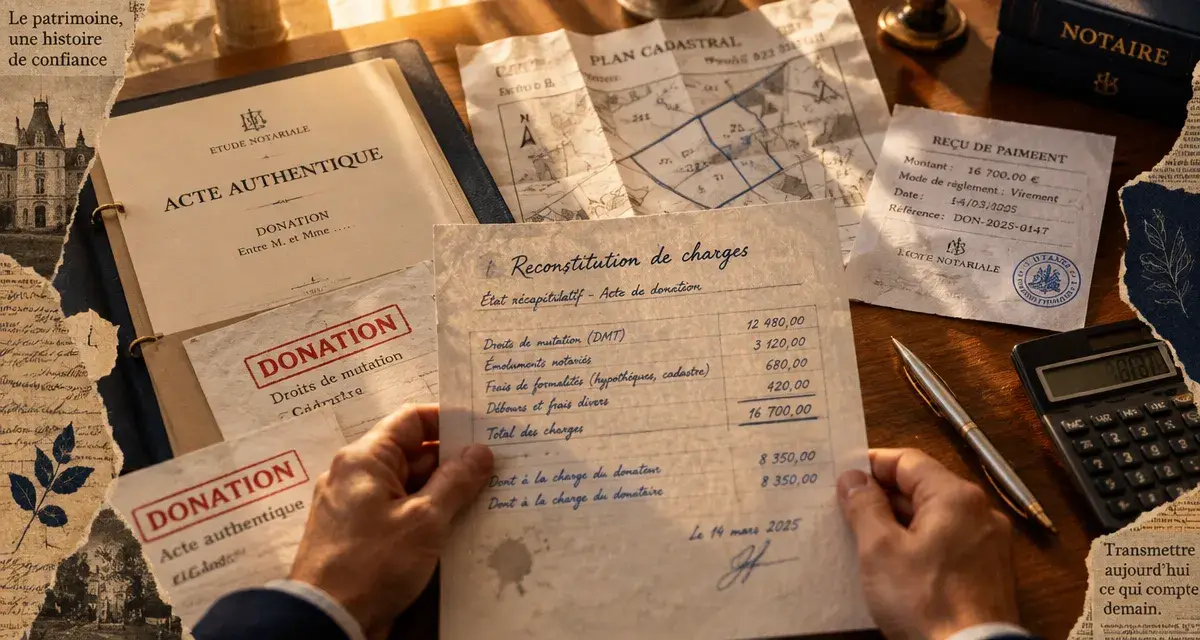
Avant de transmettre une quote-part, il est utile de reprendre les dépenses engagées depuis l’acquisition ou le décès : taxe foncière, assurance, travaux, échéances de prêt, indemnité d’occupation lorsqu’un indivisaire habite seul le logement et avances réglées par l’un pour le compte de tous.
Ces flux ne disparaissent pas parce que la propriété change de mains. Les reconstituer permet de distinguer les charges courantes, la dette personnelle et les comptes entre indivisaires. Cette vérification limite le risque que la donation déclenche un désaccord sur des sommes anciennes ou sur la répartition des dépenses après la transmission.
Fiscalité et frais : l’absence de prix ne signifie pas l’absence de coût
La base de la donation correspond à la valeur des droits donnés. Elle dépend de la valeur vénale du bien et de la quote-part transmise. L’évaluation doit être adaptée lorsqu’il existe un usufruit ou une nue-propriété. Les droits de donation sont ensuite calculés selon le lien entre le donateur et le bénéficiaire, après prise en compte des abattements disponibles et des donations antérieures sur quinze ans.
À titre d’illustration, pour une donation de 80 000 € à un enfant, l’abattement de 100 000 € par parent et par enfant peut conduire à une base taxable nulle et à 0 € de droits de donation, si l’abattement n’a pas déjà été utilisé. Cette situation n’efface pas les frais d’acte.
Pour un frère ou une sœur, l’abattement indiqué est de 15 932 €. Sur 80 000 €, la base après abattement serait donc de 64 068 € et les droits indicatifs d’environ 26 388 €. Sans lien de parenté, une taxation indicative de 60 % représenterait 48 000 € sur 80 000 €. Ces montants dépendent des hypothèses retenues et de la situation fiscale du bénéficiaire.
Il faut ajouter les émoluments du notaire, la TVA, les débours, les formalités fiscales et la publicité foncière. Le notaire établit le chiffrage adapté à la valeur du droit, au lien familial et au montage retenu.
Une donation peut aussi être rapportable à la succession ou porter atteinte à la réserve héréditaire. Selon les circonstances, les héritiers réservataires peuvent alors envisager une action en réduction. La vérification de la réserve et des donations antérieures doit donc intervenir avant la signature, et non après la transmission.
Prêt, dettes et avenir de l’indivision après la donation
Le transfert de propriété ne vaut pas transfert automatique de la dette. Si le donateur a signé un crédit immobilier, il reste engagé envers la banque tant que celle-ci n’a pas accepté une désolidarisation, une reprise du prêt par le bénéficiaire ou un nouveau financement. L’acte de donation organise les rapports entre les parties, mais il ne peut pas imposer seul une modification au prêteur.
La même prudence s’impose pour les dettes de l’indivision et le passif successoral. Une clause peut prévoir la répartition économique de certaines charges entre donateur et donataire, mais les droits des créanciers doivent être examinés séparément. La donation ne doit pas servir à éluder une dette ni à fragiliser les garanties attachées au bien.
Après la donation, le bénéficiaire peut souhaiter conserver l’indivision, préparer un partage amiable ou vendre ultérieurement sa quote-part. Le choix dépend de l’objectif recherché : transmettre à un proche, apaiser une indivision successorale, dégager des liquidités ou attribuer définitivement le bien à une seule personne.
Avant de signer, il faut donc vérifier la quote-part détenue, la nature du droit transmis, l’accord du bénéficiaire, les donations antérieures, les dettes, le crédit et les conséquences sur la réserve héréditaire. Cette analyse permet de choisir entre donation simple, donation-partage, vente ou partage, plutôt que de déplacer le conflit sans le résoudre.
Voir aussi

- Épargne et retraite : choisir entre avantage fiscal, argent disponible et revenu à vie - 27 octobre 2026
- Combien de temps pour toucher l’argent d’une succession ? Les 3 délais à distinguer - 25 octobre 2026
- Honoraires du notaire pour une succession : le coût des actes n’est pas celui de l’impôt - 24 octobre 2026