Succession sans bien immobilier : l’absence de notaire n’est pas automatique
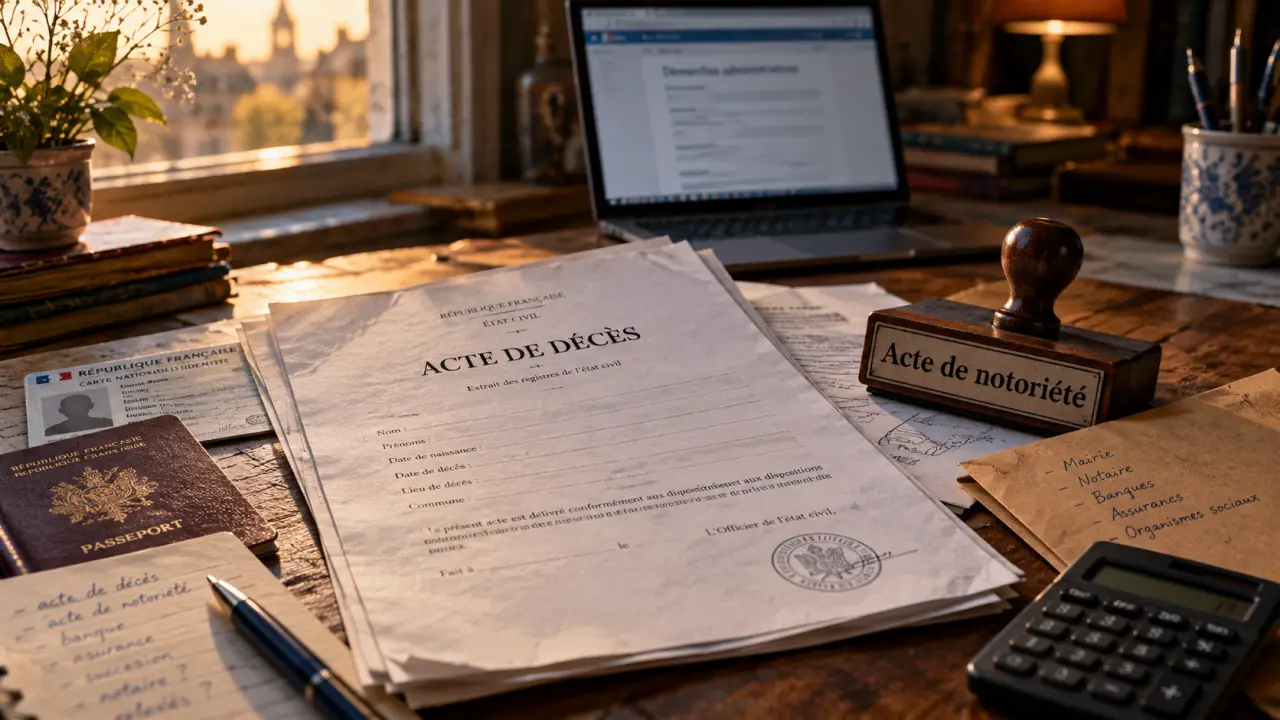
Oui, une succession sans bien immobilier peut être réglée sans notaire, mais l’absence de logement ou de terrain ne suffit pas. Il faut aussi vérifier le montant du patrimoine, les dispositions prises par le défunt et les justificatifs nécessaires pour établir les droits des héritiers. Avant de demander le déblocage des comptes, distinguez trois questions : qui hérite, quelles dettes restent à payer et quelles formalités fiscales accomplir.
Vérifier d’abord si un acte notarié reste nécessaire
Une succession composée uniquement d’argent, de meubles ou d’un véhicule peut sembler simple. Pourtant, le recours au notaire devient nécessaire lorsque la succession atteint 5 000 euros, notamment pour établir l’acte de notoriété prouvant la qualité d’héritier. Ce seuil concerne la succession, pas uniquement le solde d’un compte bancaire pris isolément.
Un notaire doit également intervenir en présence d’un testament ou d’une donation entre époux. Un testament manuscrit retrouvé au domicile ne doit donc pas être traité comme une simple instruction familiale : remettez-le à un notaire pour les formalités nécessaires.
- Aucun bien immobilier, succession inférieure à 5 000 euros, sans testament ni donation entre époux : un règlement sans notaire peut être envisageable.
- Succession atteignant 5 000 euros : prévoyez l’établissement d’un acte de notoriété.
- Héritier introuvable, mineur, protégé ou situation internationale : faites vérifier les démarches avant toute répartition.
- Désaccord familial : ne distribuez pas les fonds tant que les droits de chacun restent contestés.
Un conflit ne rend pas automatiquement toute intervention notariale obligatoire, mais il peut empêcher le partage amiable. Un notaire aide à clarifier les droits ; un avocat et, si nécessaire, le juge interviennent lorsque le litige persiste.
Constituer un dossier qui identifie les héritiers et le patrimoine
Réunir les documents avant de signer une attestation
Demandez l’acte de décès à la mairie compétente, puis rassemblez le livret de famille, les actes de naissance utiles, l’acte de mariage éventuel et les pièces d’identité. La composition familiale doit être vérifiée soigneusement : conjoint survivant, enfants d’une précédente union ou descendants d’un enfant décédé peuvent modifier la répartition.
Pour une petite succession remplissant les conditions légales, une attestation signée par l’ensemble des héritiers peut permettre certaines démarches bancaires. Elle doit notamment confirmer l’absence de testament, d’autres héritiers et de contestation, ainsi que l’absence de bien immobilier. Demandez à la banque son modèle et la liste exacte des pièces justificatives avant de recueillir les signatures.
Cette attestation n’est pas un acte de notoriété : ce dernier est établi par un notaire. Le certificat d’hérédité parfois évoqué dans les démarches anciennes n’est pas un document que la mairie est tenue de délivrer. Quant à l’expression « attestation dévolutive », elle désigne généralement un justificatif de la dévolution successorale délivré dans le cadre notarial.
Recenser les dettes aussi soigneusement que les avoirs
Listez les comptes, livrets, titres, meubles de valeur et véhicules, puis les crédits, impôts, factures et autres sommes dues. Vérifiez également les donations antérieures et les contrats d’assurance-vie. Ces derniers sont souvent transmis hors succession, mais leur traitement civil et fiscal comporte des exceptions : ne les assimilez pas automatiquement à un compte bancaire ordinaire.
Procédez comme une aiguille qui relie les pièces d’un même ouvrage : rattachez chaque montant à une preuve, puis à son traitement. Un tableau « bien ou dette, valeur au décès, justificatif, démarche restante » permet de repérer une facture comptée deux fois, un virement inexpliqué ou un livret oublié. Cette traçabilité facilite aussi les échanges entre héritiers.
Si les dettes sont incertaines, ne partagez pas précipitamment les biens. Certains actes peuvent valoir acceptation tacite de la succession. La renonciation ou l’acceptation à concurrence de l’actif net répondent à des formalités spécifiques, à examiner avant de disposer du patrimoine.
Demander les fonds à la banque sans confondre paiement et partage
Informez chaque banque du décès et demandez une situation des avoirs et engagements à cette date. Les comptes individuels sont en principe bloqués dès que l’établissement est averti. Le fonctionnement d’un compte joint obéit à des règles différentes ; son maintien ne signifie pas que tout son solde appartient au cotitulaire survivant.
Pour obtenir la clôture et le versement des fonds dans le cadre simplifié d’une petite succession, la banque vérifie les conditions applicables, l’attestation des héritiers et les justificatifs d’état civil. Elle peut notamment demander un certificat d’absence d’inscription de dispositions de dernières volontés. Les contrôles internes ne remplacent pas les règles légales, mais une pièce manquante peut retarder le dossier.
- Demandez par écrit la liste des documents et le fondement d’une éventuelle demande d’acte notarié.
- Transmettez un dossier complet avec les coordonnées de tous les héritiers.
- Conservez le relevé des sommes versées et des dépenses réglées.
- Formalisez la répartition convenue avant de distribuer le solde.
Le seuil de 5 000 euros ne doit pas être confondu avec les plafonds propres au paiement de certaines dépenses après décès, notamment les obsèques, qui peuvent évoluer. Une facture funéraire peut, sous conditions et dans la limite du plafond applicable, être réglée directement depuis le compte sans attendre le partage définitif.
Traiter la déclaration fiscale indépendamment du notaire
Ne pas recourir à un notaire ne dispense pas de déclaration de succession. Lorsqu’elle est exigée, elle doit généralement être déposée dans les 6 mois suivant un décès en France et dans les 12 mois lorsque le décès survient à l’étranger, sous réserve des règles particulières applicables.
La dispense dépend notamment du lien de parenté et de l’actif brut, c’est-à-dire avant déduction des dettes :
- Pour les enfants, les autres héritiers en ligne directe, le conjoint survivant ou le partenaire de Pacs, le seuil est de 50 000 euros, sous condition notamment de ne pas avoir reçu du défunt de donation ou de don manuel non déclaré ou non enregistré.
- Pour les autres bénéficiaires, la dispense concerne en principe un actif brut inférieur à 3 000 euros.
La période de 15 ans intervient notamment dans le rappel fiscal des donations antérieures pour le calcul des abattements et des droits. Elle ne doit pas être confondue avec les conditions de dispense de déclaration.
Lorsqu’une déclaration est nécessaire, utilisez le formulaire 2705-SD et ses annexes adaptées, disponibles sur Impots.gouv.fr. Le service chargé de l’enregistrement compétent peut préciser les modalités de dépôt. Une exonération de droits, notamment pour le conjoint survivant, ne signifie pas automatiquement une dispense déclarative.
Comparer l’économie de frais avec la sécurité obtenue
Une succession sans notaire évite les frais des actes qui ne sont pas nécessaires, mais elle n’est pas forcément gratuite : frais bancaires autorisés, justificatifs ou conseil ponctuel peuvent subsister. Les droits de succession, lorsqu’ils sont dus, ne dépendent pas du choix de recourir ou non au notaire. Le versement des fonds successoraux peut toutefois prendre du temps.
Avec un notaire, la facture dépend des actes accomplis, des émoluments réglementés, des débours et des éventuelles prestations à honoraires libres. Demandez une estimation détaillée plutôt que de considérer le seul coût de l’acte de notoriété comme le prix du règlement complet.
Pour une petite succession claire et sans dette incertaine, les héritiers peuvent avancer eux-mêmes. Dès qu’apparaissent une donation ancienne, une composition familiale complexe ou un désaccord, un accompagnement ciblé devient utile. Vérifiez les conditions officielles sur Service-public.fr et les obligations fiscales sur Impots.gouv.fr avant de signer l’attestation ou de répartir les fonds.

- Épargne et retraite : choisir entre avantage fiscal, argent disponible et revenu à vie - 27 octobre 2026
- Combien de temps pour toucher l’argent d’une succession ? Les 3 délais à distinguer - 25 octobre 2026
- Honoraires du notaire pour une succession : le coût des actes n’est pas celui de l’impôt - 24 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Meilleur cabinet de gestion de patrimoine : le bon choix se mesure à la qualité du diagnostic
 Changer de notaire en cours de succession est possible, mais les frais déjà engagés restent dus
 Succession d’un compte-titres : les plus-values s’effacent, pas les droits ni le risque de baisse
 Honoraires du notaire pour une succession : le coût des actes n’est pas celui de l’impôt