Déclaration partielle de succession : les 30 500 € portent sur les versements, pas sur les intérêts
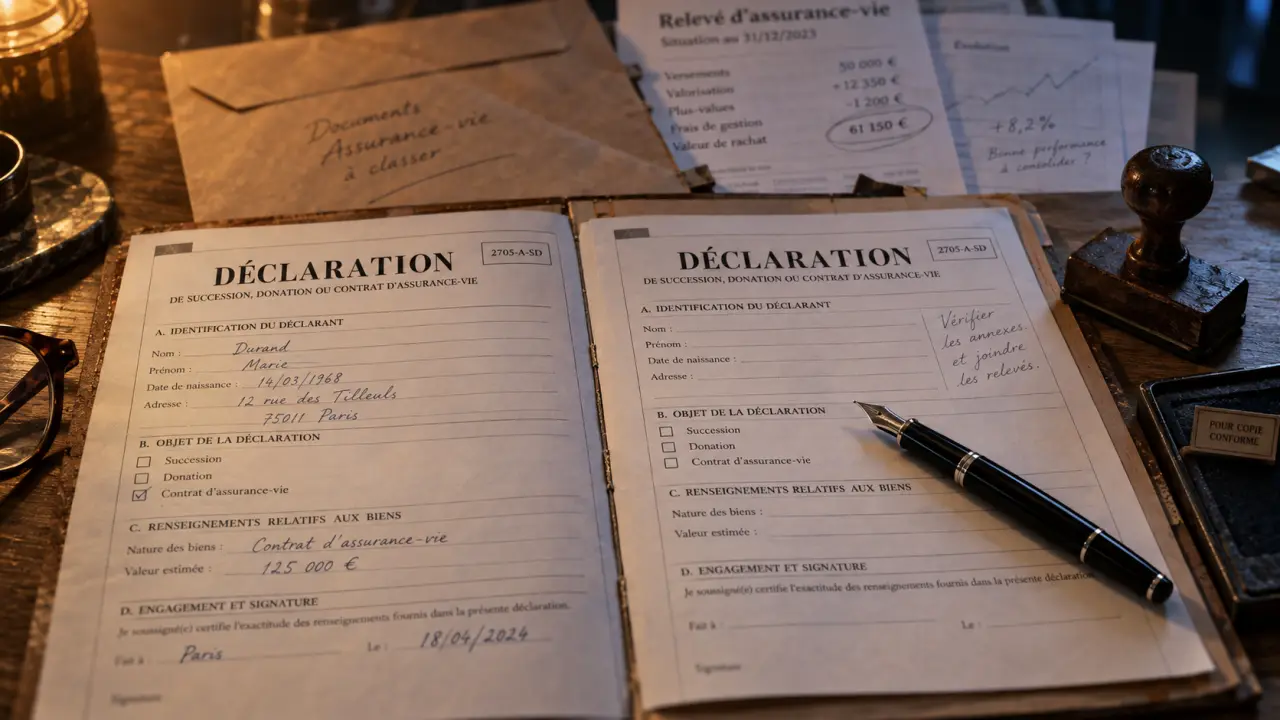
La déclaration partielle de succession concerne certains capitaux issus d’un contrat d’assurance vie après le décès de l’assuré. Elle se remplit avec le formulaire Cerfa 2705-A-SD, notamment lorsque des versements ont été effectués après les 70 ans de l’assuré. Avant de le signer, il faut distinguer les primes versées des intérêts produits par le contrat et vérifier les informations transmises par l’assureur.
À quoi sert la déclaration partielle de succession ?
Le décès ouvre la succession, mais tous les biens et contrats ne suivent pas le même circuit déclaratif. La déclaration partielle de succession est un document ciblé, consacré à une situation particulière liée à l’assurance vie. Elle permet à l’administration fiscale d’examiner les versements concernés et de déterminer leur traitement, notamment l’exonération ou les droits de succession éventuellement dus.
Le formulaire utilisé est le Cerfa 2705-A-SD. Il ne faut pas le confondre avec le Cerfa 2705-SD, qui correspond à la déclaration générale de succession. Le premier porte sur les contrats d’assurance vie relevant de la fiscalité prévue à l’article 757 B du Code général des impôts. Le second concerne plus largement les éléments du patrimoine successoral qui doivent être déclarés.
| Document | Rôle principal | Situation visée |
|---|---|---|
| Cerfa 2705-A-SD | Déclaration partielle de succession | Assurance vie et versements concernés après 70 ans |
| Cerfa 2705-SD | Déclaration de succession | Déclaration générale des éléments successoraux |
Cette distinction évite de traiter le contrat d’assurance vie comme un élément identique aux autres biens de la succession. La déclaration partielle complète le dossier lorsque les conditions liées au contrat et à l’âge de l’assuré sont réunies. Elle ne remplace donc pas automatiquement la déclaration générale de succession.
Dans quel cas le Cerfa 2705-A-SD est-il nécessaire ?
Le formulaire est généralement demandé lorsqu’un contrat d’assurance vie a été souscrit après le 20 novembre 1991 et que l’assuré a effectué des versements après son 70e anniversaire. Les bénéficiaires concernés doivent alors déclarer les sommes entrant dans ce cadre pour que leur régime fiscal soit déterminé.
Le critère à examiner n’est pas seulement le montant finalement versé au décès. Il faut aussi regarder la date de souscription du contrat, l’âge de l’assuré au moment de chaque versement et la nature des sommes présentes sur le contrat. Un même contrat peut contenir des versements réalisés à des périodes différentes.
Les versements après 70 ans, hors intérêts
Le point central concerne les versements, également appelés primes, effectués après 70 ans. Les intérêts et les plus-values produits par ces versements ne sont pas pris en compte de la même manière dans l’assiette déclarée au titre de l’article 757 B. Le montant à contrôler n’est donc pas simplement le capital décès versé au bénéficiaire.
Il faut isoler la part correspondant aux primes versées après 70 ans, en la distinguant des intérêts. Cette vérification est essentielle lorsque l’assureur indique un montant global sur un relevé ou un document prérempli. En cas d’écart ou de doute, demandez le détail des sommes retenues.
Un abattement global de 30 500 € s’applique aux versements concernés. Ce montant ne correspond ni à 30 500 € d’intérêts ni à 30 500 € attribués automatiquement à chaque bénéficiaire. Lorsqu’il existe plusieurs bénéficiaires ou plusieurs contrats, le calcul doit partir de l’ensemble des primes concernées, avant de tenir compte de la répartition applicable à chacun.
Une logique de tri, pas un calcul du capital total
Pour éviter les confusions, examinez chaque versement séparément. Sa date, l’âge de l’assuré au moment du versement et son origine permettent de le classer dans la bonne catégorie. Cette méthode évite de déclarer tout le capital décès sans distinguer les sommes qui relèvent de la déclaration partielle.
Un contrat peut réunir des versements antérieurs et postérieurs à 70 ans, ainsi que des produits financiers. L’objectif est donc d’isoler la bonne partie du capital. Il ne suffit pas de recopier le montant global communiqué au bénéficiaire sans vérifier sa composition.
Qui remplit le formulaire et faut-il un notaire ?
La déclaration partielle de succession concerne le bénéficiaire du contrat d’assurance vie. En pratique, l’assureur peut transmettre un formulaire déjà renseigné avec les informations dont il dispose. Le bénéficiaire doit toutefois relire le document, compléter les rubriques manquantes et le signer.
Lorsque plusieurs bénéficiaires sont concernés, chacun doit être identifié clairement. La répartition des capitaux doit aussi être compréhensible, notamment lorsque les bénéficiaires ne reçoivent pas la même quote-part. Une information incomplète peut compliquer le traitement du dossier ou retarder la mise à disposition des fonds.
Le recours à un notaire n’est pas systématiquement obligatoire pour remplir le Cerfa 2705-A-SD. Un bénéficiaire peut effectuer cette démarche lui-même s’il dispose des informations nécessaires. L’aide d’un notaire peut toutefois être utile lorsque la succession comprend d’autres biens, des donations antérieures, plusieurs contrats difficiles à retracer ou une répartition complexe entre héritiers et bénéficiaires.
Comment vérifier et compléter la déclaration sans erreur ?
Avant de signer, rassemblez les documents transmis par l’assureur et contrôlez la cohérence de chaque donnée. Une erreur concernant l’identité du défunt, la date du contrat ou le montant des primes peut retarder l’examen du dossier et le règlement du capital.
Les informations à contrôler en priorité
- L’identité complète de la personne défunte : nom, prénom, date de naissance et date de décès.
- Le numéro du contrat d’assurance vie et sa date de souscription.
- Le montant exact des versements effectués après 70 ans, en les distinguant des intérêts.
- L’identité et les coordonnées du ou des bénéficiaires.
- La quote-part ou la répartition des capitaux lorsqu’il y a plusieurs bénéficiaires.
Ne modifiez pas un montant prérempli sans justificatif. Si les primes retenues ne correspondent pas à vos documents, demandez à l’assureur le détail des versements concernés. Cette précaution compte particulièrement lorsque le contrat a été alimenté pendant de nombreuses années ou qu’il a connu des arbitrages, des rachats partiels ou des versements irréguliers.
Vérifiez aussi que les informations du contrat correspondent bien à celui qui est mentionné dans les échanges avec l’assureur. En présence de plusieurs contrats, chaque référence doit être rattachée aux bons versements et aux bons bénéficiaires. Cette vérification limite les confusions entre un montant global et la seule part soumise à déclaration.
La signature des deux exemplaires
Le Cerfa doit être signé en deux exemplaires. Complétez les rubriques utiles et relisez le formulaire avant d’apposer votre signature. La signature ne corrige pas une information incomplète ou un montant erroné.
Conservez une copie complète du dossier envoyé, avec les courriers de l’assureur et les justificatifs utilisés pour contrôler les montants. Ces documents permettent de retrouver les informations communiquées si l’administration ou l’assureur demande une précision ultérieure.
Où envoyer la déclaration partielle de succession ?
Les deux exemplaires doivent être adressés au centre des impôts compétent pour le domicile du défunt. Le lieu de résidence du bénéficiaire n’est donc pas le critère déterminant. Le dossier est rattaché au service fiscal compétent pour la succession de la personne décédée.
L’envoi s’effectue par courrier. Avant l’expédition, vérifiez l’adresse précise du centre des impôts départemental concerné et relisez les coordonnées inscrites sur le formulaire. Un envoi suivi peut être utile pour conserver une preuve de dépôt, notamment si l’assureur attend le retour d’un exemplaire visé pour poursuivre le règlement du capital.
La déclaration partielle ne remplace pas nécessairement la déclaration générale de succession. Si la situation familiale ou patrimoniale impose d’autres formalités, le Cerfa 2705-A-SD complète le dossier pour la partie assurance vie concernée. La démarche consiste donc à traiter séparément le contrat, les versements effectués après 70 ans et les autres éléments du patrimoine successoral.
Voir aussi

- Épargne et retraite : choisir entre avantage fiscal, argent disponible et revenu à vie - 27 octobre 2026
- Combien de temps pour toucher l’argent d’une succession ? Les 3 délais à distinguer - 25 octobre 2026
- Honoraires du notaire pour une succession : le coût des actes n’est pas celui de l’impôt - 24 octobre 2026