Un cabinet de conseil en assurance-vie pour aligner votre contrat sur vos projets
Deux expertises, deux types d’accompagnement
Avant de solliciter un cabinet, il faut distinguer le conseil patrimonial du conseil B2B. Le premier s’adresse aux particuliers, aux familles, aux dirigeants et aux investisseurs qui veulent structurer une épargne, préparer leur retraite, obtenir des revenus complémentaires ou organiser une transmission. Le second concerne les professionnels de l’assurance confrontés à des enjeux de stratégie, de conformité, d’organisation ou de digitalisation.
Pour le particulier : relier le contrat à un projet de vie
Un contrat d’assurance-vie n’est pas une allocation définitive. Il doit évoluer selon l’horizon de placement, la composition du patrimoine, la capacité à supporter les fluctuations, la situation familiale et le besoin de disponibilité des capitaux. Un cabinet compétent commence donc par une analyse globale avant de recommander un contrat, des supports ou un mode de gestion.
Cette démarche évite de souscrire un contrat riche en options inutiles, de cumuler des frais mal identifiés ou de placer une épargne de précaution sur des unités de compte exposées à une perte en capital. Elle permet aussi de vérifier si un contrat existant reste adapté après un changement professionnel, un mariage, une naissance, une cession d’entreprise ou l’approche de la retraite.
Pour les acteurs de l’assurance : transformer sans dissocier les métiers
Un cabinet de conseil spécialisé dans l’assurance peut intervenir auprès des assureurs, des mutuelles et des acteurs de l’assistance sur des sujets d’actuariat, de finance, de conformité, de performance commerciale, de parcours client et de systèmes d’information. Son intervention ne s’arrête pas à la définition d’une stratégie. Il doit aussi traduire les orientations en processus, en règles de gouvernance, en indicateurs et en solutions opérationnelles.
Dans une entreprise d’assurance, la souscription, la gestion des contrats, l’indemnisation, la conformité et la relation client sont liées. Modifier un processus sans examiner les autres peut entraîner des ressaisies, des délais supplémentaires ou une dégradation de l’expérience assurée. Une transformation solide commence donc par la cartographie des flux, des données et des décisions métier, avant la digitalisation d’un écran ou le remplacement d’un outil. Cet alignement facilite le déploiement du projet.
Choisir une assurance-vie à partir des objectifs, pas du seul rendement
L’assurance-vie peut accueillir une épargne de moyen ou long terme, compléter une stratégie de retraite, préparer un projet ou faciliter une transmission. Aucun de ces objectifs ne suffit, à lui seul, à déterminer le bon contrat. La solution dépend d’un arbitrage entre disponibilité, fiscalité, risque, frais et diversité des supports.
Fonds en euros ou unités de compte : comprendre ce que l’on détient
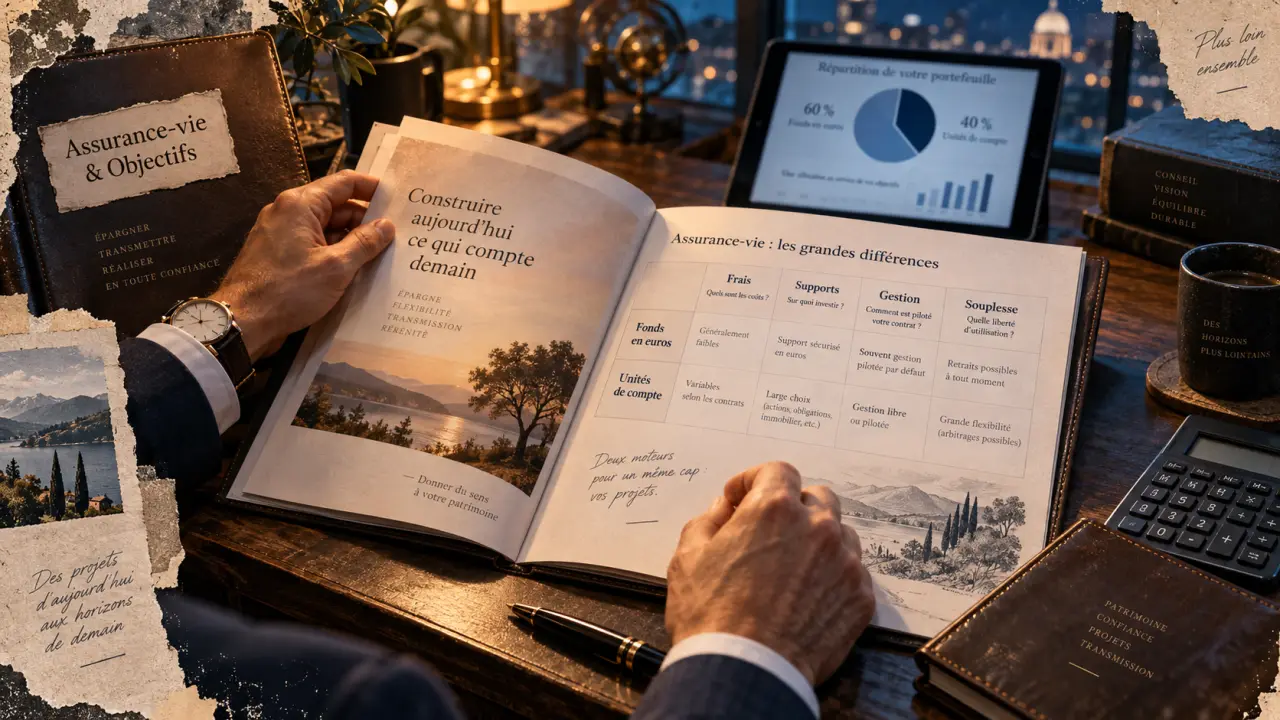
Le fonds en euros répond à une logique de sécurisation du capital, sous réserve des conditions prévues par le contrat et de la solidité de l’assureur. Les unités de compte donnent accès à des supports financiers ou immobiliers, mais ne garantissent pas le capital investi. Leur valeur peut augmenter ou diminuer selon l’évolution des marchés et des actifs détenus.
Dans un contrat multisupport, une allocation peut associer fonds en euros et unités de compte pour ajuster le niveau de risque à l’horizon du projet. Les supports accessibles peuvent notamment inclure des ETF, des SCPI, des produits structurés et du Private Equity. Ils présentent des caractéristiques différentes en matière de volatilité, de liquidité, de frais, de durée de détention et de risque de perte en capital. La diversification ne supprime pas le risque. Elle limite surtout la concentration de l’épargne sur un seul support ou un seul moteur de performance.
- Un projet proche appelle une vigilance particulière sur la disponibilité des capitaux et les variations de valeur.
- Un horizon long peut permettre d’envisager une exposition progressive aux unités de compte, selon le niveau de risque accepté.
- Un objectif de transmission nécessite d’étudier à la fois le contrat, la clause bénéficiaire et la situation familiale.
Les critères à examiner avant de signer ou de conserver un contrat
Comparer deux assurances-vie uniquement sur leur performance passée ou sur le nom de l’assureur ne suffit pas. Un cabinet de conseil en assurance-vie doit présenter les critères de sélection, les limites des comparaisons et ses modalités de rémunération. Cette transparence aide le souscripteur à apprécier l’indépendance du conseil et à comprendre les éventuels liens entre la recommandation et les produits proposés.
| Critère | Ce qu’il faut vérifier | Pourquoi c’est déterminant |
|---|---|---|
| Frais | Frais sur versements, de gestion, d’arbitrage et frais propres aux supports | Ils réduisent la performance nette sur la durée. |
| Supports | Qualité, diversité, conditions d’accès et niveau de risque | Ils déterminent les possibilités de diversification. |
| Gestion | Gestion libre, conseillée, pilotée ou sous mandat | Le choix dépend du temps disponible, des connaissances et du degré d’autonomie souhaité. |
| Souplesse | Versements, rachats, arbitrages, avance et options de sécurisation | Un contrat doit rester utilisable lorsque les projets évoluent. |
La gestion libre convient à l’épargnant qui veut sélectionner et suivre lui-même ses supports. La gestion conseillée laisse la décision finale au souscripteur. La gestion pilotée ou sous mandat délègue davantage les arbitrages selon un profil défini. Dans tous les cas, la compréhension du risque reste nécessaire : déléguer la gestion ne transforme pas des unités de compte en placements garantis.
L’optimisation d’un contrat existant passe souvent par un audit ciblé. Il faut examiner la répartition réelle des supports, le niveau de frais, l’ancienneté fiscale, les options de sécurisation des plus-values, l’intérêt d’un investissement progressif et la cohérence de la clause bénéficiaire. Une avance sur contrat peut également être étudiée selon le besoin de liquidités, ses conditions et sa place dans la stratégie patrimoniale globale.
Fiscalité, retraits et transmission : des décisions à préparer
La fiscalité de l’assurance-vie dépend notamment de la date des versements, de l’ancienneté du contrat, du montant des retraits et de la situation du souscripteur. Un rachat ne porte pas fiscalement sur la totalité de la somme retirée, mais sur la part de gains qu’elle contient. La stratégie de retrait mérite donc d’être préparée plutôt que décidée dans l’urgence.
Parmi les repères couramment utilisés, les intérêts retirés avant huit ans relèvent d’un prélèvement forfaitaire unique, ou Flat Tax, de 30 %. Après huit ans, le régime présenté prévoit 17,2 % jusqu’à 4 600 € d’intérêts pour une personne seule et jusqu’à 9 200 € pour un couple. Ces règles doivent être vérifiées au regard de chaque situation. La date des versements, le montant détenu et la configuration familiale peuvent modifier le traitement applicable.
La clause bénéficiaire mérite autant d’attention que l’allocation financière. Une rédaction trop générale, obsolète ou imprécise peut compliquer le règlement des capitaux. Elle doit être relue lors des grandes étapes familiales et patrimoniales, notamment en présence d’un conjoint, d’enfants mineurs, d’un bénéficiaire fragile, d’une famille recomposée ou d’une résidence hors de France.
Assurance-vie, PER, PEA et compte-titres : penser complémentarité
Ces enveloppes ne répondent pas exactement aux mêmes objectifs. Une stratégie patrimoniale peut consister à les combiner plutôt qu’à les opposer. Le PER est orienté vers la préparation de la retraite et implique une disponibilité plus encadrée. Le PEA est conçu pour l’investissement en actions éligibles, avec son propre cadre fiscal. Le compte-titres offre une grande liberté de supports, mais ne procure pas les mêmes mécanismes que l’assurance-vie en matière de transmission.
L’assurance-vie se distingue par sa souplesse de versement et de retrait, la variété possible des supports et l’importance de la clause bénéficiaire. Elle n’est toutefois pas automatiquement prioritaire. Un projet immobilier proche, un besoin de trésorerie, une forte sensibilité au risque ou une préparation spécifique de la retraite peuvent orienter vers une autre enveloppe, ou vers une répartition entre plusieurs solutions.
Un premier rendez-vous utile ne vise pas à vendre un contrat immédiatement. Il sert à clarifier les objectifs, à examiner les placements déjà détenus, à identifier les contraintes fiscales et familiales, puis à établir les priorités. Pour un professionnel de l’assurance, la même logique s’applique : cadrer le problème, mobiliser les expertises métier et technologiques nécessaires, puis construire une feuille de route réalisable jusqu’à sa mise en œuvre.
Voir aussi

- Épargne et retraite : choisir entre avantage fiscal, argent disponible et revenu à vie - 27 octobre 2026
- Combien de temps pour toucher l’argent d’une succession ? Les 3 délais à distinguer - 25 octobre 2026
- Honoraires du notaire pour une succession : le coût des actes n’est pas celui de l’impôt - 24 octobre 2026