Défiscalisation à Toulouse : choisir entre immobilier, PER et placements ciblés
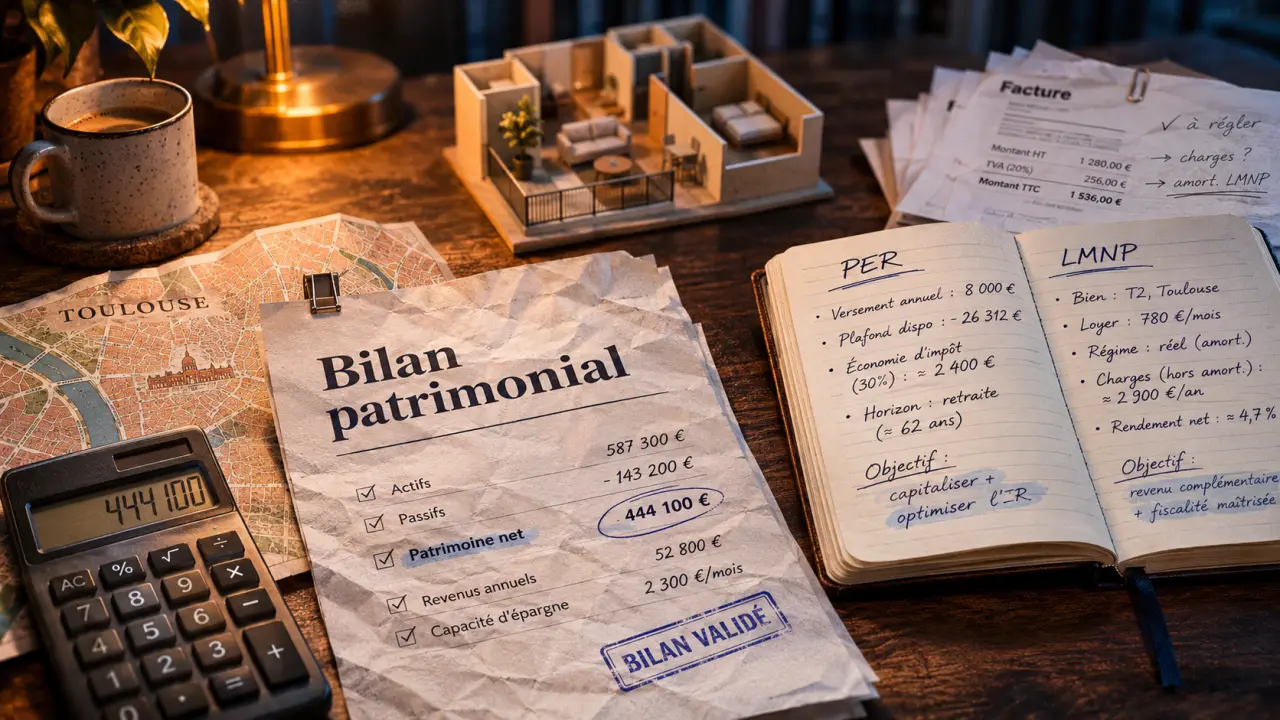
Réduire ses impôts peut être pertinent, mais seulement si l’opération tient aussi debout sur le plan patrimonial. À Toulouse, la défiscalisation attire souvent les contribuables fortement imposés, les investisseurs immobiliers et les indépendants qui veulent préparer leur retraite. Le bon réflexe consiste à comparer les dispositifs disponibles, leur effort d’épargne réel, leur durée d’engagement et les risques associés avant de signer.
Commencer par le bon diagnostic fiscal et patrimonial
La défiscalisation n’est pas une stratégie en soi : c’est un levier. Avant de choisir un dispositif, il faut regarder votre tranche marginale d’imposition, la composition de votre foyer, vos revenus fonciers, votre capacité d’emprunt, votre horizon de placement et votre besoin de liquidité. Deux foyers toulousains avec le même impôt peuvent avoir des solutions très différentes si l’un prépare sa retraite dans quinze ans et l’autre souhaite transmettre un patrimoine à ses enfants.
Un point est souvent sous-estimé : l’économie d’impôt ne doit jamais masquer le coût global. Un investissement immobilier peut générer des frais de notaire, des travaux, des charges de copropriété, de la vacance locative ou une fiscalité à la revente. Un placement retraite peut bloquer l’épargne jusqu’à l’âge de départ, sauf cas de déblocage prévus. Une réduction d’impôt obtenue trop vite peut donc devenir inconfortable si elle n’est pas compatible avec votre trésorerie.
Pour poser les bases, il est utile de distinguer trois objectifs :
- réduire l’impôt sur le revenu, avec des dispositifs ouvrant droit à déduction, réduction ou crédit d’impôt ;
- développer un patrimoine, notamment via l’immobilier locatif ou les placements financiers ;
- préparer une étape de vie, comme la retraite, la transmission ou la baisse future des revenus professionnels.
Cette hiérarchie évite de choisir un produit uniquement parce qu’il promet une baisse d’impôt immédiate. Une stratégie solide commence par un bilan patrimonial, puis par la sélection des enveloppes réellement adaptées.
Immobilier à Toulouse : des opportunités, mais pas un chèque en blanc
L’immobilier reste le premier réflexe pour défiscaliser à Toulouse. La ville bénéficie d’un marché locatif actif, porté par les étudiants, les jeunes actifs, les familles et les salariés des grands bassins d’emploi de l’agglomération. Mais l’attractivité locale ne suffit pas : l’adresse, le prix d’achat, le niveau de travaux et le loyer réaliste font toute la différence.
Location meublée : amortir plutôt que réduire directement
La location meublée, souvent utilisée en statut LMNP, ne fonctionne pas comme une réduction d’impôt classique. Son intérêt vient surtout de la possibilité d’amortir le bien et le mobilier, sous conditions, pour limiter la fiscalité sur les loyers. À Toulouse, ce schéma peut être pertinent pour un studio étudiant proche des pôles universitaires, un deux-pièces bien desservi par les transports ou un logement destiné à une mobilité professionnelle.
La limite principale tient à l’équilibre locatif. Un bien trop cher, mal agencé ou éloigné des usages réels des locataires peut perdre l’avantage fiscal par manque de rendement. Il faut aussi anticiper la gestion : renouvellement du mobilier, rotation des occupants, entretien, diagnostics et respect des règles propres à la location meublée.
Déficit foncier : utile quand les travaux sont cohérents
Le déficit foncier peut convenir aux propriétaires de biens nus générant des revenus fonciers, notamment lorsqu’un logement ancien nécessite des travaux d’entretien, de réparation ou d’amélioration. Une partie du déficit peut s’imputer sur le revenu global dans certaines limites, le reste étant reportable selon les règles en vigueur.
À Toulouse, l’ancien peut séduire dans des quartiers où le cachet architectural est recherché. Mais la patine d’un appartement, ses tomettes, ses briques apparentes ou ses menuiseries anciennes ne doivent pas faire oublier l’audit technique. Le charme visible raconte une histoire ; la fiscalité, elle, regarde les factures, la nature des travaux et la capacité du bien à se louer ensuite à un prix cohérent. Un logement ancien peut devenir une excellente opération si l’on transforme une usure maîtrisée en valeur d’usage, pas si l’on paie trop cher une esthétique qui cache des charges lourdes.
Nue-propriété et ancien réglementé : des solutions plus ciblées
L’achat en nue-propriété peut intéresser les contribuables qui cherchent à se constituer un patrimoine sans percevoir de loyers immédiats. L’investisseur achète la nue-propriété avec une décote, tandis qu’un usufruitier perçoit les revenus pendant une durée déterminée. L’intérêt fiscal dépend surtout de l’absence de revenus locatifs pendant la période et d’une vision long terme.
D’autres dispositifs liés à l’ancien, aux secteurs protégés ou aux travaux patrimoniaux peuvent exister, mais ils exigent une analyse fine. Ils ne conviennent pas à tous les profils, car les contraintes administratives, les engagements de conservation et le niveau de travaux peuvent être élevés. Dans le centre historique toulousain, l’emplacement peut être un atout, mais il ne remplace jamais l’étude juridique et financière du dossier.
Placements financiers : défiscaliser sans acheter un appartement
La défiscalisation à Toulouse ne se limite pas à l’immobilier. Pour certains foyers, les placements financiers offrent une réponse plus souple, plus progressive et mieux adaptée à une capacité d’épargne mensuelle.
PER : réduire l’impôt aujourd’hui, préparer demain
Le Plan d’Épargne Retraite permet de déduire certains versements du revenu imposable, dans les limites applicables à chaque situation. Il est particulièrement intéressant pour les contribuables situés dans une tranche marginale d’imposition élevée, car l’économie d’impôt dépend du niveau d’imposition. En contrepartie, l’épargne est en principe destinée à la retraite, avec une fiscalité à la sortie qui doit être anticipée.
Le PER doit donc être pensé avec votre future baisse de revenus, votre statut professionnel, votre âge et votre besoin de capital au moment du départ en retraite. Un cadre toulousain proche de la fin de carrière ne l’utilisera pas comme un entrepreneur de 40 ans qui souhaite lisser son effort d’épargne.
FCPI, FIP et investissements à risque
Certains fonds investis dans des PME ou des entreprises innovantes peuvent ouvrir droit à une réduction d’impôt. Leur intérêt fiscal est réel, mais il s’accompagne d’un risque de perte en capital, d’une durée de blocage et d’une liquidité limitée. Ce type de support doit rester une poche mesurée dans une allocation globale, et non le centre du patrimoine.
Avant d’y investir, il faut comprendre ce que vous financez, la durée recommandée, les frais et les scénarios de sortie. Une réduction d’impôt ne compense pas automatiquement une mauvaise performance ou une perte partielle du capital.
Les limites à connaître avant de s’engager
La plupart des erreurs viennent d’un raisonnement trop court : “je paie trop d’impôt, donc je dois défiscaliser”. Or certains dispositifs sont soumis au plafonnement global des niches fiscales, généralement fixé à 10 000 € par an pour de nombreux avantages fiscaux. Dépasser ce cadre peut réduire l’intérêt réel de l’opération.
| Levier | Atout principal | Point de vigilance |
|---|---|---|
| LMNP | Fiscalité des loyers optimisée par l’amortissement | Gestion locative, prix d’achat, règles comptables |
| Déficit foncier | Travaux pouvant réduire la pression fiscale | Nature des travaux, location nue, conservation du bien |
| PER | Déduction des versements du revenu imposable | Blocage jusqu’à la retraite et fiscalité à la sortie |
| FCPI/FIP | Réduction d’impôt potentielle | Risque de perte en capital et liquidité faible |
Il faut aussi intégrer la durée d’engagement. Certains montages immobiliers imposent une location pendant plusieurs années, des plafonds de loyers ou des conditions spécifiques. D’autres placements exigent de conserver les parts pour ne pas remettre en cause l’avantage fiscal. Si votre situation familiale ou professionnelle change, cette rigidité peut devenir pénalisante.
Enfin, la défiscalisation ne corrige pas un mauvais prix d’achat. À Toulouse comme ailleurs, payer un bien trop cher au prétexte d’un avantage fiscal revient souvent à déplacer le problème : l’économie d’impôt est visible immédiatement, tandis que la faible rentabilité, les charges ou la moins-value potentielle apparaissent plus tard.
Construire une stratégie adaptée à votre situation toulousaine
Une bonne stratégie combine souvent plusieurs leviers plutôt qu’un seul produit. Par exemple, un foyer fortement imposé peut associer des versements réguliers sur un PER, un investissement locatif meublé bien situé et une réflexion sur l’assurance-vie pour organiser la liquidité et la transmission. L’enjeu n’est pas d’empiler les dispositifs, mais d’obtenir un ensemble cohérent.
À Toulouse, l’approche locale compte : tension locative selon les quartiers, proximité des transports, profil des locataires, qualité énergétique du logement, évolution des projets de vie. Un appartement destiné à un étudiant n’a pas les mêmes critères qu’un logement familial ou qu’un bien patrimonial à conserver vingt ans. Le choix fiscal doit donc être validé par une lecture immobilière et patrimoniale, pas seulement par une simulation d’impôt.
Avant de décider, posez-vous quatre questions simples :
- Quel impôt veux-je réduire et pour combien de temps ?
- Quel effort d’épargne puis-je supporter sans fragiliser mon budget ?
- Quelle liquidité dois-je conserver pour les imprévus ou les projets familiaux ?
- Quel risque suis-je prêt à accepter en capital, en gestion ou en durée ?
La défiscalisation devient utile lorsqu’elle sert une trajectoire claire : sécuriser des revenus futurs, développer un patrimoine transmissible, préparer la retraite ou optimiser des revenus déjà constitués. Pour éviter les arbitrages précipités, un accompagnement indépendant permet de comparer les options, de vérifier les limites fiscales et de construire une solution réellement adaptée à votre situation à Toulouse.
- Fiscalité du contrat de capitalisation : seuls les gains retirés sont taxés, mais la succession change tout - 22 novembre 2026
- Aide au premier achat immobilier à Toulouse : 6 000 € ou 10 000 € avec le Pass, sous conditions - 21 novembre 2026
- Simulation loi Denormandie à Toulouse : vérifiez l’éligibilité avant de compter l’économie d’impôt - 20 novembre 2026