Amendement sur la plus-value immobilière : cinq ans d’occupation ou une exception pour vendre ?
L’amendement I-CF1426, présenté dans le cadre du PLF 2026, propose de conditionner l’exonération de la plus-value sur la résidence principale à cinq années d’occupation, avec des exceptions. Son adoption en commission ne suffit toutefois pas à rendre cette condition applicable. Pour un propriétaire qui prépare une vente, il faut distinguer le régime fiscal de référence, la modification envisagée et le texte effectivement en vigueur à la date de cession.
Les cinq ans envisagés ne sont pas une simple durée de propriété
L’article 150 U, II-1° du Code général des impôts prévoit l’exonération de la plus-value réalisée lors de la vente de la résidence principale. Cette exonération concerne l’impôt sur le revenu et les prélèvements sociaux. Elle peut également couvrir ses dépendances immédiates et nécessaires, sous les conditions applicables à leur cession.
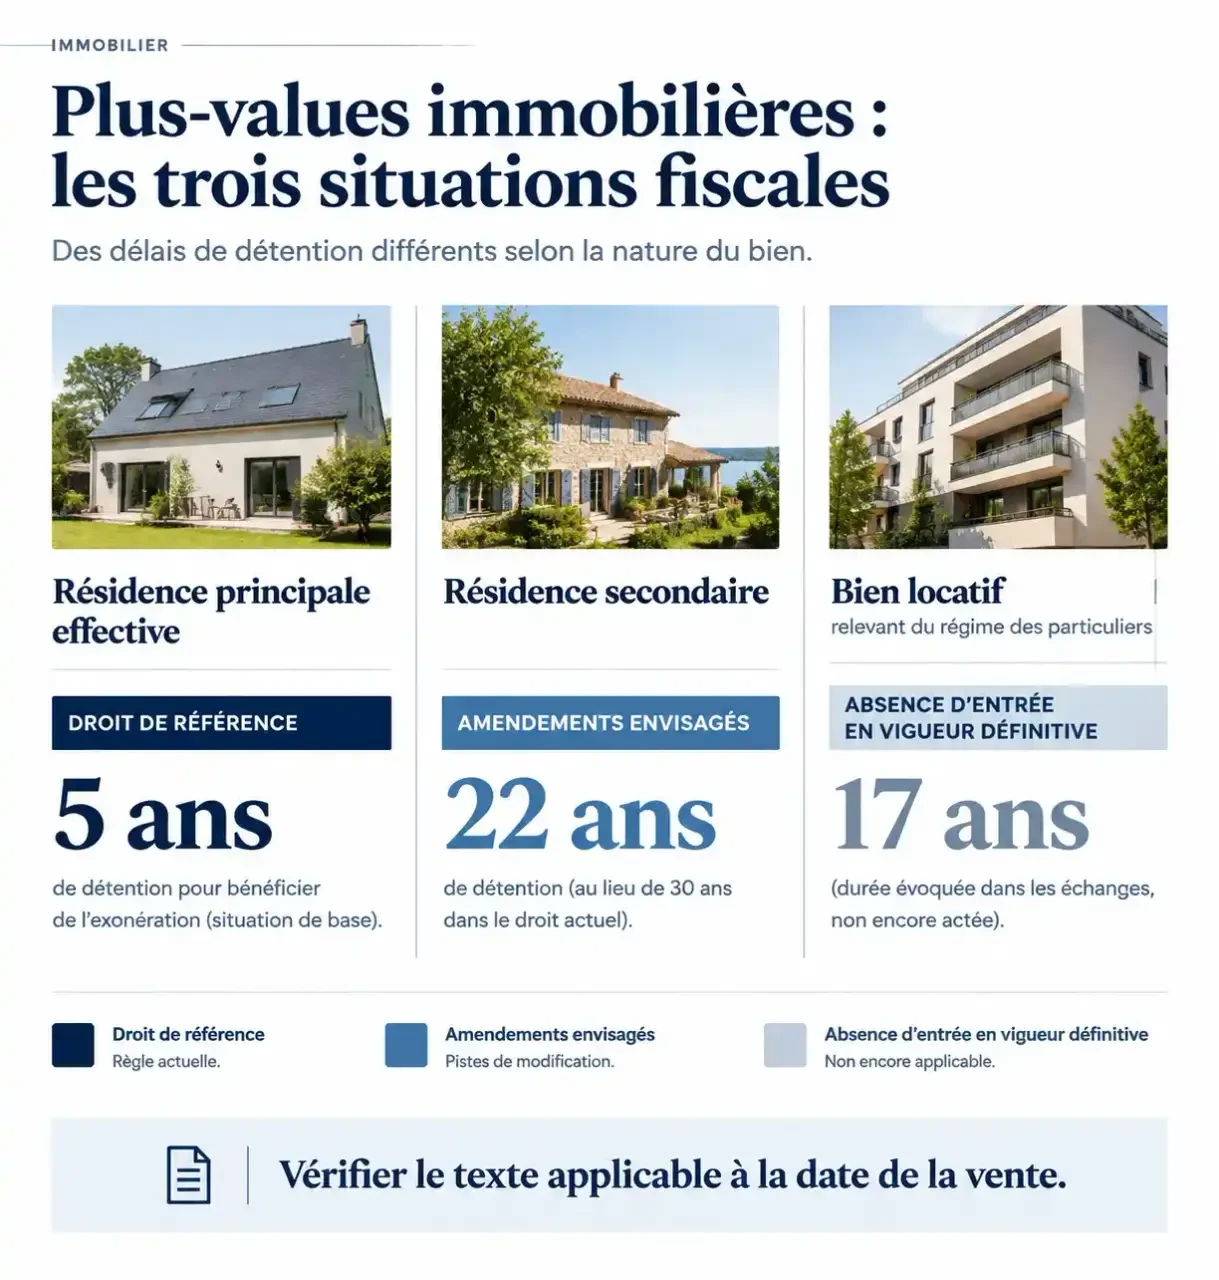
Dans ce régime, aucune durée minimale de détention n’est imposée. En revanche, le logement doit réellement constituer la résidence habituelle et effective du vendeur. Une revente rapide n’exclut donc pas, à elle seule, l’exonération ; une simple déclaration d’adresse ne suffit pas non plus à l’obtenir.
L’amendement I-CF1426 introduirait une condition supplémentaire : le logement devrait avoir constitué la résidence principale du cédant pendant les cinq années précédant la cession. Il ne faut pas confondre cette occupation avec le temps écoulé depuis l’achat.
Un appartement détenu depuis dix ans, mais loué pendant huit ans avant d’être occupé par son propriétaire, ne répondrait ainsi pas automatiquement à une exigence de cinq années de résidence principale. À l’inverse, le régime sans durée minimale peut permettre l’exonération d’un logement réellement habité puis revendu après trois ans, sous réserve des circonstances de la vente.
L’objectif annoncé est de limiter les reventes rapides à visée spéculative bénéficiant de l’exonération. Cette logique soulève néanmoins une difficulté : une courte occupation peut aussi correspondre à un changement de vie parfaitement légitime.
Les exceptions protégeraient certains changements de logement
Le dispositif envisagé comporte des exceptions à la condition de cinq ans. Elles sont essentielles pour apprécier sa portée : le projet ne se résume pas à taxer systématiquement toute résidence principale revendue rapidement.
Les motifs familiaux, médicaux ou professionnels
Des motifs impérieux d’ordre familial, médical ou professionnel permettraient de déroger à la durée d’occupation. L’enjeu serait de ne pas pénaliser les propriétaires contraints de déménager pour des raisons indépendantes d’une stratégie de revente.
Une séparation, une mutation ou un besoin de logement adapté à l’état de santé sont des situations à examiner dans cette perspective. Il serait toutefois imprudent de les présenter comme automatiquement exonérées : la rédaction définitive, les conditions retenues et les justificatifs exigés détermineraient le traitement de chaque dossier.
L’acquisition d’une autre résidence principale
Une exception liée à l’acquisition d’une autre résidence principale figure également dans le dispositif présenté. Elle vise à préserver le parcours résidentiel des ménages qui vendent pour se reloger, plutôt qu’à conserver le produit de la vente sans nouveau projet d’habitation principale.
Il ne faut pas en déduire qu’un simple projet d’achat suffirait. Les éventuels délais de réinvestissement, les montants concernés et les modalités de preuve doivent être recherchés dans le texte finalement applicable, sans les supposer.
Le parcours d’un ménage ne rentre pas toujours dans un moule de cinq ans : naissance, séparation ou mobilité professionnelle peuvent modifier rapidement les besoins. Pour préparer son dossier, mieux vaut donc reconstituer une chronologie documentée — emménagement, événement déclencheur, mise en vente, nouvel achat — plutôt que réunir uniquement des factures. Cette chronologie permet de comprendre à la fois la réalité de l’occupation et la raison du départ.
Un vote en commission ne permet pas d’annoncer une taxe applicable
L’adoption de l’amendement I-CF1426 en commission des finances constitue une étape parlementaire, pas une entrée en vigueur. Ce seul statut ne permet ni d’affirmer que la mesure s’applique, ni de garantir qu’elle figurera dans la loi finale. Son devenir après cette étape doit être vérifié dans le dossier législatif du PLF 2026.
Un amendement peut être modifié, supprimé ou ne pas être repris au cours de l’examen du projet de loi. La discussion en séance publique, l’examen au Sénat, la navette parlementaire et, éventuellement, une commission mixte paritaire peuvent encore faire évoluer le dispositif.
Pour connaître la règle opposable au vendeur, il faut consulter la loi définitivement adoptée et promulguée, sa date d’entrée en vigueur et les dispositions correspondantes du CGI. Le texte de l’amendement publié par l’Assemblée nationale explique la proposition ; Légifrance permet de vérifier la rédaction légale applicable, et le BOFiP ses commentaires administratifs.
Une vigilance particulière s’impose lorsqu’un compromis précède une évolution fiscale et que l’acte authentique intervient après. Il ne faut pas présumer que le compromis fige le régime fiscal. Seules les règles d’entrée en vigueur et les éventuelles dispositions transitoires permettent de trancher, avec le notaire.
Sur le plan économique, la mesure cherche à freiner les opérations spéculatives et pourrait procurer des recettes supplémentaires. Elle pourrait aussi retarder certaines ventes si les propriétaires préféraient attendre le seuil requis. Sans évaluation chiffrée établie, ces effets restent des hypothèses, non des résultats acquis.
Résidences secondaires : le passage de 22 à 17 ans relève d’un autre amendement
L’amendement I-377, relatif à l’article 150 VC du CGI, doit être distingué de l’amendement I-CF1426. Il porte sur les abattements pour durée de détention, et non sur une condition d’occupation de la résidence principale.
Pour les résidences secondaires et les biens locatifs relevant du régime des plus-values immobilières des particuliers, le mécanisme de référence conduit à une exonération d’impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans. La proposition I-377 ramènerait le premier délai à 17 ans, sans réduire celui de 30 ans. Son adoption en séance publique ne doit pas davantage être confondue avec une entrée en vigueur définitive.
| Situation | Règle de référence | Évolution envisagée |
|---|---|---|
| Résidence principale effective | Exonération sans durée minimale de détention | I-CF1426 : cinq années d’occupation, sauf exception |
| Résidence secondaire | Exonération progressive : 22 ans pour l’impôt, 30 ans pour les prélèvements sociaux | I-377 : délai fiscal ramené à 17 ans, délai social maintenu |
| Bien locatif relevant du régime des particuliers | Abattements liés à la durée de détention | Vérifier le champ exact de toute modification finalement adoptée |
Ainsi, « exonéré après 17 ans » ne signifierait pas nécessairement « aucun prélèvement à payer ». L’impôt sur le revenu et les prélèvements sociaux suivent deux calendriers distincts.
Avant de vendre, sécuriser l’occupation réelle et le calcul fiscal
La question de l’amendement ne doit pas faire oublier le contrôle de la résidence principale. Même sans condition de cinq ans, une occupation fictive ou de pure convenance ne donne pas droit à l’exonération.
L’administration peut examiner un ensemble d’indices concordants : consommations d’énergie, assurance habitation, abonnement internet, adresses déclarées ou éléments relatifs à la taxe d’habitation lorsqu’ils sont pertinents. Aucun document isolé ne constitue une garantie absolue ; c’est la cohérence de la situation qui compte.
Avant de fixer votre budget de vente et de réachat, préparez avec le notaire les éléments suivants :
- Les dates d’acquisition, d’occupation, de location éventuelle et de départ du logement.
- Les justificatifs de résidence habituelle et les raisons du déménagement.
- Le statut définitif des dispositions fiscales à la date de la vente.
- Une estimation de la plus-value imposable si l’exonération ne s’applique pas.
Cette estimation ne se limite pas à soustraire le prix d’achat du prix de vente : certains frais et travaux peuvent intervenir dans le calcul sous conditions. La décision de vendre doit reposer sur le droit applicable à votre opération, et non sur le seul intitulé d’un amendement ou l’annonce d’un vote intermédiaire.
- Fiscalité du contrat de capitalisation : seuls les gains retirés sont taxés, mais la succession change tout - 22 novembre 2026
- Aide au premier achat immobilier à Toulouse : 6 000 € ou 10 000 € avec le Pass, sous conditions - 21 novembre 2026
- Simulation loi Denormandie à Toulouse : vérifiez l’éligibilité avant de compter l’économie d’impôt - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Pinel à Toulouse : les engagements fiscaux continuent après 2024
 Loi Pinel à Blagnac : avantage fiscal terminé, zonage toujours décisif pour les anciens dossiers
 Réforme de la plus-value immobilière en 2026 : ne vendez pas avant de vérifier le texte applicable
 Taux de la flat tax 2026 : 31,4 %, mais pas sur tous vos placements