Aide au premier achat immobilier à Toulouse : 6 000 € ou 10 000 € avec le Pass, sous conditions
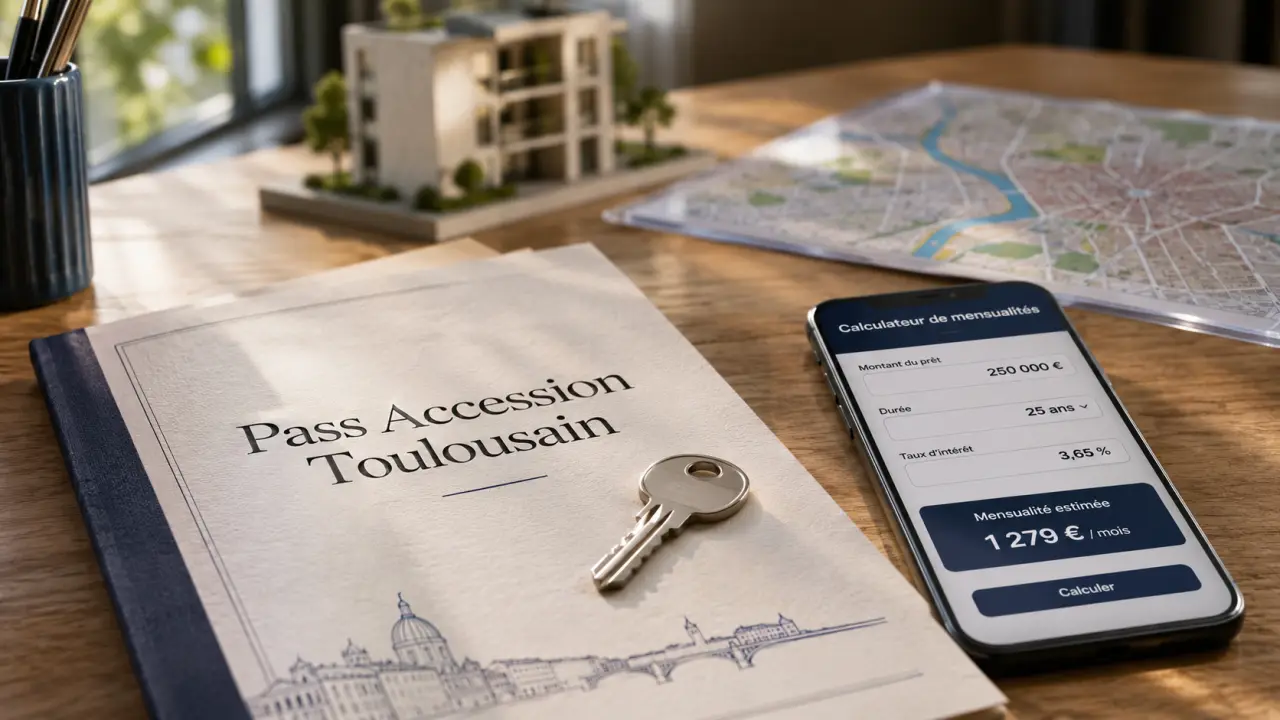
Pour un premier achat immobilier à Toulouse, le Pass Accession Toulousain peut compléter votre financement : ce prêt municipal sans intérêts prévoit 6 000 € dans l’ancien et 10 000 € dans certains logements neufs. Il peut être associé au PTZ, sous réserve de respecter les règles de chaque dispositif. Mais l’adresse du bien, votre résidence actuelle et vos ressources doivent être vérifiées avant d’intégrer cette aide à votre budget.
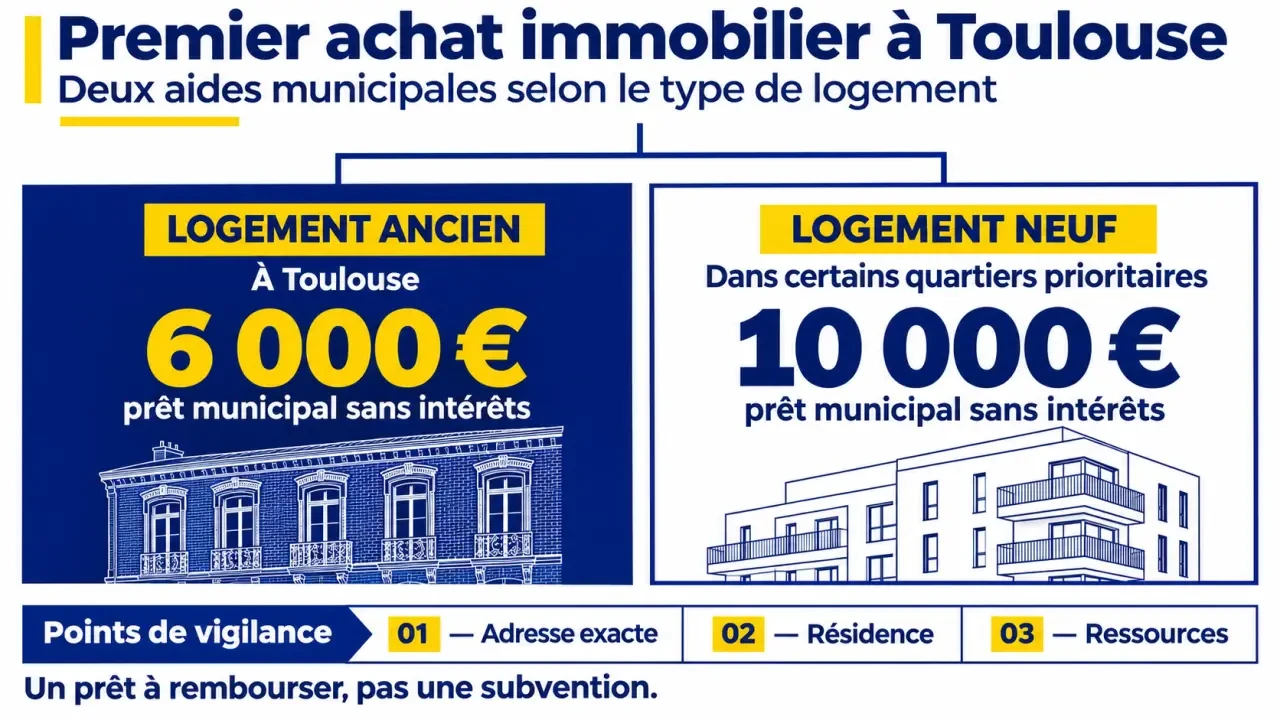
Le Pass Accession Toulousain : deux montants selon le logement
Le Pass est un prêt à rembourser, et non une subvention. Il accompagne principalement les ménages primo-accédants et doit compléter un prêt bancaire. Son intérêt financier est simple : une partie de l’acquisition est financée sans intérêts, ce qui réduit le recours au crédit bancaire classique.
| Projet immobilier | Montant du Pass | Périmètre concerné |
|---|---|---|
| Logement ancien de plus de cinq ans | 6 000 € | Territoire de la commune de Toulouse |
| Logement neuf | 10 000 € | Certains quartiers prioritaires délimités dans le Contrat de Ville |
Toulouse commune et Toulouse Métropole ne sont pas interchangeables. Un bien situé dans une commune voisine ne devient pas éligible au Pass parce que son annonce mentionne « agglomération toulousaine ». Pour le neuf, faites confirmer l’éligibilité de l’adresse précise : le nom d’un quartier ne suffit pas à établir que le programme entre dans le périmètre retenu.
Le remboursement s’effectue par mensualités sur 10, 12 ou 15 ans. À titre d’illustration, 6 000 € répartis sur 10 ans représentent 50 € par mois hors éventuelle assurance. Cette mensualité s’ajoute aux autres remboursements : l’absence d’intérêts ne signifie donc pas absence de charge mensuelle.
Votre éligibilité : les critères à vérifier et les divergences à lever
Résidence, ressources et primo-accession
Le dispositif est soumis à des conditions de résidence dans la commune et de ressources du ménage. La page municipale rattache les plafonds au revenu fiscal de référence et indique une révision au 1er janvier de chaque année. Il faut donc vérifier le barème applicable à votre composition familiale, ainsi que les avis d’imposition et l’année de revenus à retenir.
Une différence mérite votre attention : les présentations du dispositif évoquent la résidence à Toulouse au dépôt ou à l’acquisition, tandis que l’ANIL mentionne une année de résidence dans la collectivité. Demandez au service municipal de confirmer l’ancienneté exigée et la date à laquelle cette condition doit être remplie.
De même, ne transposez pas automatiquement la définition de primo-accédant du PTZ au Pass. Si vous avez déjà été propriétaire, notamment en cas de séparation, de divorce ou de handicap, faites examiner votre situation : des profils particuliers sont évoqués, mais leur admission ne doit pas être présumée.
Endettement, assurance et occupation du logement
La page municipale indique un taux d’endettement maximal de 35 %, assurance et aide comprises ; la fiche ANIL mentionne 33 %. Ces seuils divergents ne permettent pas de conclure seul à votre éligibilité. Faites confirmer la règle applicable et les modalités d’assurance du prêt avant de finaliser le montage bancaire.
Le logement doit être votre résidence principale. La mairie évoque une occupation pendant toute la durée du prêt, tandis que l’ANIL indique une durée minimale de 15 ans. Cette différence est importante si vous envisagez un remboursement sur 10 ou 12 ans. La page municipale mentionne un remboursement immédiat en cas de non-respect de l’engagement : renseignez-vous avant toute revente, mise en location ou déménagement.
PTZ, PAS, PAL : quels financements comparer avec le Pass ?
Le Pass peut compléter le PTZ, mais l’accord pour une aide ne vaut pas accord pour l’autre. Chaque prêt possède ses propres critères de ressources, de logement et de profil. La banque doit aussi vérifier que l’ensemble du financement reste compatible avec votre capacité de remboursement.
| Financement | Fonctionnement | Point à vérifier |
|---|---|---|
| PTZ | Prêt national sans intérêts finançant une partie de la résidence principale | Ressources, profil, type de bien et montant accessible |
| PAS | Prêt à l’accession sociale soumis à des plafonds de ressources | Éligibilité du ménage et conditions proposées par la banque |
| Prêt conventionné | Financement à taux plafonné, sans condition de ressources | Coût total comparé à un crédit classique |
| PAL | Prêt Action Logement destiné à certains salariés du privé | Situation professionnelle et opération finançable |
Toulouse Métropole Habitat présente des durées de 5 à 30 ans pour le prêt conventionné et de 5 à 35 ans pour le PAS. Sa présentation du PAL mentionne une limite de 30 % du coût total et une durée maximale de 20 ans. Ces paramètres doivent être reconfirmés auprès du prêteur, notamment pour Action Logement, dont les conditions doivent être examinées au moment de la demande.
Pour comparer deux propositions, demandez un échéancier global incluant prêt principal, Pass, PTZ éventuel et assurances. Une mensualité initiale basse peut évoluer lorsque commence le remboursement d’un prêt différé. Le bon indicateur reste votre charge totale pendant les différentes périodes du financement.
Dans le neuf, le prix d’achat compte autant que l’aide
Les parcours d’accession abordable ne sont pas tous des prêts supplémentaires. Certains agissent sur le prix du logement ou sur la façon de devenir propriétaire. Ils peuvent être pertinents même lorsqu’un programme neuf n’ouvre pas droit au Pass.
PSLA et BRS : deux façons différentes d’accéder à la propriété
Le PSLA, ou prêt social location-accession, organise une phase locative avant une phase d’acquisition. Avant de réserver, demandez les conditions de levée d’option, les sommes versées pendant la phase locative et les conséquences d’une non-acquisition. Ce parcours ne dispense pas de vérifier le financement nécessaire pour acheter.
Avec le BRS, ou bail réel solidaire, vous achetez le logement tandis que le terrain reste détenu par un organisme de foncier solidaire. Une redevance foncière s’ajoute au budget mensuel. Examinez aussi les règles de revente et d’occupation : le prix affiché ne se compare pas seul à celui d’un logement en pleine propriété.
Prendre racine dans un quartier suppose de regarder au-delà du prix d’entrée. Calculez votre « budget d’ancrage » : crédit, assurance, charges, taxe foncière éventuelle, redevance BRS et déplacements quotidiens. Un logement moins cher mais éloigné de votre travail peut laisser moins de marge chaque mois qu’un bien légèrement plus coûteux, mieux situé.
Prix maîtrisé et TVA réduite : vérifier les conditions du programme
L’accession à prix maîtrisé repose sur un prix encadré et des conditions d’accès. Une TVA à 5,5 % peut également concerner certaines opérations, notamment dans des secteurs liés à la rénovation urbaine ou à proximité. La distance de 300 mètres est mentionnée pour certains cas, mais elle ne suffit pas à garantir l’avantage : faites confirmer l’éligibilité fiscale du programme et vos obligations.
Préparer la demande sans compter trop tôt sur l’aide
Commencez par la page municipale consacrée au Pass, puis confrontez votre situation avec le service instructeur. L’ANIL ou un conseiller de l’ADIL peuvent aider à comprendre les règles ; votre banque ou un conseiller de Toulouse Métropole Habitat peut étudier le financement.
- Validez le ménage et le bien : résidence, ressources, primo-accession, ancienneté du logement et adresse exacte.
- Faites préciser le calendrier : moment du dépôt, instruction et versement par rapport aux engagements d’achat.
- Préparez les documents utiles : identité, justificatifs de résidence, avis d’imposition, éléments sur le logement, financement et assurance. Demandez la liste officielle exhaustive.
- Comparez deux budgets : avec les aides envisagées et sans celles encore incertaines.
Avant de vous engager, obtenez confirmation des montants, plafonds et conditions en vigueur. Une simulation bancaire ne constitue pas une décision d’attribution du Pass. Cette distinction vous évitera de bâtir votre premier achat sur un financement qui n’est pas encore acquis.
- Fiscalité du contrat de capitalisation : seuls les gains retirés sont taxés, mais la succession change tout - 22 novembre 2026
- Aide au premier achat immobilier à Toulouse : 6 000 € ou 10 000 € avec le Pass, sous conditions - 21 novembre 2026
- Simulation loi Denormandie à Toulouse : vérifiez l’éligibilité avant de compter l’économie d’impôt - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Acheter dans l’immobilier en Occitanie : comparer le littoral, les villes et l’arrière-pays
 Prix construction maison Toulouse : le terrain et les frais annexes changent tout
 Estimer un bien immobilier haut de gamme : la rareté ne suffit pas à fixer le prix
 Colocation à Toulouse : un investissement à tester chambre par chambre