Fiscalité des revenus fonciers : les 30 % d’abattement sont-ils vraiment avantageux ?
Les loyers d’une location nue sont généralement imposés comme des revenus fonciers. Deux modes de calcul existent : le micro-foncier, avec un abattement de 30 %, et le régime réel, qui permet de déduire les charges admissibles. Le bon choix dépend des recettes de votre foyer, des dépenses du logement et de votre situation de détention. La location meublée, elle, relève d’une autre catégorie fiscale.
Identifier les loyers concernés avant de choisir un régime
La fiscalité des revenus fonciers concerne principalement les revenus tirés de la location non meublée : appartement, maison, local professionnel, garage ou terrain. Il faut distinguer les recettes brutes encaissées du revenu net imposable, obtenu après l’abattement ou la déduction des charges.
Une location meublée relève des bénéfices industriels et commerciaux, ou BIC, même lorsque le bailleur est un particulier. Les règles du micro-foncier ne s’y appliquent donc pas. Avant tout calcul, vérifiez la qualification effective de votre location plutôt que de vous fier au seul intitulé du bail.
SCI et SCPI : regarder le régime de détention
Dans une SCI relevant de l’impôt sur le revenu et louant des biens nus, les associés déclarent généralement leur quote-part de résultat foncier, même si les bénéfices ne sont pas distribués. Une SCI soumise à l’impôt sur les sociétés obéit à une logique différente : son résultat ne se reporte pas simplement comme des loyers détenus en direct.
Les parts de SCPI peuvent également produire des revenus fonciers, mais leur relevé fiscal peut distinguer plusieurs catégories de revenus ou des revenus étrangers. Reprenez les indications du document annuel. La détention de seules parts de sociétés ne permet pas nécessairement de bénéficier du micro-foncier : les conditions d’accès doivent être examinées séparément.
Micro-foncier ou réel : comparer sur les mêmes recettes
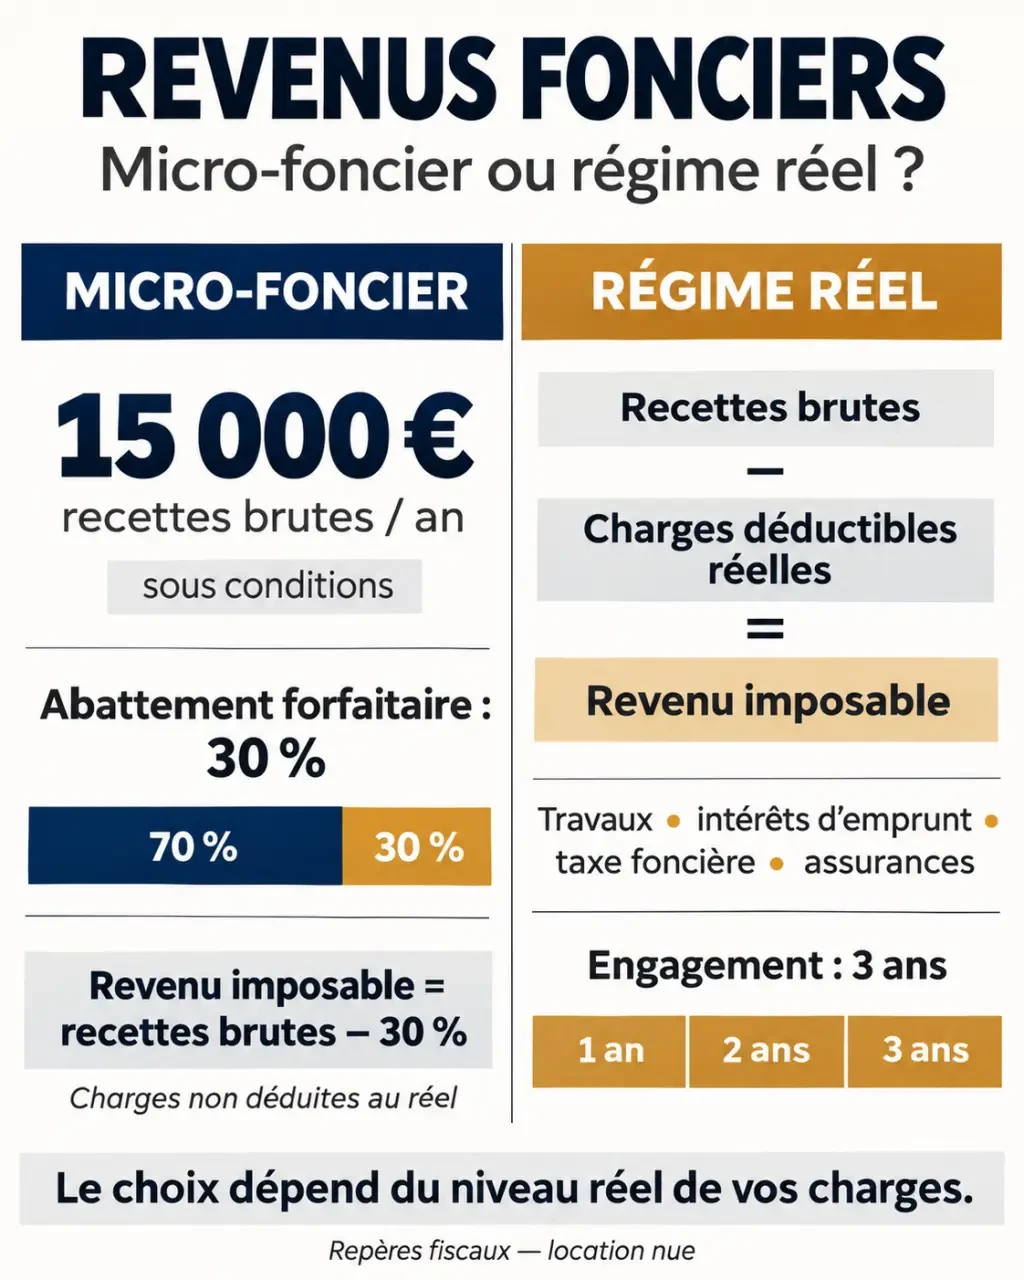
Selon impots.gouv.fr et Service-Public, le micro-foncier est accessible, sous conditions et hors exclusions, lorsque les recettes brutes foncières annuelles du foyer ne dépassent pas 15 000 €. Ce seuil s’apprécie globalement, et non logement par logement. Certains dispositifs immobiliers particuliers imposent toutefois un traitement différent.
| Point de comparaison | Micro-foncier | Régime réel |
|---|---|---|
| Accès | Jusqu’à 15 000 €, sous conditions | Obligatoire au-delà ; possible sur option en dessous |
| Calcul | Abattement forfaitaire de 30 % | Déduction des charges admissibles et justifiées |
| Charges réelles | Aucune déduction supplémentaire | Déduction selon les règles fiscales |
| Déclaration habituelle | 2042, case 4BE | 2044 puis report sur la 2042 |
| Engagement | Pas d’option pour le réel | Option engageant pendant trois ans |
Au micro-foncier, 70 % des recettes sont imposables. Pour une hypothèse de 12 000 € de loyers annuels, l’abattement représente 3 600 € et le revenu imposable 8 400 €. Au réel, avec ces mêmes recettes et 5 000 € de charges déductibles, le résultat descend à 7 000 €. Avec seulement 2 000 € de charges, il serait de 10 000 € : le micro-foncier serait alors plus favorable sur cette comparaison.
Le repère des 30 % est utile, mais comparez les dépenses sur plusieurs années. L’option pour le réel engage pendant trois ans, puis se reconduit annuellement selon les règles administratives. Une grosse facture ponctuelle ne suffit donc pas à décider.
L’économie fiscale ne doit pas devenir une béquille pour un investissement déséquilibré. Séparez votre tableau de trésorerie de votre calcul fiscal : le remboursement du capital d’un prêt réduit l’argent disponible sans constituer une charge déductible des revenus fonciers. Un logement peut ainsi afficher un résultat imposable tout en exigeant un effort d’épargne mensuel.
Au réel, déduire les bonnes dépenses sans confondre travaux et investissement
Le principe est simple : recettes encaissées moins charges déductibles égale résultat foncier. En pratique, chaque ligne doit être qualifiée. Un loyer impayé n’est pas un loyer encaissé. Un dépôt de garantie conservé provisoirement n’est normalement pas une recette ; son traitement peut changer s’il sert à couvrir des loyers ou des dépenses à la charge du locataire.
Parmi les principales dépenses susceptibles d’être déduites figurent :
- les frais de gestion et certaines dépenses de procédure ;
- les primes d’assurance liées au bien loué ;
- les réparations, l’entretien et certaines améliorations ;
- les intérêts et frais d’emprunt admissibles, mais pas le capital remboursé ;
- la taxe foncière pour sa fraction déductible ;
- les provisions de copropriété, avec leur régularisation fiscale.
La taxe d’enlèvement des ordures ménagères, normalement récupérable auprès du locataire, ne doit pas être assimilée automatiquement à une charge déductible du propriétaire. Plus largement, distinguez les dépenses qui vous incombent des charges récupérables.
La nature des travaux compte davantage que leur montant
Remettre en état une installation existante ne se traite pas comme créer une surface supplémentaire. Les travaux de construction, reconstruction ou agrandissement ne sont pas déductibles des revenus fonciers. Les améliorations peuvent l’être, notamment dans les logements, sous réserve de leur nature et de leur articulation avec d’autres travaux.
Conservez des factures détaillées et les preuves de paiement. Pour un bien partiellement loué, ne retenez que la fraction des dépenses attribuable à la partie locative, selon une répartition justifiable. Un devis global peu descriptif complique la distinction entre dépenses déductibles et non déductibles.
Déficit foncier : distinguer déduction immédiate et report
Lorsque les charges déductibles dépassent les recettes au régime réel, un déficit foncier apparaît. La fraction provenant des dépenses autres que les intérêts d’emprunt est imputable sur le revenu global dans la limite habituelle de 10 700 € par an, sous conditions.
La fraction provenant des intérêts d’emprunt et l’excédent dépassant le plafond se reportent sur les revenus fonciers des dix années suivantes. Si le revenu global est insuffisant pour absorber le déficit qui lui est imputable, un report sur le revenu global peut s’appliquer pendant six ans, selon les règles précisées par Service-Public.
L’exemple de Service-Public illustre cette ventilation : avec 5 000 € de recettes, 12 000 € de charges hors intérêts et 6 000 € d’intérêts, le déficit total atteint 13 000 €. L’imputation sur le revenu global peut atteindre 10 700 € ; les 2 300 € restants se reportent sur les revenus fonciers futurs.
Un plafond majoré à 21 400 € existe pour certaines rénovations énergétiques, sous conditions techniques et calendaires strictes. Vérifiez la notice du millésime concerné avant de l’appliquer. L’imputation sur le revenu global implique aussi, en principe, de maintenir la location jusqu’au 31 décembre de la troisième année suivant l’imputation, sauf exceptions.
Déclarer le résultat et anticiper le paiement de l’impôt
Au micro-foncier, inscrivez les recettes brutes éligibles sur la déclaration 2042, case 4BE, sans retirer vous-même les 30 %. Au réel, utilisez généralement la 2044, puis reportez le résultat sur la 2042, notamment en case 4BA pour un bénéfice. La 2044 spéciale concerne certaines situations particulières.
Une SCI à l’impôt sur le revenu utilise, selon sa situation, une déclaration 2072-S ou 2072-C. Cette formalité ne remplace pas la déclaration personnelle des associés. Les formulaires et notices se recherchent par leur numéro sur impots.gouv.fr.
Le revenu foncier net positif rejoint le barème progressif de l’impôt sur le revenu. Il supporte également les prélèvements sociaux : les pages administratives mentionnent un taux de 17,2 %, à vérifier pour l’année déclarée et votre situation, notamment en cas d’affiliation sociale à l’étranger.
Le paiement passe par des acomptes mensuels ou trimestriels. En cas de première location ou de variation importante des loyers, le service « Gérer mon prélèvement à la source » permet d’adapter les acomptes ; la déclaration annuelle reste nécessaire. Enfin, la déclaration d’occupation dans « Gérer mes biens immobiliers » est une démarche distincte : elle ne remplace jamais celle des revenus locatifs.
- Fiscalité du contrat de capitalisation : seuls les gains retirés sont taxés, mais la succession change tout - 22 novembre 2026
- Aide au premier achat immobilier à Toulouse : 6 000 € ou 10 000 € avec le Pass, sous conditions - 21 novembre 2026
- Simulation loi Denormandie à Toulouse : vérifiez l’éligibilité avant de compter l’économie d’impôt - 20 novembre 2026