Défiscalisation Malraux 2026 : 30 %, travaux lourds et pièges à éviter
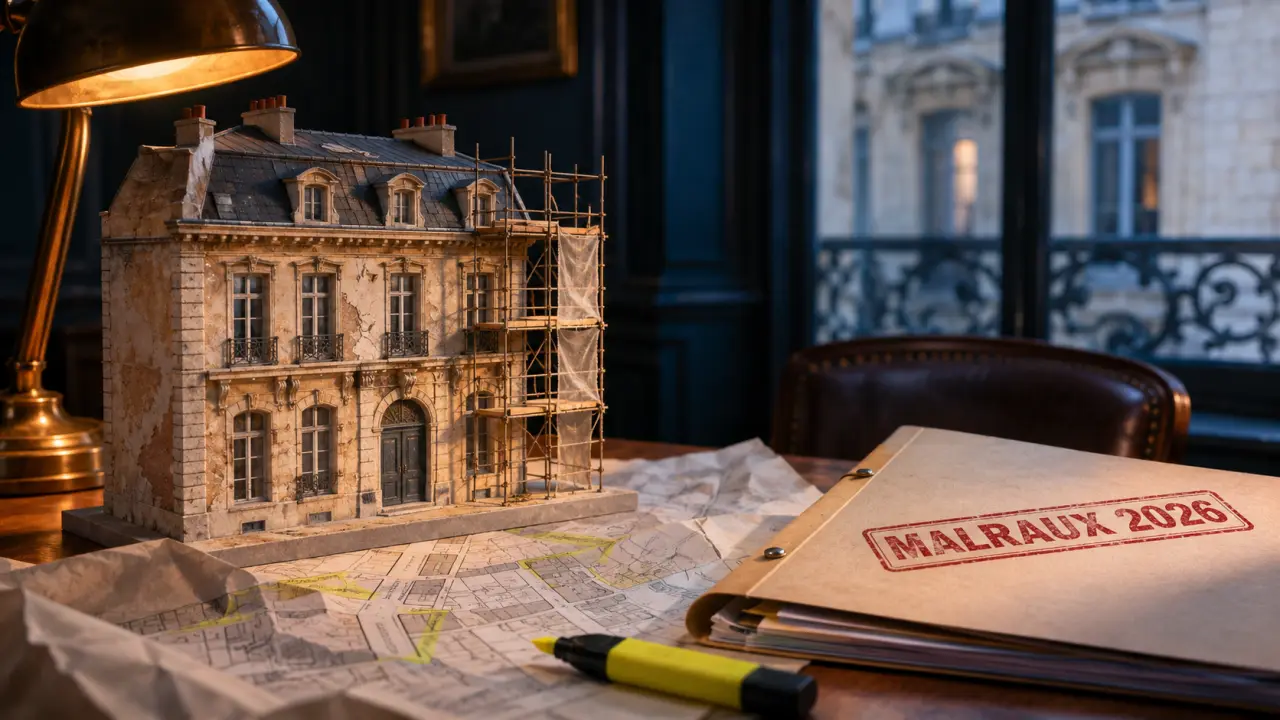
La défiscalisation Malraux 2026 s’adresse surtout aux contribuables fortement imposés qui veulent investir dans l’immobilier ancien et restaurer un patrimoine architectural. Le principe reste attractif, mais exigeant : l’avantage fiscal dépend du lieu, de la nature des travaux, du suivi administratif et de la mise en location du bien.
Le mécanisme Malraux : un avantage fiscal puissant, mais très encadré
Le dispositif Malraux permet de bénéficier d’une réduction d’impôt calculée sur le montant des travaux de restauration éligibles. Selon le périmètre dans lequel se situe l’immeuble, le taux peut atteindre 22 % ou 30 %. Le plafond de dépenses retenues est de 400 000 € sur 4 années consécutives, ce qui en fait un outil patrimonial à fort impact pour les foyers dont l’impôt sur le revenu est élevé.
Contrairement à certains dispositifs locatifs plus standardisés, le Malraux vise des opérations lourdes : réhabilitation complète, restauration d’immeubles anciens, respect des prescriptions architecturales et validation des travaux dans un cadre réglementé. Acheter un appartement à rénover ne suffit pas. L’opération doit entrer dans un dispositif contrôlé, avec des règles précises sur le bien, les travaux et les justificatifs.
22 % ou 30 % : ce que le taux change vraiment
Le taux de 30 % concerne notamment les immeubles situés dans certains secteurs patrimoniaux avec plan de sauvegarde et de mise en valeur approuvé, ou dans des quartiers éligibles spécifiques. Le taux de 22 % s’applique dans d’autres périmètres protégés. Pour un investisseur, la différence est majeure : sur 200 000 € de travaux éligibles, l’écart entre les deux taux représente 16 000 € de réduction d’impôt.
Les conditions à vérifier avant de signer
La première vérification porte sur l’adresse exacte de l’immeuble. À Toulouse, où l’ancien occupe une place importante dans le marché immobilier, un bien situé dans un quartier historique n’est pas automatiquement éligible. Le périmètre réglementaire doit être confirmé, idéalement avant toute réservation ou signature engageante.
La deuxième condition concerne les travaux. Ils doivent relever d’une restauration conforme aux règles du dispositif, avec un encadrement administratif précis. Les dépenses prises en compte ne couvrent pas forcément toutes les sommes liées au projet : certaines charges peuvent être exclues, et la ventilation entre foncier, travaux, frais et honoraires doit rester lisible.
L’engagement de location sur 9 ans
Après les travaux, le logement doit être loué nu à usage de résidence principale pendant 9 ans. Cette contrainte doit être intégrée dès le départ dans le calcul patrimonial : niveau de loyer réaliste, demande locative locale, qualité de l’emplacement, charges de copropriété et fiscalité des revenus fonciers. À Toulouse, la présence d’étudiants, de cadres, de chercheurs et d’actifs mobiles peut soutenir la demande, mais chaque micro-emplacement doit être analysé.
Le calendrier, souvent plus sensible que le taux
Un projet Malraux demande une chronologie rigoureuse. La moindre pièce manquante peut fragiliser le dossier : autorisations, dates d’appels de fonds, factures de travaux, procès-verbaux, livraison, mise en location. Ce suivi n’est pas un détail administratif. Il conditionne la bonne imputation de la réduction d’impôt et permet d’éviter qu’une belle opération immobilière devienne une opération fiscalement fragile.
Pour quel profil patrimonial le Malraux 2026 est-il pertinent ?
Le Malraux convient d’abord aux contribuables qui paient suffisamment d’impôt pour absorber la réduction générée. Un foyer faiblement imposé risque de choisir un outil trop puissant pour son besoin réel. À l’inverse, un investisseur fortement fiscalisé peut y trouver un levier fiscal intéressant, surtout s’il souhaite diversifier son patrimoine immobilier au-delà des placements financiers et de l’assurance-vie.
Il faut aussi accepter une certaine immobilisation du capital. Le prix d’acquisition, les appels de fonds liés aux travaux et le délai de livraison peuvent créer un effort de trésorerie significatif. Avant de s’engager, un bilan patrimonial permet de mesurer l’impact sur l’épargne disponible, l’endettement, la retraite et la transmission.
| Point à analyser | Pourquoi c’est décisif |
|---|---|
| Impôt sur le revenu | La réduction doit être cohérente avec le niveau d’imposition du foyer. |
| Trésorerie | Les travaux peuvent nécessiter des appels de fonds importants avant la mise en location. |
| Emplacement | La valeur patrimoniale dépend du quartier, de la demande locative et de la qualité de l’immeuble. |
| Horizon de détention | L’engagement de location de 9 ans impose une vision longue. |
Les pièges qui peuvent réduire l’intérêt de l’opération
Le premier piège consiste à raisonner uniquement avec la réduction d’impôt. Un mauvais emplacement, un prix d’achat trop élevé ou des loyers surestimés peuvent annuler une partie de l’intérêt patrimonial. Le Malraux doit rester un investissement immobilier solide avant d’être une économie fiscale.
Le deuxième piège concerne le financement. Les intérêts d’emprunt, l’assurance, les frais annexes et la fiscalité future des revenus fonciers doivent être intégrés. Une simulation trop optimiste, limitée à la réduction d’impôt, donne une vision incomplète de l’effort réel.
Attention aux opérations trop packagées
Certaines opérations sont présentées avec des projections très séduisantes. Il faut pourtant demander des éléments concrets : détail du foncier et des travaux, qualité de l’opérateur, calendrier prévisionnel, garanties, niveau de loyer prudent, hypothèse de revente. Un investisseur toulousain a aussi intérêt à comparer avec d’autres solutions locales ou nationales : déficit foncier, nue-propriété, immobilier locatif classique, assurance-vie ou préparation de la retraite.
Construire une stratégie Malraux cohérente à Toulouse
Pour préparer une opération de défiscalisation Malraux en 2026, la bonne méthode consiste à partir de votre situation globale plutôt que du produit. Quel est votre impôt prévisible ? Quelle part de votre patrimoine est déjà exposée à l’immobilier ? Avez-vous besoin de revenus futurs, d’une stratégie de transmission ou d’un levier ponctuel de réduction fiscale ?
Dans une approche de gestion de patrimoine à Toulouse, le Malraux peut trouver sa place lorsqu’il combine un bien ancien réellement patrimonial, une fiscalité bien calibrée et un financement soutenable. Cette cohérence transforme une opération de défiscalisation en décision patrimoniale construite, plutôt qu’en achat motivé uniquement par l’impôt.
- Fiscalité du contrat de capitalisation : seuls les gains retirés sont taxés, mais la succession change tout - 22 novembre 2026
- Aide au premier achat immobilier à Toulouse : 6 000 € ou 10 000 € avec le Pass, sous conditions - 21 novembre 2026
- Simulation loi Denormandie à Toulouse : vérifiez l’éligibilité avant de compter l’économie d’impôt - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Pinel à Toulouse : les engagements fiscaux continuent après 2024
 Loi Pinel à Blagnac : avantage fiscal terminé, zonage toujours décisif pour les anciens dossiers
 Amendement sur la plus-value immobilière : cinq ans d’occupation ou une exception pour vendre ?
 Défiscalisation : réduire l’impôt sans acheter un mauvais placement