Que devient mon épargne en cas de décès du conjoint ? Comptes accessibles, placements transmis et démarches
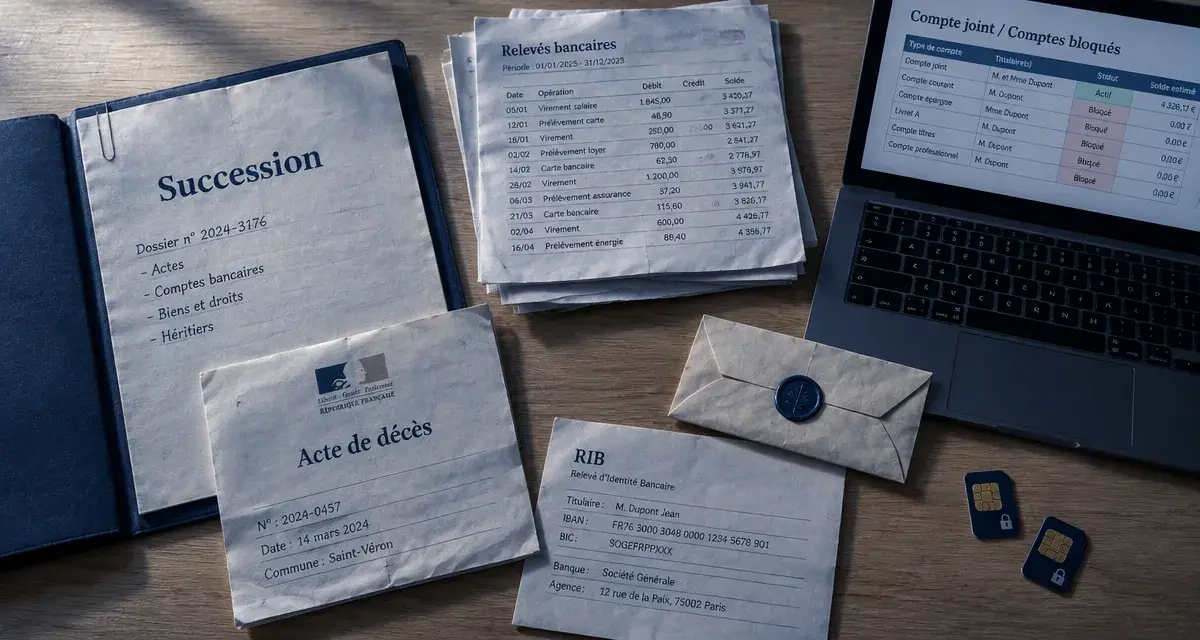
Votre compte personnel reste accessible après le décès de votre conjoint. En revanche, ses comptes individuels sont bloqués dès que la banque est informée, tandis que le compte joint continue généralement de fonctionner. Pour savoir ce qui vous appartient et ce que vous pouvez récupérer, il faut distinguer le titulaire du placement, l’origine des fonds et les règles de succession. Ces principes concernent le droit français.
L’argent disponible immédiatement n’est pas forcément celui qui vous revient
Le décès de votre conjoint ne bloque pas automatiquement les comptes ouverts à votre seul nom. Vous pouvez continuer à régler vos dépenses et à utiliser votre épargne disponible. Toutefois, un compte personnel peut contenir des fonds communs : son intitulé ne suffit donc pas à déterminer la propriété de toutes les sommes.
Le compte joint reste généralement utilisable par le survivant, sauf opposition des héritiers ou disposition particulière. Son solde ne devient pas intégralement votre propriété : la part appartenant au défunt doit être déterminée lors du règlement de la succession. Évitez de vider ce compte ou de répartir vous-même l’argent entre les proches.
Les comptes individuels du défunt sont bloqués lorsque la banque prend connaissance du décès. Les procurations cessent également. Certains paiements restent possibles dans un cadre encadré, notamment les frais d’obsèques sur présentation de la facture : la limite annoncée depuis le 1er janvier 2026 est de 5 965 €, dans la limite du solde disponible.
Pensez aux finances du couple comme à un tissu : chaque versement constitue une fibre dont il faut parfois retrouver l’origine. Conservez les traces d’un héritage, d’une donation ou d’une épargne constituée avant le mariage. Ces justificatifs permettent de distinguer les fonds propres des fonds communs, même lorsqu’ils ont transité par le même compte. Cette traçabilité peut éviter un désaccord au moment du partage.
Chaque placement suit ses propres règles de transmission
Un livret bancaire, une assurance-vie et un plan retraite ne se transmettent pas de la même manière. Le tableau suivant distingue les avoirs du défunt de votre propre épargne.
| Produit | Conséquence du décès du titulaire | Interlocuteur |
|---|---|---|
| Compte individuel et livrets | Blocage, puis règlement dans le cadre de la succession. | Banque et notaire |
| Compte joint | Fonctionnement généralement maintenu ; part du défunt à déterminer. | Banque et notaire |
| PEA | Clôture du plan ; titres ou liquidités traités dans la succession. | Banque ou courtier |
| Compte-titres | Opérations courantes bloquées ; transmission successorale des avoirs. | Banque ou courtier |
| Assurance-vie | Versement aux bénéficiaires selon la clause du contrat. | Assureur |
| Épargne salariale | Remboursement demandé par les ayants droit. | Gestionnaire du plan |
| PER | Transmission différente selon sa forme assurantielle ou compte-titres. | Assureur ou gestionnaire |
Assurance-vie : la clause bénéficiaire est déterminante
Le capital d’une assurance-vie est généralement versé hors succession au bénéficiaire désigné, sous réserve des exceptions légales. Être le conjoint ne garantit donc pas de recevoir le capital si une autre personne est bénéficiaire. À l’inverse, vous pouvez être bénéficiaire sans être héritier. Si votre propre contrat reste ouvert après le décès de votre conjoint, vérifiez sa clause bénéficiaire lorsque celui-ci y était désigné.
Épargne salariale et PER : distinguer votre plan de celui du défunt
Le décès de votre époux ou partenaire de PACS peut permettre le déblocage anticipé, total ou partiel, de votre propre épargne salariale ou retraite, selon le dispositif. Cette démarche est distincte de la récupération du plan appartenant au défunt. Le concubinage n’ouvre pas automatiquement les mêmes possibilités : demandez au gestionnaire la règle applicable à votre PEE, PERCO ou PER.
Si le titulaire décède avant la liquidation de son PER, le plan est clôturé. Un PER compte-titres relève de la succession, tandis qu’un PER assurantiel suit des règles de transmission proches de l’assurance-vie, avec une fiscalité spécifique. Il ne faut pas transposer automatiquement à ce dernier toutes les règles fiscales d’une assurance-vie classique.
Mariage, PACS ou concubinage : vos droits ne sont pas identiques
Pour les couples mariés, le notaire commence par déterminer ce qui appartient au survivant et ce qui appartenait au défunt : c’est la liquidation du régime matrimonial. La succession porte ensuite sur le patrimoine du défunt, pas sur la totalité de l’épargne du ménage.
Sous un régime de communauté, une épargne alimentée avec les revenus du mariage peut être commune, même placée au nom d’un seul époux. Sous séparation de biens, la propriété dépend notamment des financements et des justificatifs. Les clauses du contrat de mariage peuvent modifier l’analyse.
- Époux : le conjoint survivant est héritier légal. Ses droits dépendent notamment des enfants, des dispositions prises et de la situation familiale. Il est exonéré de droits de succession.
- Partenaire de PACS : il n’est pas héritier automatiquement. Un testament est nécessaire pour lui transmettre des biens, dans le respect des droits des héritiers réservataires. Les biens reçus par succession sont exonérés de droits.
- Concubin : il n’est pas héritier légal et ne bénéficie pas de l’exonération successorale des époux ou partenaires de PACS.
Le partenaire de PACS survivant bénéficie, sous conditions, d’un droit temporaire d’occupation du logement commun pendant 1 an. Cela ne lui donne toutefois aucun droit automatique sur l’épargne du défunt. En présence d’enfants d’une précédente union, d’un testament ou de biens propres importants, faites préciser vos droits avant tout partage.
Les démarches à engager et les délais à surveiller
- Prévenez les établissements : banque, assureur, gestionnaire d’épargne salariale et organisme retraite.
- Préparez les pièces : acte de décès, pièce d’identité, RIB et justificatif du mariage ou du PACS si nécessaire.
- Justifiez votre qualité : acte de notoriété ou autres documents successoraux demandés pour les héritiers ; pièces spécifiques pour un bénéficiaire d’assurance-vie.
- Faites inventorier les avoirs et les dettes : le notaire pourra identifier les sommes à intégrer dans la succession.
- Demandez les modalités par écrit : pièces manquantes, fiscalité, frais et délai prévisionnel de versement.
Pour l’épargne salariale du défunt, une demande de remboursement dans les 6 mois permet de préserver le régime d’exonération d’impôt sur les plus-values concernées, hors prélèvements sociaux, notamment CSG/CRDS. Ce délai fiscal ne signifie pas que les héritiers perdent ensuite le capital.
Sans manifestation des ayants droit, les règles d’inactivité peuvent s’appliquer après 1 an. Pour les avoirs concernés, le transfert à la Caisse des dépôts intervient après 3 ans ; les sommes peuvent ensuite y être réclamées pendant 27 ans. CICLADE permet de rechercher les avoirs transférés. L’AGIRA aide à rechercher une assurance-vie dont vous pourriez être bénéficiaire.
Demandez aussi le détail des frais bancaires de succession : en 2026, les plafonds annoncés sont de 1 % des avoirs concernés et de 857 €, avec des cas de gratuité prévus par la réglementation.
Préserver des liquidités et préparer la transmission
Une protection efficace associe des fonds immédiatement accessibles et une transmission juridiquement organisée. Garder une réserve sur un compte à votre nom limite les difficultés quotidiennes, sans dispenser de vérifier la propriété des sommes selon votre régime matrimonial.
Tenez un inventaire des établissements, contrats et coordonnées utiles, sans y laisser de mots de passe accessibles. Actualisez les clauses bénéficiaires après un mariage, une séparation ou un décès. Enfin, étudiez avec le notaire l’intérêt d’un testament, d’une donation au dernier vivant pour les époux ou d’un aménagement du régime matrimonial. L’objectif est de sécuriser à la fois vos droits et votre accès à l’argent, sans confondre les deux.
- Fiscalité du contrat de capitalisation : seuls les gains retirés sont taxés, mais la succession change tout - 22 novembre 2026
- Aide au premier achat immobilier à Toulouse : 6 000 € ou 10 000 € avec le Pass, sous conditions - 21 novembre 2026
- Simulation loi Denormandie à Toulouse : vérifiez l’éligibilité avant de compter l’économie d’impôt - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Meilleur cabinet de gestion de patrimoine : le bon choix se mesure à la qualité du diagnostic
 Succession d’un compte-titres : les plus-values s’effacent, pas les droits ni le risque de baisse
 Délivrance de legs : pourquoi un légataire peut perdre son bien faute de l’avoir demandée à temps
 ASPA et donation de son vivant : transmettre sa maison peut réduire l’allocation