Donation à un enfant pour un achat immobilier : la nouvelle loi exclut l’ancien sans travaux éligibles
Un parent peut désormais donner de l’argent à son enfant avec une exonération spécifique pour financer certains projets immobiliers. Mais la nouvelle loi ne concerne pas tous les achats : elle vise l’acquisition d’un logement neuf ou en l’état futur d’achèvement, ainsi que certains travaux de rénovation énergétique. Le dispositif est temporaire, plafonné et soumis à des engagements précis. Pour un achat dans l’ancien, les abattements habituels restent donc souvent la solution à examiner.
Ce que la nouvelle exonération permet réellement
Créé par la loi de finances pour 2025 et inscrit à l’article 790 A bis du Code général des impôts, ce dispositif concerne les dons de sommes d’argent effectués du 15 février 2025 au 31 décembre 2026. Il ne s’agit ni d’une exonération générale des donations immobilières ni d’une suppression des droits de donation entre parents et enfants.
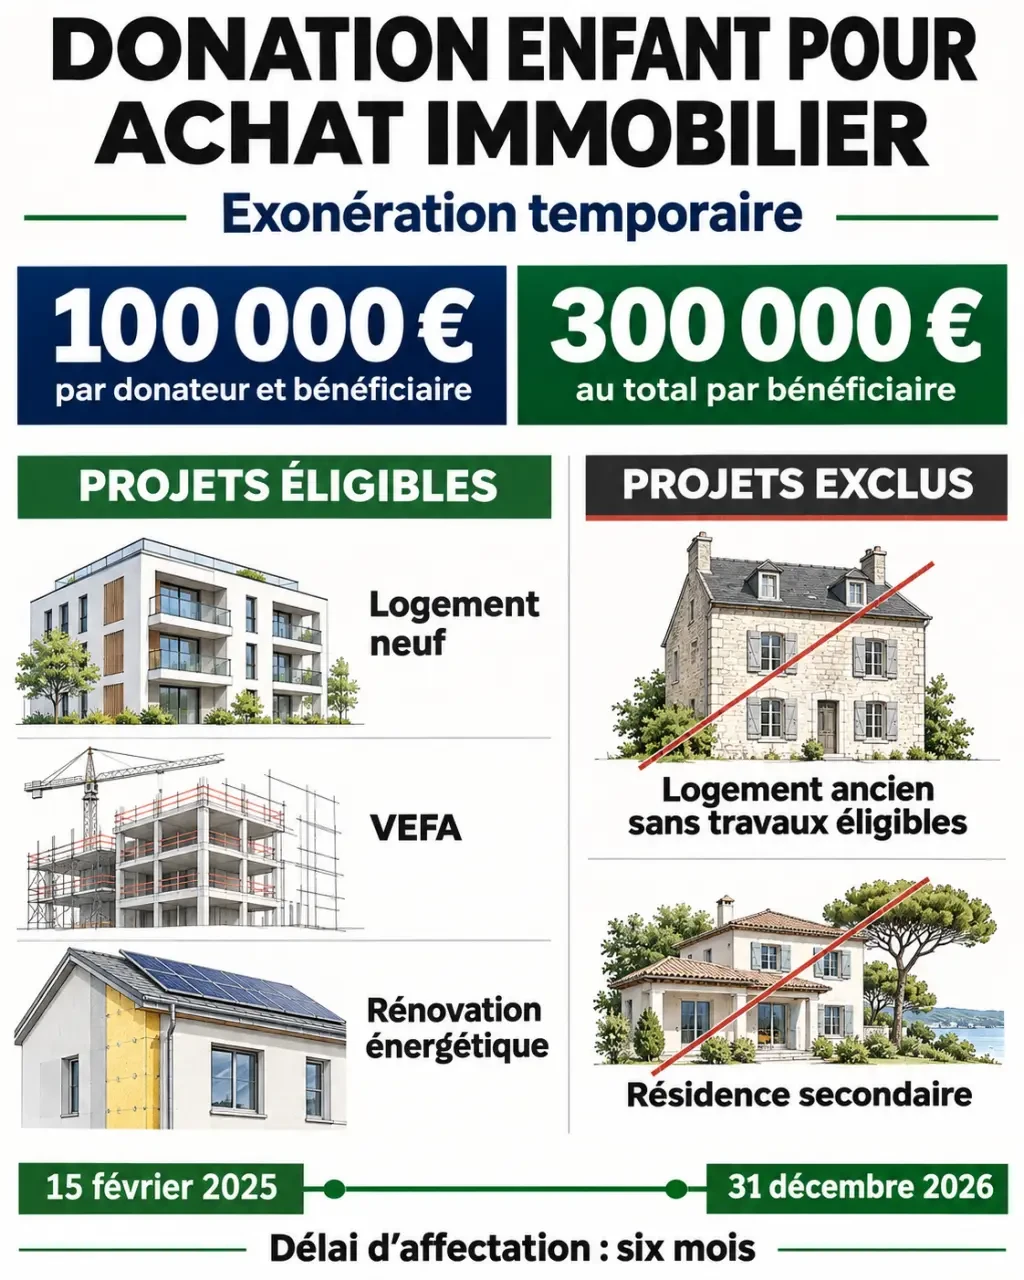
Le principe est ciblé : une somme donnée peut être exonérée de droits de mutation lorsqu’elle finance une opération autorisée, dans les délais prévus. Donner directement un appartement à son enfant ne relève donc pas de ce mécanisme.
Jusqu’à 100 000 euros par donateur, dans une limite globale de 300 000 euros
L’exonération est plafonnée à 100 000 euros pour un même donateur à un même bénéficiaire. Un enfant peut recevoir plusieurs dons éligibles, mais leur montant total exonéré au titre de ce dispositif ne peut pas dépasser 300 000 euros.
Par exemple, un enfant peut recevoir 100 000 euros de sa mère, 100 000 euros de son père et 100 000 euros d’un grand-parent, sous réserve de respecter toutes les autres conditions. En revanche, un seul parent ne peut pas lui transmettre 300 000 euros en utilisant uniquement cette exonération.
Les bénéficiaires autorisés sont les enfants, petits-enfants et arrière-petits-enfants du donateur. À défaut de descendants, le dispositif peut bénéficier à ses neveux et nièces. Contrairement à l’exonération classique de certains dons familiaux d’argent, ce régime temporaire ne fixe pas de condition imposant au donateur d’avoir moins de 80 ans.
Le projet immobilier doit entrer dans une catégorie précise
Avant de transférer les fonds, il faut vérifier la nature juridique du projet. L’expression « aide pour acheter sa résidence principale » est trop large pour déterminer l’éligibilité : le type de logement et l’utilisation effective de l’argent sont décisifs.
| Projet de l’enfant | Exonération temporaire |
|---|---|
| Achat d’un logement neuf | Possible, sous conditions |
| Achat en l’état futur d’achèvement, ou VEFA | Possible, sous conditions |
| Achat d’un logement ancien sans travaux éligibles | Non pour le prix d’acquisition |
| Travaux de rénovation énergétique éligibles dans un logement déjà détenu | Possible, sous conditions |
| Achat d’une résidence secondaire destinée à un usage personnel | Non |
Un logement neuf à occuper ou à louer comme résidence principale
Pour l’acquisition, le logement doit être neuf ou acheté en VEFA. L’enfant doit ensuite l’affecter à sa résidence principale ou le louer à un locataire qui en fait sa résidence principale. Cette affectation doit être maintenue pendant cinq ans, à compter de l’acquisition ou de l’achèvement si celui-ci intervient plus tard.
La location ne doit pas être consentie à un membre du foyer fiscal du bénéficiaire. Un projet de location saisonnière ou de simple pied-à-terre ne répond donc pas aux conditions du dispositif.
Des travaux énergétiques, mais pas une rénovation quelconque
L’argent peut aussi financer des travaux de rénovation énergétique éligibles à MaPrimeRénov’ dans un logement dont l’enfant est propriétaire et qu’il affecte à son habitation principale. Une cuisine neuve ou une remise en peinture ne suffit pas. Il faut vérifier l’éligibilité exacte des dépenses avant de signer les devis.
Le logement doit rester sa résidence principale pendant cinq ans à compter de l’achèvement des travaux. Les mêmes dépenses ne peuvent pas bénéficier à la fois de cette exonération et de MaPrimeRénov’, ni de certains avantages fiscaux : le plan de financement doit distinguer clairement les dépenses concernées.
Le calendrier et les justificatifs comptent autant que le montant
La somme reçue doit être affectée au projet au plus tard le dernier jour du sixième mois suivant son versement. Un don encaissé en mars doit ainsi être utilisé au plus tard le 30 septembre. Le seul fait d’avoir un projet ou une réservation ne permet pas de considérer automatiquement cette condition comme remplie.
En VEFA, cette contrainte mérite une attention particulière : les appels de fonds sont échelonnés, alors que le délai fiscal court à partir du versement du don. Le calendrier doit donc être validé avec le notaire avant le transfert, surtout si la livraison est lointaine.
Considérez la donation comme un pont de trésorerie entre deux rives : d’un côté, l’argent disponible chez le parent ; de l’autre, une dépense immobilière précisément datée chez l’enfant. Ce n’est pas la date d’emménagement qui assure la solidité du passage, mais la concordance entre le virement reçu et les paiements éligibles. Un tableau réunissant dates de donation, appels de fonds et justificatifs permet de repérer un décalage avant qu’il ne compromette l’exonération.
Conservez notamment les éléments suivants :
- la preuve du virement et l’identité du donateur ;
- la déclaration du don et les documents relatifs au régime fiscal retenu ;
- l’acte d’acquisition ou les devis et factures de travaux ;
- les preuves de paiement et les justificatifs d’affectation du logement.
Exonéré ne signifie pas dispensé de déclaration. Le don doit être déclaré à l’administration fiscale selon la procédure applicable. Une vente anticipée ou un changement d’usage peut remettre en cause l’avantage : mieux vaut consulter avant de modifier le projet.
Les abattements habituels restent utiles, surtout dans l’ancien
La nouvelle exonération ne remplace pas les règles ordinaires. Chaque parent peut transmettre à chaque enfant 100 000 euros avec l’abattement parent-enfant, renouvelable tous les quinze ans, sous réserve de tenir compte des donations antérieures. Cet abattement n’impose pas d’acheter un logement neuf ni de conserver une résidence principale pendant cinq ans.
Une exonération supplémentaire de 31 865 euros peut s’appliquer aux dons familiaux de sommes d’argent, également renouvelable tous les quinze ans. Elle suppose notamment que le donateur ait moins de 80 ans et que le bénéficiaire soit majeur ou émancipé. Sa déclaration doit intervenir dans le mois suivant le don.
Ces mécanismes peuvent se combiner avec le régime temporaire lorsque leurs conditions respectives sont réunies, sans appliquer deux exonérations à la même fraction d’argent. Pour un achat dans l’ancien, les dispositifs habituels peuvent donc suffire, selon les montants déjà transmis.
Enfin, l’exonération fiscale ne règle pas l’équilibre entre les héritiers. Une donation à un seul enfant peut avoir des conséquences lors de la succession. Avant un transfert important, le notaire peut vérifier l’intérêt d’une donation-partage, préciser l’origine des fonds si l’enfant achète en couple et sécuriser leur emploi dans l’acte. Le bon montage est celui qui respecte à la fois le calendrier immobilier, les conditions fiscales et les intentions familiales.
- Fiscalité du contrat de capitalisation : seuls les gains retirés sont taxés, mais la succession change tout - 22 novembre 2026
- Aide au premier achat immobilier à Toulouse : 6 000 € ou 10 000 € avec le Pass, sous conditions - 21 novembre 2026
- Simulation loi Denormandie à Toulouse : vérifiez l’éligibilité avant de compter l’économie d’impôt - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Loi Pinel à Blagnac : avantage fiscal terminé, zonage toujours décisif pour les anciens dossiers
 Réforme de la plus-value immobilière en 2026 : ne vendez pas avant de vérifier le texte applicable
 Taux de la flat tax 2026 : 31,4 %, mais pas sur tous vos placements
 Amendement sur la plus-value immobilière : cinq ans d’occupation ou une exception pour vendre ?