Démembrement à Toulouse : transmettre ses murs ou acheter sans loyers pendant 15 à 20 ans ?
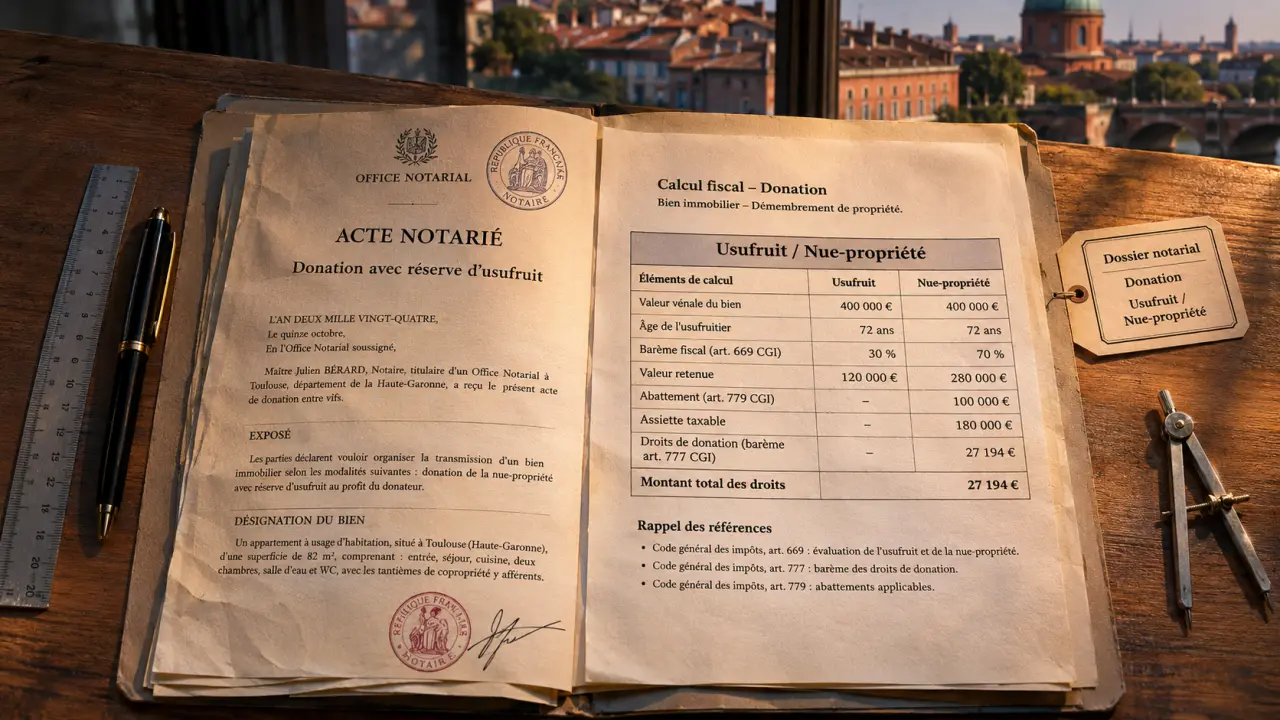
Le démembrement immobilier à Toulouse répond à deux objectifs distincts : transmettre un logement tout en conservant son usage, ou acheter sa nue-propriété pour en disposer plus tard. Dans les deux cas, l’avantage patrimonial suppose une contrepartie : des droits partagés, une disponibilité limitée et des règles fiscales à vérifier. Le bon choix dépend d’abord de votre besoin de revenus, de votre horizon et de votre situation familiale.
Des droits séparés, mais des décisions qui restent liées
La pleine propriété réunit l’usufruit et la nue-propriété. Le démembrement sépare ces droits entre plusieurs personnes, sans diviser matériellement le logement : il ne s’agit pas d’attribuer certaines pièces à chacun.
Calcul de la valeur fiscale usufruit–nue-propriété
Estimez la répartition fiscale d’un bien selon l’âge de l’usufruitier, à partir du barème de l’article 669 du Code général des impôts.
Âge en années révolues, de 0 à 120 ans.
Saisissez une valeur positive ou nulle.
Répartition indicative
Barème correspondant à l’âge saisi
À savoir : il s’agit d’une estimation fiscale de la valeur de l’usufruit et de la nue-propriété. Ce calcul ne détermine ni les droits de donation ni les frais d’acte. Faites vérifier votre situation et les valeurs retenues par un notaire.
Barème légal : usufruit fixé à 90 % avant 21 ans, puis diminué de 10 points par tranche de dix ans, jusqu’à 10 % de 81 à 90 ans ; à partir de 91 ans, il est fixé à 10 %. La nue-propriété correspond au complément à 100 %.
- L’usufruitier peut occuper le bien ou le louer et percevoir les loyers, dans les limites attachées à son droit.
- Le nu-propriétaire détient la propriété privée de sa jouissance immédiate. Il ne peut donc ni s’installer librement dans le logement ni encaisser ses loyers.
- Le plein propriétaire cumule ces prérogatives et dispose d’une autonomie plus large pour utiliser, louer ou vendre le bien.
Le nu-propriétaire peut céder son droit, mais vendre la pleine propriété nécessite l’accord de l’usufruitier. Il faut alors organiser le partage du prix ou le report du démembrement. Cette interdépendance mérite d’être anticipée, notamment lorsque plusieurs enfants reçoivent ensemble la nue-propriété.
La durée distingue également les opérations. Un usufruit viager s’éteint au décès de l’usufruitier. Un usufruit temporaire prend fin à l’échéance prévue. Le nu-propriétaire récupère alors la pleine propriété, sous réserve des vérifications juridiques et pratiques propres au dossier.
Transmettre un logement : calculer les droits sans négliger la famille
Une donation avec réserve d’usufruit permet à un propriétaire de transmettre la nue-propriété tout en continuant à habiter son logement toulousain ou à percevoir ses loyers. Elle nécessite un acte notarié. Le donateur doit mesurer qu’il ne pourra plus décider seul d’une vente en pleine propriété.
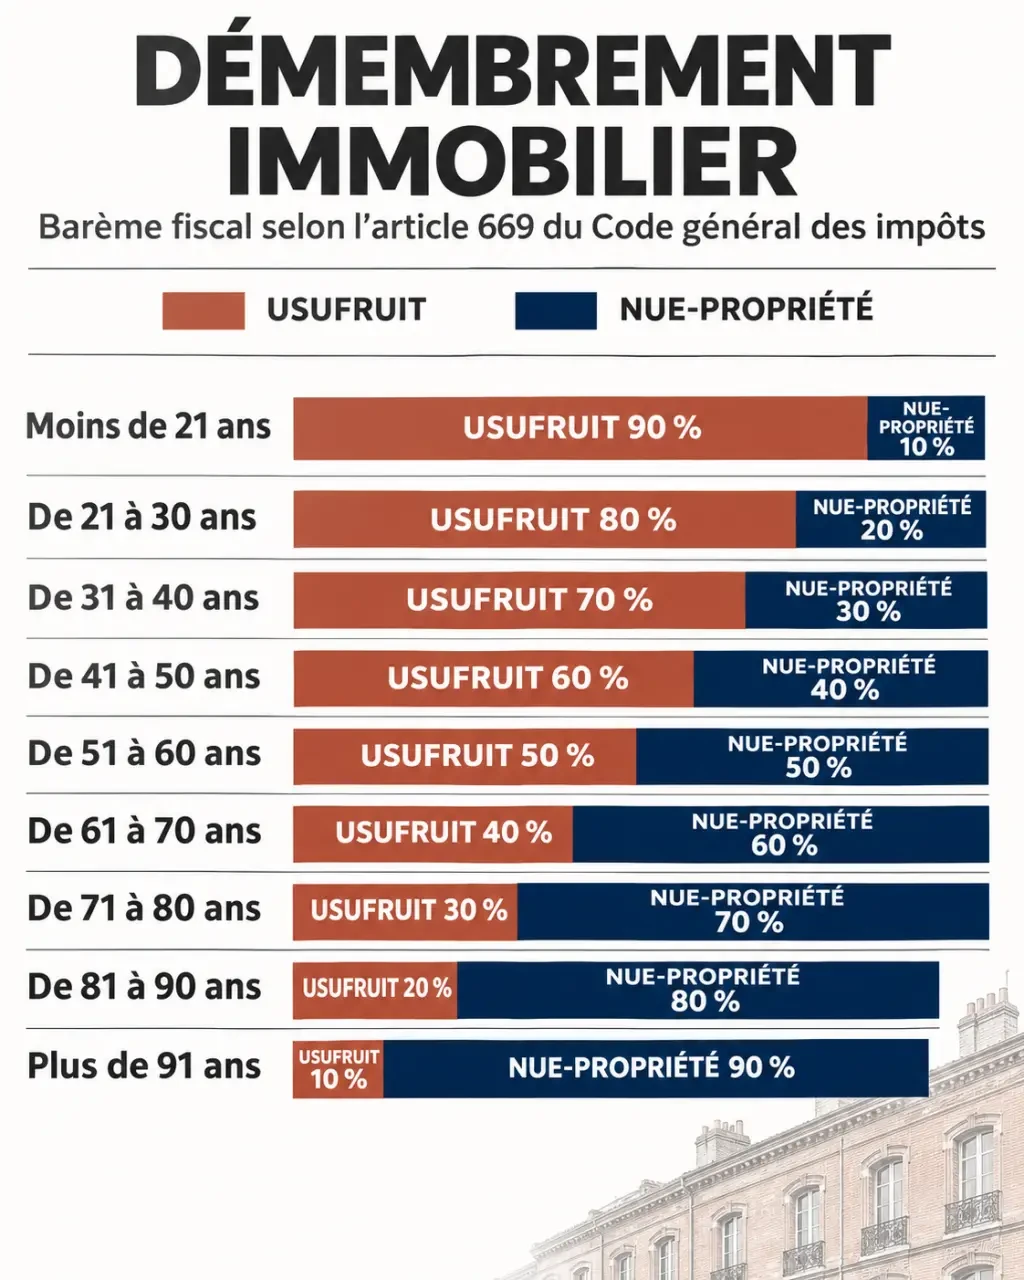
La valeur transmise dépend de l’âge de l’usufruitier
Pour un usufruit viager, le barème fiscal de l’article 669 du Code général des impôts détermine la valeur respective des droits. Plus l’usufruitier est âgé, plus la fraction correspondant à la nue-propriété augmente.
| Âge de l’usufruitier | Usufruit | Nue-propriété |
|---|---|---|
| Moins de 21 ans | 90 % | 10 % |
| De 21 à 30 ans | 80 % | 20 % |
| De 31 à 40 ans | 70 % | 30 % |
| De 41 à 50 ans | 60 % | 40 % |
| De 51 à 60 ans | 50 % | 50 % |
| De 61 à 70 ans | 40 % | 60 % |
| De 71 à 80 ans | 30 % | 70 % |
| De 81 à 90 ans | 20 % | 80 % |
| À partir de 91 ans | 10 % | 90 % |
Exemple : à 55 ans, pour un appartement estimé à 400 000 €, la nue-propriété représente 50 %, soit 200 000 €. Pour une donation d’un parent à un enfant, l’abattement de 100 000 €, s’il est intégralement disponible, ramène la base taxable à 100 000 €. Cette base n’est pas le montant de l’impôt : les droits sont ensuite calculés selon le barème applicable. Les donations antérieures et les frais d’acte doivent aussi être examinés.
Organiser les futurs arbitrages familiaux
La transmission est un creuset où se rencontrent logement, revenus et équité entre héritiers. Avant de signer, testez trois situations : un départ du parent en établissement spécialisé, le besoin d’argent d’un enfant et une vente devenue nécessaire. Écrire qui décide, comment le prix sera réparti et quelles protections conserver transforme une économie fiscale en organisation familiale durable. La protection du conjoint survivant mérite également une clause adaptée, plutôt qu’une simple supposition.
Acheter en nue-propriété : une décote contre une longue attente
Dans certains programmes, l’investisseur achète la nue-propriété tandis qu’un bailleur social détient l’usufruit temporaire et assure la location. Des durées de 15 à 20 ans sont proposées. Pendant cette période, l’acquéreur ne perçoit pas de loyers et ne peut pas occuper le logement.
Invest Immo Toulouse évoque une décote d’environ 40 % ; CPIM mentionne une fourchette de 30 à 50 %, sans qu’elle constitue une référence démontrée pour chaque bien toulousain. Ces chiffres doivent être confrontés à une estimation indépendante de la pleine propriété. Une décote n’est ni un rendement garanti ni une remise sans contrepartie.
À titre d’illustration, 600 € de loyers mensuels pendant 15 ans représentent 108 000 € de recettes brutes non perçues. Ce calcul ne permet toutefois pas de valoriser seul l’usufruit : charges, fiscalité, vacance et valeur du temps modifient la comparaison économique.
Ce placement convient davantage à une constitution de patrimoine à long terme qu’à un besoin de complément de revenus immédiat. Une revente anticipée de la nue-propriété reste envisageable, mais trouver un acquéreur peut prendre du temps et le prix obtenu n’est pas garanti.
Charges, IFI et sortie : vérifier ce que le contrat laisse à votre charge
Le démembrement ne signifie pas automatiquement « aucun frais ». En principe, l’usufruitier supporte l’entretien courant et le nu-propriétaire les grosses réparations au sens juridique, avec des nuances liées notamment à un défaut d’entretien. La convention et le régime applicable doivent être lus ensemble.
- Taxe foncière : elle incombe en principe à l’usufruitier ; vérifiez les stipulations et les éventuels remboursements convenus.
- Copropriété : identifiez qui supporte chaque dépense, qui reçoit les appels de fonds et comment sont organisées les décisions.
- Travaux : exigez une répartition explicite, notamment pour la toiture, la structure et la rénovation énergétique.
- Financement : prévoyez le remboursement du crédit sans compter sur des loyers pendant le démembrement.
Concernant l’IFI, l’usufruitier déclare généralement le bien pour sa valeur en pleine propriété. Des exceptions existent selon l’origine du démembrement : donner la nue-propriété ne réduit donc pas automatiquement l’IFI du donateur. Le traitement du nu-propriétaire et celui des dettes nécessitent une analyse individualisée.
À l’extinction normale de l’usufruit, la réunion des droits intervient en principe sans droits de mutation supplémentaires. Cela ne garantit pas une sortie sans aucune dépense : état du logement, travaux, formalités et occupation doivent être anticipés. Dans un programme avec bailleur social, demandez les modalités précises de restitution et le calendrier applicable aux locataires.
À Toulouse, sélectionner une adresse et faire sécuriser le montage
Carmes, Capitole, Saint-Cyprien, Minimes ou Blagnac : le nom du secteur ne suffit pas à justifier un achat démembré. Comparez des logements similaires en pleine propriété et examinez les transports, les services, les nuisances, l’état de la copropriété et la performance énergétique. L’adresse doit rester pertinente à la fin du démembrement, pas seulement séduisante aujourd’hui.
Pour une donation, faites estimer le logement à sa valeur de marché. Pour un investissement, demandez une simulation intégrant prix, frais d’acquisition, financement, dépenses restant à votre charge et hypothèse prudente de revente. Comparez ensuite avec un achat en pleine propriété, qui procure des revenus mais expose à la gestion locative.
Le conseiller immobilier aide à apprécier le bien et son marché ; le notaire sécurise les droits, l’acte et les conséquences successorales. Présentez-lui votre situation familiale, vos donations antérieures, votre fiscalité et vos besoins futurs. Un démembrement pertinent commence par un objectif clair, puis par des clauses qui restent adaptées si votre vie change.
- Fiscalité du contrat de capitalisation : seuls les gains retirés sont taxés, mais la succession change tout - 22 novembre 2026
- Aide au premier achat immobilier à Toulouse : 6 000 € ou 10 000 € avec le Pass, sous conditions - 21 novembre 2026
- Simulation loi Denormandie à Toulouse : vérifiez l’éligibilité avant de compter l’économie d’impôt - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Céder sa part indivise à titre gratuit : la donation ne transfère ni le prêt ni les dettes
 Combien de temps pour toucher l’argent d’une succession ? Les 3 délais à distinguer
 Gestion de patrimoine à Toulouse : les bons arbitrages pour une stratégie durable
 Bilan patrimonial à Toulouse : actifs, fiscalité et transmission avant les grandes décisions