Bilan patrimonial à Toulouse : actifs, fiscalité et transmission avant les grandes décisions
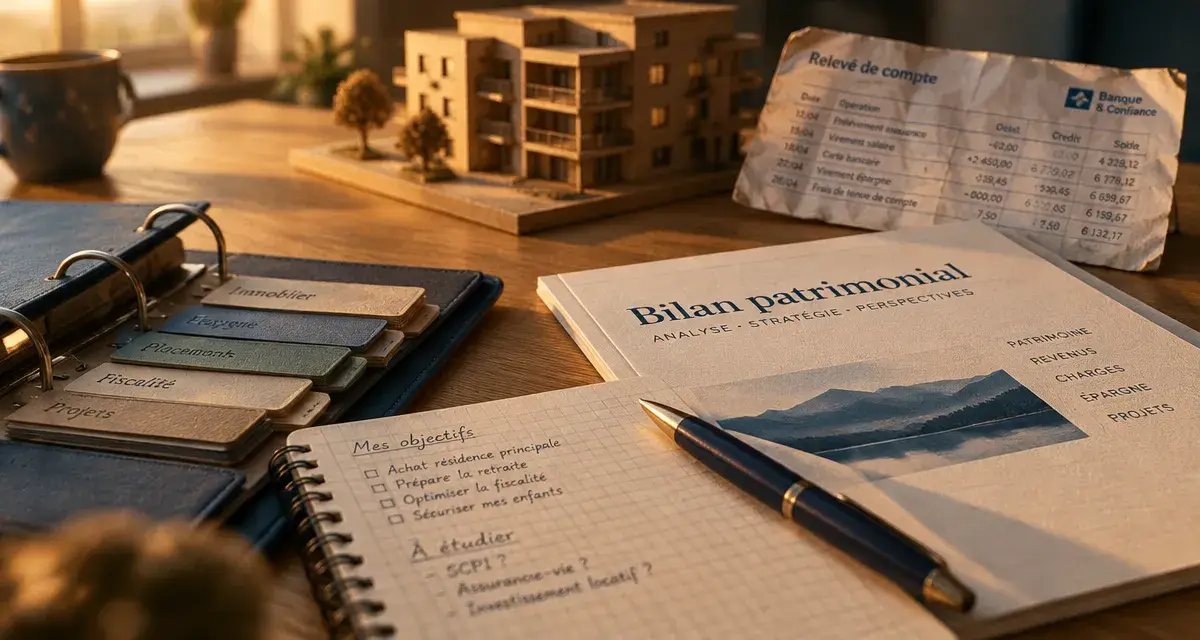
Avant de choisir une assurance-vie, d’acheter un bien locatif ou de préparer une transmission, il faut savoir où l’on se trouve réellement. Un bilan patrimonial sert à mettre à plat les actifs, les dettes, la fiscalité, les projets familiaux et les objectifs de vie pour prendre des décisions cohérentes, dans un ordre logique.
À Toulouse, cette démarche prend souvent une dimension très concrète : résidence principale dans la métropole, investissement immobilier dans une ville étudiante, carrière dans l’aéronautique, activité indépendante, expatriation partielle, recomposition familiale ou préparation d’une retraite dans le Sud-Ouest. Le bon bilan n’est pas un simple tableau de chiffres : c’est un diagnostic personnalisé qui relie votre patrimoine à vos priorités.
Pourquoi réaliser un bilan patrimonial avant de décider
Un patrimoine évolue rarement de manière parfaitement planifiée. On achète sa résidence principale, on ouvre un contrat d’assurance-vie, on hérite, on rembourse un crédit, on change de régime matrimonial, puis l’on se demande si l’ensemble reste cohérent. Le bilan patrimonial permet de reprendre la main sur cette accumulation de décisions prises à différents moments.
Clarifier ce que vous possédez vraiment
La première utilité du bilan est de distinguer la valeur brute de la valeur nette. Un appartement peut être un actif important, mais s’il reste un crédit significatif, sa contribution réelle au patrimoine doit être appréciée avec prudence. De la même façon, une épargne disponible sur un livret n’a pas le même rôle qu’un placement retraite bloqué ou qu’un contrat d’assurance-vie destiné à la transmission.
Le bilan classe généralement les éléments en grandes familles : immobilier, placements financiers, liquidités, épargne retraite, participations professionnelles, dettes, garanties de prévoyance et engagements familiaux. Cette vision globale évite de raisonner placement par placement, une approche qui conduit souvent à des décisions dispersées.
Relier les chiffres aux objectifs de vie
Un bon diagnostic ne se limite pas à calculer une valeur de patrimoine. Il doit répondre à des questions concrètes : faut-il rembourser plus vite un crédit ou conserver de la trésorerie ? Est-il préférable d’investir dans l’immobilier ou de renforcer une assurance-vie ? Comment protéger son conjoint ? Quelle part de risque accepter pour préparer la retraite ?
À Toulouse, deux profils peuvent avoir un patrimoine de valeur similaire et des besoins très différents. Un cadre salarié propriétaire de sa résidence principale n’aura pas les mêmes priorités qu’un entrepreneur dont une grande partie de la richesse dépend de son entreprise. Le bilan sert à hiérarchiser les enjeux au lieu de chercher une solution standard.
Les informations à réunir pour un diagnostic fiable
La qualité du bilan dépend directement des informations disponibles. Plus les données sont précises, plus les décisions seront pertinentes. Il ne s’agit pas de tout complexifier, mais de rassembler les pièces qui permettent de comprendre votre situation juridique, financière et fiscale.
Actifs, dettes et revenus
Les documents les plus utiles sont les relevés de comptes, les tableaux d’amortissement des prêts, les avis d’imposition, les relevés de contrats d’assurance-vie, les informations sur les plans d’épargne retraite, les estimations immobilières raisonnables et les éléments liés à une activité professionnelle. Pour un bien immobilier à Toulouse ou dans sa périphérie, l’estimation doit rester réaliste : surestimer un actif fausse toute la stratégie qui en découle.
Les revenus doivent aussi être analysés dans leur régularité. Un salaire stable, des revenus locatifs, des dividendes, des bénéfices professionnels ou des primes variables ne donnent pas le même niveau de sécurité. Cette distinction influence la réserve de précaution, la capacité d’endettement et le niveau de risque acceptable sur les placements.
Situation familiale et cadre juridique
Le régime matrimonial, l’existence d’enfants d’une précédente union, les donations déjà réalisées ou les clauses bénéficiaires des contrats d’assurance-vie jouent un rôle majeur. Deux personnes ayant les mêmes revenus peuvent avoir des besoins de protection très différents selon qu’elles sont mariées, pacsées, célibataires, avec ou sans enfants.
La clause bénéficiaire, en particulier, mérite une lecture attentive. Beaucoup de contrats anciens comportent des formulations devenues inadaptées après un mariage, un divorce, une naissance ou un décès. Le bilan patrimonial permet de vérifier que les bénéficiaires désignés correspondent encore à votre volonté actuelle.
Un patrimoine s’alourdit souvent au fil du temps : un bien acheté il y a plusieurs années, des placements ouverts à des périodes différentes, un crédit en cours, une épargne disponible, des engagements familiaux. Tant que la situation reste stable, l’ensemble peut sembler cohérent. Le jour où survient une succession, une baisse de revenus, une séparation ou un départ à la retraite, les déséquilibres apparaissent. L’intérêt du bilan est d’identifier les éléments qui stabilisent l’ensemble, de mieux répartir les charges et de retirer ce qui complique inutilement la trajectoire.
Les décisions clés après le bilan patrimonial
Une fois le diagnostic réalisé, l’objectif n’est pas de multiplier les produits, mais de choisir les bons leviers. Les décisions doivent être classées selon leur urgence, leur impact et leur compatibilité avec votre profil.
Réorganiser l’épargne et les placements
La première décision concerne souvent la liquidité. Avant de chercher du rendement, il faut conserver une épargne disponible pour les imprévus, les travaux, les changements professionnels ou les dépenses familiales. Une fois cette base sécurisée, le reste peut être orienté vers des placements de moyen ou long terme.
L’assurance-vie peut jouer plusieurs rôles : capitalisation, diversification, préparation de projets futurs et transmission. Le plan d’épargne retraite peut être pertinent pour les contribuables qui souhaitent préparer leur retraite tout en tenant compte de leur fiscalité actuelle. Ces solutions ne sont pas interchangeables : leur intérêt dépend de l’horizon de placement, de la situation fiscale et du besoin de disponibilité.
Arbitrer entre immobilier, financier et fiscalité
L’immobilier occupe souvent une place importante dans les patrimoines toulousains. Résidence principale, investissement locatif, bien hérité ou projet d’achat dans la métropole : chaque situation doit être évaluée en tenant compte de la rentabilité nette, des charges, du financement, du risque locatif et de la fiscalité.
Un investissement immobilier peut être pertinent s’il s’inscrit dans une stratégie globale. À l’inverse, acheter uniquement pour réduire l’impôt peut conduire à négliger le prix d’acquisition, la qualité de l’emplacement, la gestion locative ou la revente. Le bilan patrimonial remet la fiscalité à sa juste place : elle doit améliorer une décision solide, pas justifier une opération fragile.
Préparer la retraite et la transmission
La retraite se prépare à partir d’un besoin de revenus, et non d’un produit unique. Le bilan permet d’estimer les ressources futures, d’identifier les écarts possibles et de choisir les leviers adaptés : placements financiers, revenus locatifs, épargne retraite, arbitrage immobilier ou réduction progressive de l’endettement.
La transmission doit également être anticipée. Donation, démembrement de propriété, assurance-vie, testament ou adaptation du régime matrimonial sont des outils possibles, mais ils doivent être maniés avec cohérence. L’objectif est de protéger les proches, d’éviter les blocages et de transmettre dans un cadre compris par les personnes concernées.
Le déroulement concret d’un bilan patrimonial à Toulouse
Un bilan efficace suit une méthode. Il commence par l’écoute, se poursuit par l’analyse, puis débouche sur des préconisations hiérarchisées. Cette progression évite les conseils trop rapides et permet d’adapter la stratégie à la réalité du foyer.
Premier échange et cadrage des priorités
Le premier rendez-vous sert à comprendre vos projets : acheter, vendre, investir, réduire l’impôt, protéger un conjoint, financer les études des enfants, préparer la retraite ou organiser une succession. C’est aussi le moment d’exprimer vos contraintes : aversion au risque, besoin de simplicité, volonté de conserver un bien familial, préférence pour l’immobilier ou souhait de déléguer la gestion financière.
Pour un accompagnement local, l’intérêt est d’intégrer les spécificités de vie de la région toulousaine sans appliquer un schéma général. Un foyer installé à Toulouse intra-muros, dans une commune de la première couronne ou dans une zone plus éloignée n’a pas toujours les mêmes arbitrages de transport, d’immobilier, de trésorerie et de mobilité professionnelle.
Analyse, scénarios et plan d’action
Après collecte des informations, le conseiller établit une photographie du patrimoine, puis identifie les points forts, les déséquilibres et les risques. Les préconisations peuvent être présentées sous forme de scénarios : sécuriser d’abord, investir progressivement, alléger une exposition immobilière, réorienter une épargne dormante ou préparer une transmission par étapes.
| Étape | Objectif | Décision possible |
|---|---|---|
| Diagnostic | Comprendre la situation nette et les risques | Mettre à jour les contrats, dettes et bénéficiaires |
| Stratégie | Hiérarchiser les priorités | Choisir entre liquidité, rendement, fiscalité ou transmission |
| Mise en œuvre | Passer des constats aux actions | Arbitrer des placements, investir, donner ou protéger |
| Suivi | Adapter la stratégie dans le temps | Réviser après mariage, naissance, vente, retraite ou succession |
Quand faut-il mettre à jour son bilan patrimonial ?
Un bilan patrimonial n’est pas figé. Il doit être révisé lorsque votre situation change ou lorsqu’une décision importante approche. Attendre un événement subi réduit souvent les marges de manœuvre.
Les moments les plus pertinents sont l’achat ou la vente d’un bien immobilier, la naissance d’un enfant, un mariage, un divorce, une succession, une forte hausse de revenus, la création ou la cession d’une entreprise, un départ à la retraite ou un changement de résidence fiscale. Même sans événement majeur, une mise à jour régulière permet de vérifier que les choix passés restent adaptés.
Le bilan patrimonial à Toulouse est donc moins une formalité qu’un outil de décision. Il donne une vision claire, révèle les incohérences et transforme des questions parfois dispersées en plan d’action. Pour avancer efficacement, le point de départ reste le même : partir de vos objectifs, mesurer les conséquences de chaque option et choisir des solutions compréhensibles, suivies dans le temps.

- Centre du patrimoine mondial : ce qu’il change vraiment pour un bien à Toulouse - 20 novembre 2026
- 100 000 euros à placer : diversifier sans bloquer toute son épargne - 17 novembre 2026
- Expertise patrimoniale à Toulouse : placements, immobilier et transmission sans angle mort - 13 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Meilleur cabinet de gestion de patrimoine : le bon choix se mesure à la qualité du diagnostic
 Changer de notaire en cours de succession est possible, mais les frais déjà engagés restent dus
 Délivrance de legs : pourquoi un légataire peut perdre son bien faute de l’avoir demandée à temps
 ASPA et donation de son vivant : transmettre sa maison peut réduire l’allocation