Assurances vie sans frais : le « 0 % » à l’entrée ne suffit pas
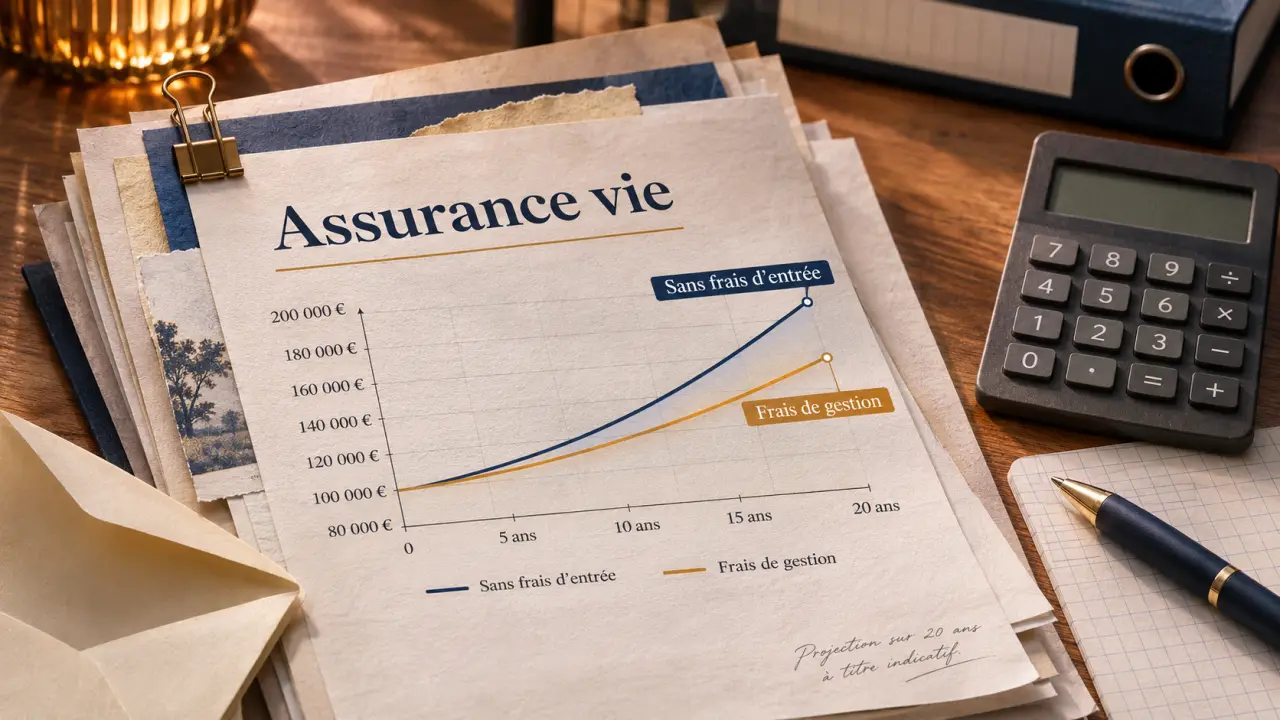
Les assurances vie sans frais sont généralement des contrats sans frais sur les versements, et non des placements entièrement gratuits. L’épargne reste notamment soumise à des frais de gestion, auxquels peuvent s’ajouter des coûts propres aux supports ou au mode de gestion. Pour choisir, il faut donc regarder ce qui est réellement investi, puis ce qui est prélevé pendant toute la détention.
Le « sans frais » concerne quelle opération exactement ?
Une annonce à 0 % n’a de sens que si elle précise son périmètre : ouverture, versement initial, versements suivants, arbitrages ou rachats. L’absence de frais sur une opération ne dit rien du tarif des autres. Elle ne garantit pas non plus l’absence de frais spécifiques à certains investissements.
Les expressions frais d’entrée et frais de versement sont souvent utilisées comme synonymes. Certains documents réservent toutefois les premiers à la souscription et les seconds aux apports ultérieurs. Ne vous fiez pas uniquement au vocabulaire : vérifiez si le taux annoncé s’applique au premier dépôt, aux versements libres et aux versements programmés.
Les frais de dossier ou d’adhésion constituent encore une autre ligne possible. Ponctuels, forfaitaires ou proportionnels selon le contrat, ils doivent être recherchés séparément. Un contrat sans frais de versement peut ainsi comporter un coût à l’ouverture.
La bonne question est donc : « Quelles opérations sont gratuites, sur quels supports et sous quelles conditions ? » Une gratuité temporaire ou limitée à certaines opérations ne vaut pas un tarif contractuel permanent.
Repérer les frais qui s’additionnent après la souscription
Pour comparer utilement, séparez les prélèvements ponctuels des coûts récurrents. Ces derniers portent sur l’épargne déjà constituée : leur poids mérite une attention particulière lorsque vous envisagez de conserver longtemps votre contrat.
| Catégorie | Moment et base du prélèvement | Point à contrôler |
|---|---|---|
| Dossier ou adhésion | À l’ouverture, selon un forfait ou un montant proportionnel | Coût distinct des frais sur versement |
| Entrée ou versement | Sur les sommes apportées | Taux initial et taux des versements suivants |
| Gestion du contrat | Périodiquement, sur l’épargne | Tarif du fonds en euros et des unités de compte |
| Gestion déléguée | Selon les modalités du mandat ou de l’option | Supplément éventuel aux autres frais |
| Arbitrage | Lors d’un changement de supports | Forfait, pourcentage et opérations gratuites |
| Sortie ou transfert | Si l’opération est prévue et facturée | Conditions, restrictions et éventuelles pénalités |
Les supports ont aussi leurs propres coûts
Les frais de gestion du contrat ne représentent pas nécessairement tout le coût de votre investissement. Les supports en unités de compte peuvent supporter des frais internes. Des frais spécifiques peuvent également concerner les SCPI, SCI, OPCI, ETF ou titres vifs, selon le support et le contrat. Il faut lire leurs documents dédiés plutôt que supposer qu’une tarification unique s’applique à tous.
Le site assurances-vie-sans-frais.com annonce ainsi 0 % sur les versements et rachats, tout en signalant des exceptions pour certains supports particuliers, avec un avenant préalable. Cette distinction illustre l’importance de lire les exclusions associées à une promesse commerciale.
La gestion et les arbitrages changent la facture
En gestion libre, vous choisissez vos supports. En gestion pilotée, profilée ou sous mandat, les modalités de sélection et d’ajustement dépendent de la formule retenue. Un supplément peut être prévu : Macif annonce notamment 0,3 % supplémentaire pour la gestion sous mandat pilotée de Jeewan Patrimoine. Quant aux arbitrages gratuits, vérifiez leur nombre et si les opérations automatiques suivent le même tarif que celles demandées ponctuellement.
Mesurer ce que les frais retirent réellement à l’épargne
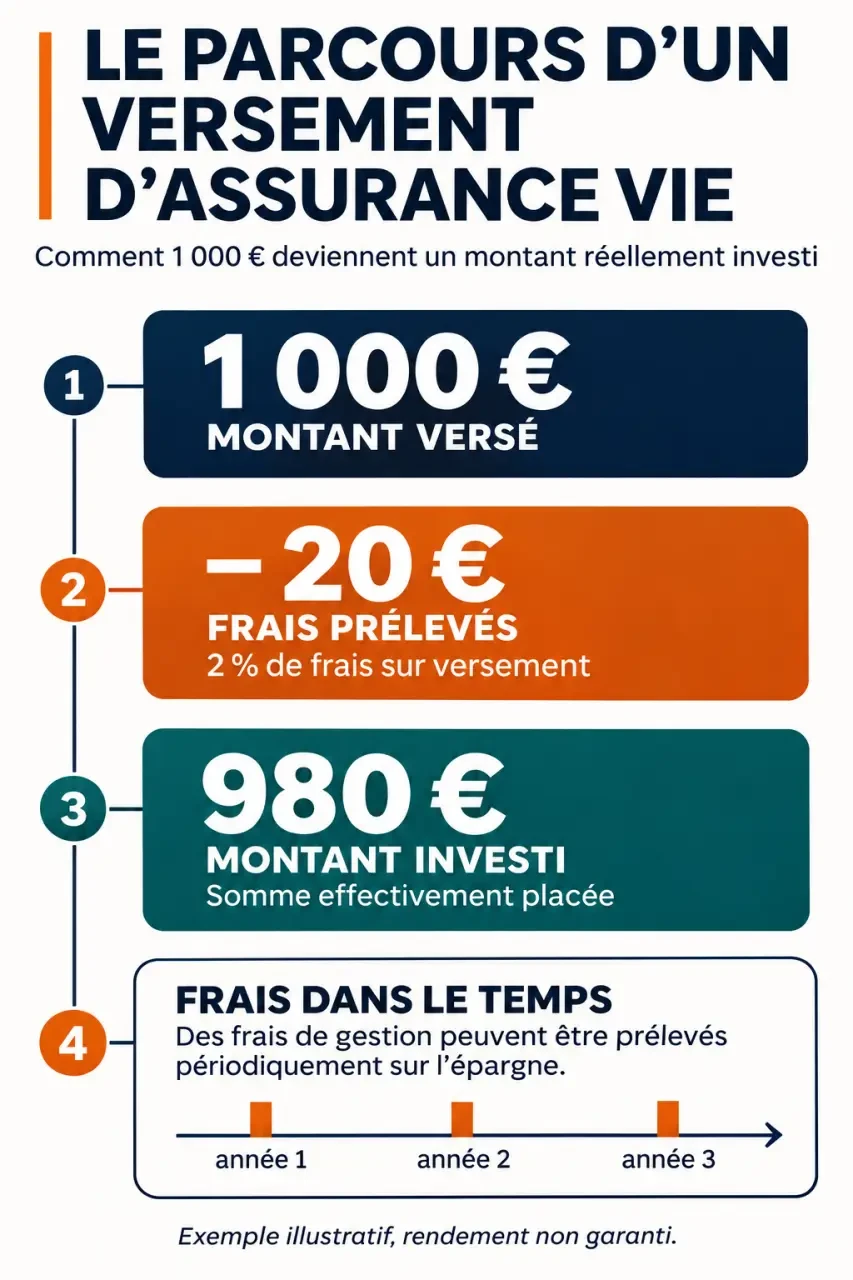
Le premier effet est immédiat. Dans l’exemple présenté par Macif, un versement de 1 000 € soumis à 2 % de frais laisse 980 € investis. Les 20 € prélevés ne participent donc pas à l’évolution future du placement. À 0 % de frais sur versement, l’intégralité des 1 000 € est investie, avant les autres prélèvements éventuels.
Finance Héros illustre aussi ce mécanisme avec un versement de 10 000 € à 4,85 % de frais : 485 € sont prélevés et 9 515 € restent investis. Ces exemples montrent un coût, pas une prévision de rendement. La progression ultérieure dépend des supports, de leurs résultats et des autres frais.
Pensez au contrat comme à un sablier : les frais de versement retirent du sable avant même qu’il commence à s’écouler, tandis que les frais de gestion en prélèvent au fil du temps. Pour comparer deux offres, observez donc deux choses distinctes : la quantité réellement investie au départ et les prélèvements répétés pendant votre horizon d’épargne. Un bon tarif d’entrée ne compense pas automatiquement un coût annuel plus élevé.
La fréquence de vos apports compte également. Avec des versements programmés, un taux sur versement s’applique à chaque nouvelle somme concernée. Sur une longue durée, les frais récurrents deviennent eux aussi déterminants. Comparez toujours les contrats avec le même montant, le même calendrier et une allocation comparable. Sinon, l’écart de résultat peut venir du risque pris plutôt que des frais.
Comparer des offres sans confondre tarif et adéquation
Un classement peut aider à constituer une première sélection, mais ne remplace pas les conditions contractuelles. Finance Héros présente par exemple Nalo avec zéro frais d’entrée et zéro frais d’arbitrage, ainsi qu’un versement minimal de 1 000 €. Cela ne signifie pas que sa gestion est gratuite.
Macif annonce de son côté 0,6 % de frais de gestion pour Macif Épargne Vie et un versement initial minimal de 50 €. Ces indications ne suffisent pas à départager les offres : elles portent sur des caractéristiques différentes, à compléter par la grille tarifaire applicable et les supports choisis.
Pour construire votre comparaison, retenez notamment :
- Votre objectif et votre horizon : précaution, projet ou placement de longue durée.
- Votre rythme d’épargne : capital initial, versements occasionnels ou programmés.
- Les supports accessibles : leur coût, leur fonctionnement et leur niveau de risque.
- L’accompagnement : autonomie souhaitée ou besoin d’une gestion déléguée.
- Les conditions pratiques : minimums d’investissement, arbitrages et modalités de rachat.
Les unités de compte présentent un risque de perte en capital et fluctuent avec les marchés. Des frais réduits ne suppriment pas ce risque. De même, une performance passée ou une prime promotionnelle ne suffit pas à justifier un choix : les conditions d’accès et de conservation de l’avantage doivent être examinées.
Vérifier les documents avant de verser
Demandez le document d’informations clés, ou DIC, les conditions générales, le tableau des frais et les documents des supports envisagés. Les brochures commerciales servent à repérer une offre ; les documents contractuels permettent d’en contrôler la portée.
- Identifiez la version applicable et la date de validité de la tarification.
- Relevez chaque ligne de frais, avec son assiette, sa fréquence et ses exceptions.
- Distinguez tarif maximal et tarif effectivement proposé, notamment sur les versements.
- Demandez confirmation écrite des remises, gratuités ou conditions négociées.
- Vérifiez les avenants concernant les supports particuliers et les options de gestion.
Des frais d’entrée peuvent parfois être négociés, sans que cette possibilité soit garantie. Faites préciser si la réduction vaut seulement pour le prochain apport ou également pour les suivants. Enfin, ne confondez pas absence de frais de rachat et absence de fiscalité : ce sont deux sujets distincts. Le contrat à privilégier est celui dont vous comprenez le coût global et dont les caractéristiques correspondent à votre projet.
- Fiscalité du contrat de capitalisation : seuls les gains retirés sont taxés, mais la succession change tout - 22 novembre 2026
- Aide au premier achat immobilier à Toulouse : 6 000 € ou 10 000 € avec le Pass, sous conditions - 21 novembre 2026
- Simulation loi Denormandie à Toulouse : vérifiez l’éligibilité avant de compter l’économie d’impôt - 20 novembre 2026