Transmission de patrimoine à Toulouse : protéger son conjoint sans déséquilibrer les héritiers
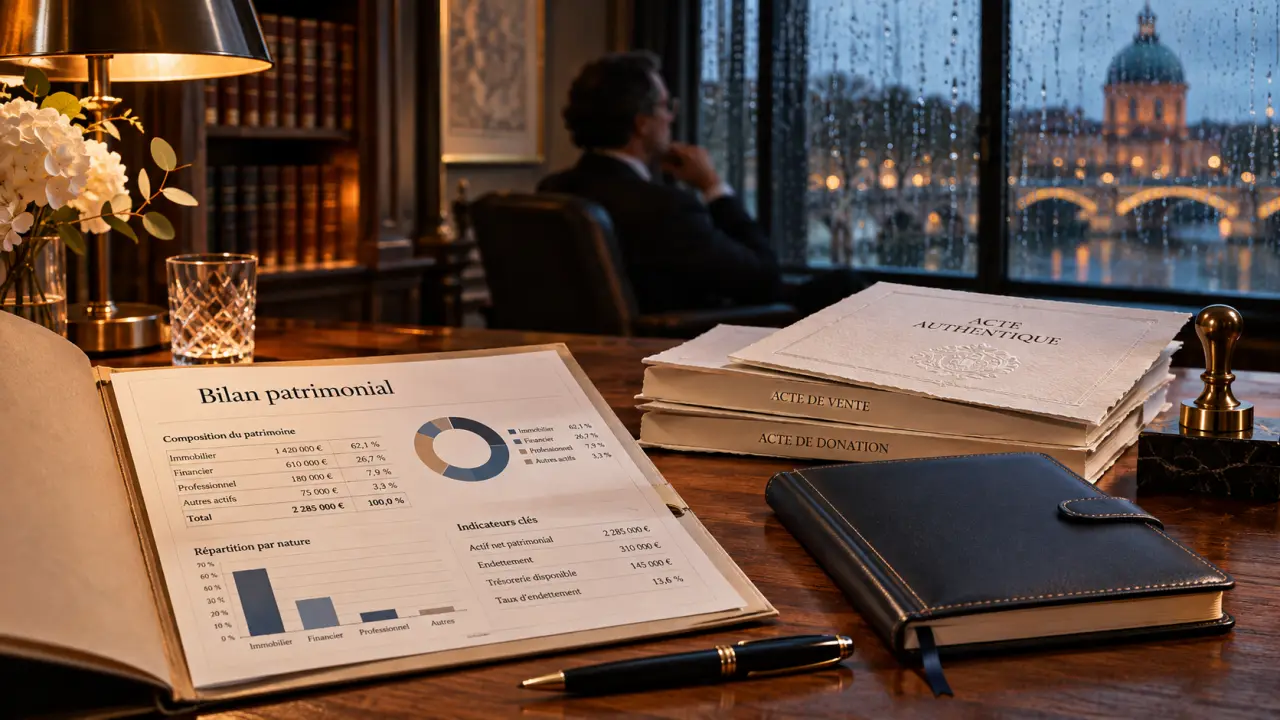
Préparer une transmission de patrimoine à Toulouse consiste d’abord à décider qui protéger, quels biens transmettre et quels revenus conserver. Un appartement mis en location, une résidence principale ou des parts d’entreprise ne se transmettent pas de la même manière. Avant de rechercher une économie fiscale, il faut vérifier que l’organisation choisie reste compatible avec votre situation familiale et votre sécurité financière.
Le bon point de départ est un bilan patrimonial, suivi d’un échange avec un notaire. Selon la composition du patrimoine, un conseiller en gestion de patrimoine, un avocat ou un expert-comptable peut compléter cet accompagnement.
Partir des besoins de la famille, pas du produit à souscrire
Une transmission réussie ne se mesure pas seulement aux droits économisés. Elle doit aussi éviter de fragiliser le donateur, de laisser un conjoint sans ressources ou de créer une indivision difficile à gérer. Les réponses changent selon que vous avez des enfants communs, une famille recomposée, un partenaire de Pacs ou un héritier en situation de vulnérabilité.
Quiz sur la transmission du patrimoine
Testez vos connaissances sur les principales façons de transmettre un patrimoine.
Établir un inventaire qui intègre les dettes et les donations passées
Recensez les biens immobiliers, comptes bancaires, placements, contrats d’assurance-vie et participations professionnelles. Ajoutez les emprunts, les garanties consenties et les donations déjà réalisées. Pour chaque actif, précisez son propriétaire et son mode de détention : bien propre, bien commun, indivision ou société. La valeur globale du patrimoine ne suffit pas à déterminer ce qui pourra être transmis.
Pour un bien situé à Toulouse ou dans une commune voisine, retenez une estimation actuelle, tenant compte de son état, de son occupation et des éventuelles contraintes locatives. Une valeur approximative peut fausser l’équilibre entre les enfants et compliquer la préparation de l’acte.
Formuler des priorités concrètes
Souhaitez-vous permettre au conjoint de rester dans le logement, aider un enfant à acheter sa résidence principale ou préserver une entreprise familiale ? Classez ces objectifs. Une donation immédiate peut répondre au besoin d’un enfant, mais devenir inconfortable si vous avez ensuite besoin du capital pour financer votre retraite ou une perte d’autonomie.
Raisonnez comme sur une échelle de disponibilité : l’épargne mobilisable constitue le premier barreau, les placements récupérables avec contraintes le suivant, et l’immobilier difficile à vendre les barreaux supérieurs. Avant de transmettre un actif, vérifiez que vous gardez assez de ressources accessibles en bas de cette échelle. Un patrimoine important sur le papier ne garantit pas la capacité à payer rapidement des dépenses imprévues.
Choisir entre donation, succession et assurance-vie selon l’objectif
Ces outils peuvent se compléter, mais ils ne produisent pas les mêmes effets. La donation organise un transfert de votre vivant. Le testament prévoit certaines dispositions au décès. L’assurance-vie permet de désigner des bénéficiaires dans un cadre particulier, sans constituer une solution universelle.
| Outil | Utilité principale | Point de vigilance |
|---|---|---|
| Donation simple | Aider une personne dès maintenant | Conséquences civiles lors du règlement de la succession |
| Donation-partage | Organiser la répartition de biens entre bénéficiaires | Composition des lots et conditions de valorisation |
| Testament | Préciser ses volontés pour le décès | Respect des droits des héritiers réservataires |
| Assurance-vie | Prévoir le versement d’un capital aux bénéficiaires désignés | Rédaction de la clause et régime fiscal applicable |
Anticiper sans perdre de vue le caractère engageant d’une donation
Une donation entraîne en principe un dessaisissement définitif. Elle mérite donc une simulation de vos besoins futurs. La donation-partage peut faciliter l’organisation familiale et, lorsque les conditions légales sont réunies, fixer les valeurs retenues pour le calcul civil de la réserve. Elle ne supprime toutefois ni les exigences d’équilibre ni la nécessité d’examiner les droits de chacun.
Vérifier la cohérence entre testament et clause bénéficiaire
Un testament ancien ou une clause bénéficiaire rédigée avant une séparation peut ne plus correspondre à vos intentions. Relisez ces documents après un mariage, un divorce, une naissance ou un décès. La formule standard d’un contrat d’assurance-vie n’est pas toujours adaptée à une famille recomposée. Par ailleurs, des primes manifestement exagérées peuvent être contestées : l’assurance-vie ne permet pas d’écarter sans limite les règles successorales.
Traiter l’immobilier toulousain sans créer une impasse familiale
L’immobilier concentre souvent une part importante du patrimoine à transmettre. Il pose une difficulté particulière : plusieurs héritiers peuvent recevoir ensemble un bien qu’aucun ne peut racheter seul. Avant de répartir les droits, il faut donc envisager l’usage futur du logement, son entretien et les moyens de financer une éventuelle soulte.
Démembrer un bien pour transmettre tout en conservant son usage
La donation de nue-propriété avec réserve d’usufruit permet au donateur de conserver l’usage du bien ou d’en percevoir les loyers. La valeur fiscale transmise dépend notamment de l’âge de l’usufruitier. Conserver l’usufruit ne signifie cependant pas conserver tous les pouvoirs d’un plein propriétaire. La vente de la pleine propriété nécessite généralement l’accord des titulaires des différents droits.
L’acte doit anticiper la répartition des charges, les travaux et les conséquences d’une vente. Pour un appartement loué, examinez aussi le revenu réellement disponible après charges et fiscalité. Une donation adaptée aujourd’hui doit rester supportable si des travaux importants deviennent nécessaires.
Ne pas créer une SCI par automatisme
Une société civile immobilière peut faciliter la transmission progressive de parts et organiser la gestion d’un patrimoine détenu à plusieurs. Elle n’efface ni les droits de donation ni les désaccords familiaux. Ses statuts, sa fiscalité, ses frais et ses obligations de fonctionnement doivent être étudiés. Pour un seul logement et une situation familiale simple, une détention directe peut être plus lisible.
Sécuriser la fiscalité et choisir les bons interlocuteurs à Toulouse
Le coût d’une transmission dépend notamment du lien de parenté, de la valeur des biens, des donations antérieures et des dispositifs applicables. À titre de repère, l’abattement de droit commun entre un parent et un enfant est de 100 000 euros, renouvelable tous les quinze ans. Son utilisation doit être vérifiée au regard des donations déjà consenties et des règles en vigueur au moment de l’opération.
La protection du couple mérite une vérification distincte. Le conjoint marié et le partenaire de Pacs sont exonérés de droits de succession, mais leurs droits civils diffèrent : le partenaire de Pacs n’est pas héritier légal sans testament. Une exonération fiscale ne crée donc pas, à elle seule, un droit à recevoir le patrimoine.
Demander une comparaison écrite avant de décider
À Toulouse, choisissez vos interlocuteurs selon la difficulté à résoudre plutôt que selon une promesse d’optimisation. Le notaire sécurise les actes et leurs conséquences successorales. Un conseiller en gestion de patrimoine peut travailler sur l’organisation des actifs et les besoins de revenus. Un avocat ou un expert-comptable peut intervenir pour une transmission d’entreprise ou une situation complexe.
Préparez le rendez-vous avec les documents utiles :
- Livret de famille, contrat de mariage ou convention de Pacs ;
- Titres de propriété, estimations et tableaux des emprunts ;
- Relevés de placements et clauses bénéficiaires des assurances-vie ;
- Actes de donation antérieurs et testament éventuel ;
- Budget courant, revenus attendus et projets de dépenses.
Demandez ensuite plusieurs scénarios chiffrés, distinguant fiscalité, frais d’acte, revenus conservés et conséquences pour chaque héritier. Faites préciser les honoraires et les éventuelles commissions liées aux placements proposés. La meilleure organisation est celle dont vous comprenez les effets, y compris en cas de vente, de décès prématuré ou de changement familial.
- Fiscalité du contrat de capitalisation : seuls les gains retirés sont taxés, mais la succession change tout - 22 novembre 2026
- Aide au premier achat immobilier à Toulouse : 6 000 € ou 10 000 € avec le Pass, sous conditions - 21 novembre 2026
- Simulation loi Denormandie à Toulouse : vérifiez l’éligibilité avant de compter l’économie d’impôt - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Meilleur cabinet de gestion de patrimoine : le bon choix se mesure à la qualité du diagnostic
 Délivrance de legs : pourquoi un légataire peut perdre son bien faute de l’avoir demandée à temps
 ASPA et donation de son vivant : transmettre sa maison peut réduire l’allocation
 Gestionnaire de patrimoine du chef d’entreprise à Toulouse : choisir un conseil, pas seulement un placement