Conseiller en gestion de patrimoine : le tarif du bilan ne dit pas le coût du suivi
Un bilan patrimonial peut coûter de 500 € à 3 000 €, tandis qu’une stratégie complète peut atteindre 10 000 €. Mais le tarif d’un conseiller en gestion de patrimoine ne se limite pas à cette première facture : honoraires de suivi, commissions et frais des placements peuvent s’ajouter. Pour comparer deux cabinets, il faut donc examiner la prestation livrée et le coût total dans la durée.
Quel budget prévoir selon la mission confiée ?
Il n’existe pas de tarif unique : une question ponctuelle sur la retraite et une organisation de transmission familiale ne demandent pas le même travail. Les fourchettes suivantes constituent des repères, pas un barème obligatoire. Faites préciser systématiquement si les montants sont HT ou TTC.
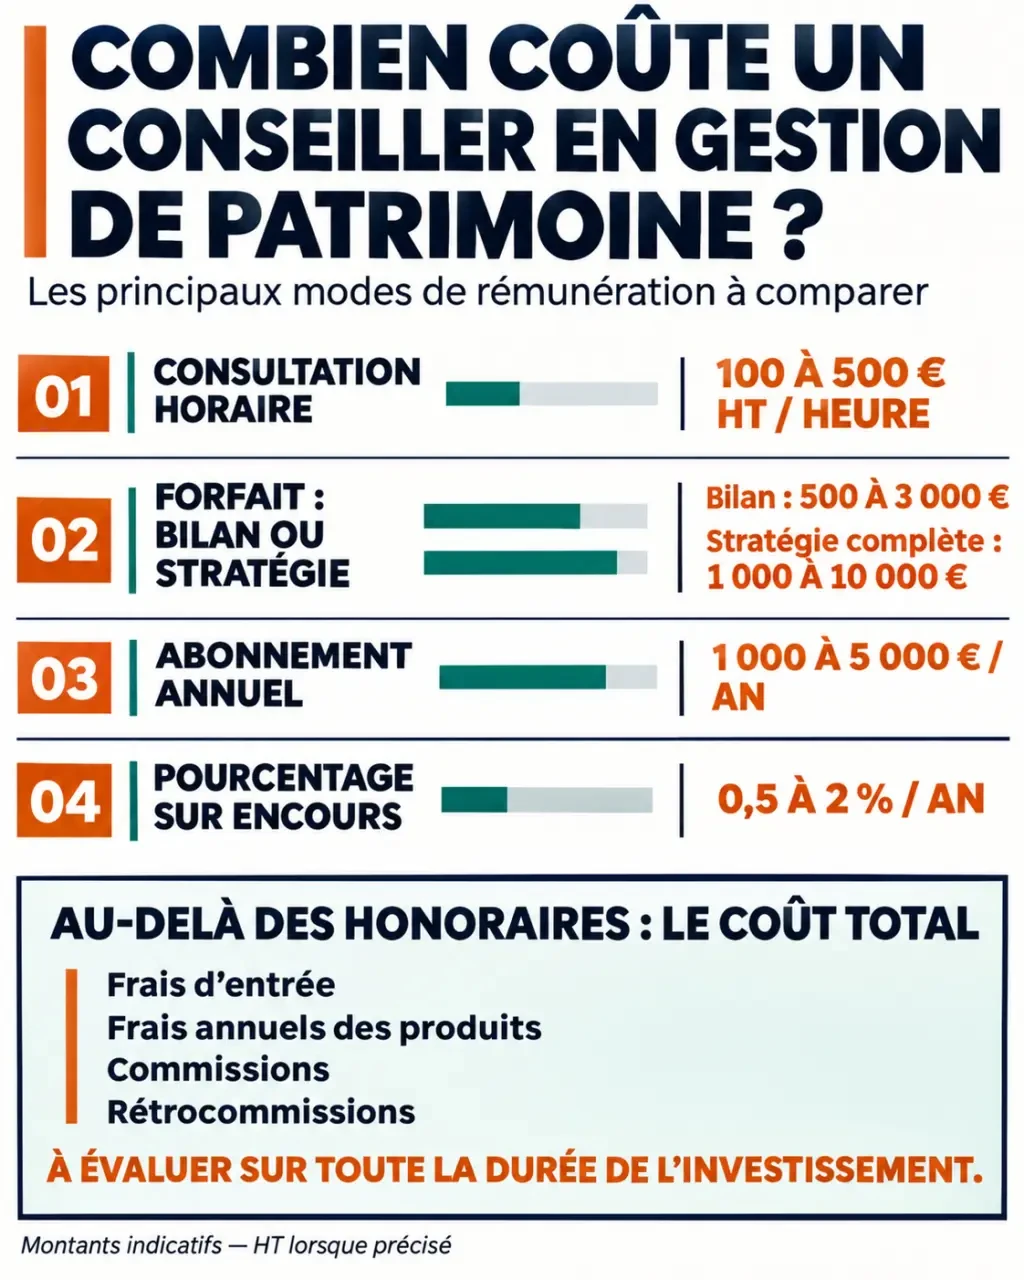
| Prestation ou formule | Repères tarifaires | Point à vérifier |
|---|---|---|
| Consultation à l’heure | 100 € à 500 € HT | Durée estimée et plafond de facturation |
| Bilan patrimonial | 500 € à 3 000 € | Diagnostic seul ou recommandations incluses |
| Stratégie patrimoniale complète | 1 000 € à 10 000 € | Scénarios, simulations et mise en œuvre |
| Abonnement annuel | 1 000 € à 5 000 € | Nombre de rendez-vous et disponibilité |
| Accompagnement annuel étendu | 1 500 € à 10 000 € | Étendue des travaux et coordination des intervenants |
| Suivi proportionnel aux encours | 0,5 % à 2 % par an | Assiette de calcul, minimum et dégressivité |
Pour le suivi proportionnel, une fourchette de 0,5 % à 1,5 % est également citée selon les offres. Certains barèmes deviennent dégressifs, de 1 % à 0,2 % lorsque les encours augmentent. Ces taux ne sont comparables qu’à périmètre de service identique.
Le premier rendez-vous peut être gratuit lorsqu’il sert à découvrir votre situation et à présenter le cabinet. Une consultation apportant déjà une analyse peut être facturée, par exemple 150 €. Demandez avant l’entretien s’il s’agit d’un échange commercial ou d’un conseil payant.
Ce que le bilan doit réellement vous apporter
Un état des lieux ne vaut pas une stratégie
Le bilan rassemble votre patrimoine financier et immobilier, vos dettes, vos revenus, votre situation familiale et vos objectifs. Selon la mission, il examine aussi les dimensions fiscales, juridiques, sociales et successorales. Son prix dépend notamment de la profondeur de l’analyse : un inventaire commenté n’équivaut pas à plusieurs scénarios chiffrés.
Une stratégie devrait traduire ce diagnostic en décisions : quelle épargne conserver disponible, quels risques réduire, quelles actions envisager pour la retraite ou la protection du conjoint ? Demandez un rapport écrit, des hypothèses explicites et un ordre de priorité. Vérifiez aussi si le rendez-vous de restitution et les ajustements sont compris.
La complexité compte davantage que le seul montant du patrimoine
Un patrimoine composé de quelques placements peut demander moins de travail qu’un dossier comprenant une entreprise, des biens immobiliers et une famille recomposée. Une résidence fiscale étrangère ou un projet de cession peut également nécessiter une expertise particulière et une coordination avec un notaire ou un expert-comptable, dont les honoraires peuvent rester distincts.
Pensez au conseil comme à une poulie : sa valeur ne vient pas du nombre de mouvements effectués, mais de l’effort qu’elle permet de mieux répartir. Un bon plan patrimonial identifie les dépendances entre décisions : préserver la trésorerie avant d’immobiliser une épargne, puis organiser les placements et la transmission. Demandez donc un calendrier d’exécution, pas seulement une liste de produits ; vous éviterez qu’une décision pertinente isolément bloque les suivantes.
Qui paie le conseiller, et que signifie « indépendant » ?
Honoraires, commissions et modèles mixtes
Les honoraires sont facturés au client, à l’heure, au forfait ou selon les encours conseillés. Un repère horaire moyen mentionné est de 200 € HT ; pour du conseil indépendant, les tarifs cités se situent entre 150 € et 400 € par heure. Une facturation directe rend le prix visible, mais ne dispense pas d’examiner les frais des placements.
Les commissions rémunèrent notamment la distribution de produits. Les rétrocommissions sont des sommes reversées au conseiller par un partenaire, à partir des frais prélevés sur le produit. Des commissions de 2 % à 5 % des montants investis sont évoquées selon les supports ; certains produits défiscalisants peuvent atteindre 7 % à 10 %. Ces niveaux ne s’appliquent pas à tous les investissements.
Un modèle mixte combine honoraires et commissions. Il n’est pas nécessairement défavorable, mais exige une explication claire : les commissions réduisent-elles les honoraires, ou s’y ajoutent-elles ? Une absence de facture ne signifie pas une absence de rémunération.
CGPI et conseil indépendant : deux notions à distinguer
CGP désigne le conseiller en gestion de patrimoine ; CGPI souligne généralement l’indépendance du cabinet à l’égard d’un réseau. Cette présentation commerciale ne suffit pas à établir que chaque prestation constitue un conseil en investissement indépendant au sens réglementaire.
Pour le conseil en investissement fourni sur une base indépendante, les règles portent notamment sur l’évaluation d’un éventail suffisamment diversifié d’instruments et sur la non-conservation des commissions de tiers. Un conseil non indépendant peut être rémunéré par commissions sous conditions. Demandez une confirmation écrite du cadre applicable à votre mission : une « architecture ouverte » ne prouve pas, à elle seule, l’indépendance du conseil.
Calculer le coût total sans compter deux fois les mêmes frais
Comparez d’abord la première année, puis une année de suivi ordinaire. Additionnez les honoraires, les frais d’entrée ou sur versement, les frais annuels du contrat et des supports, ainsi que les éventuels frais d’arbitrage ou de sortie. Demandez ensuite quelles rémunérations du conseiller sont déjà incluses dans ces frais.
Exemple purement pédagogique : pour 100 000 € investis, des frais d’entrée de 2 % représentent 2 000 €. Un suivi facturé séparément à 1 % représente 1 000 € par an si l’encours reste constant. Avec 1 % supplémentaire de frais annuels de produit, le total simplifié atteint 4 000 € la première année, puis 2 000 € par an, hors variation de valeur et autres frais.
En revanche, si une rétrocommission provient des frais de gestion déjà comptabilisés, il ne faut pas l’ajouter une seconde fois. Exigez une présentation en euros et en pourcentage, distinguant le coût supporté et la part perçue par le conseiller. Les projections sur plusieurs années doivent expliciter leurs hypothèses, sans présenter un rendement comme garanti.
Comparer les devis avant de vous engager
Adressez la même demande à plusieurs professionnels : objectifs, situation, livrables attendus et besoin de suivi. Une mission ponctuelle peut suffire pour examiner un héritage ou préparer une décision ; un accompagnement récurrent se justifie davantage lorsque des ajustements et une coordination régulière sont nécessaires.
- Périmètre : diagnostic, préconisations, mise en œuvre et exclusions.
- Prix : total TTC, frais supplémentaires et cumul éventuel avec des commissions.
- Suivi : fréquence des rendez-vous, interlocuteur et documents remis.
- Encours : actifs concernés, date de valorisation et minimum facturé.
- Contrat : durée, révision des tarifs et conditions de résiliation.
Vérifiez l’inscription à l’ORIAS et les catégories correspondant aux activités proposées. Pour le conseil en investissements financiers, contrôlez le statut CIF et l’adhésion à une association agréée par l’AMF. Ces vérifications ne garantissent ni la performance ni la pertinence de chaque recommandation.
Avant tout engagement, obtenez le document d’entrée en relation et une lettre de mission détaillée. Le bon tarif n’est pas forcément le plus faible : c’est celui dont vous comprenez le calcul, les contreparties et les limites, sans être obligé de souscrire un placement pour accéder aux conclusions du conseil.
- Fiscalité du contrat de capitalisation : seuls les gains retirés sont taxés, mais la succession change tout - 22 novembre 2026
- Aide au premier achat immobilier à Toulouse : 6 000 € ou 10 000 € avec le Pass, sous conditions - 21 novembre 2026
- Simulation loi Denormandie à Toulouse : vérifiez l’éligibilité avant de compter l’économie d’impôt - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Succession oncle-neveu : 55 % en legs direct, jusqu’à 45 % par représentation
 Succession sans bien immobilier : l’absence de notaire n’est pas automatique
 Honoraires du notaire pour une succession : le coût des actes n’est pas celui de l’impôt
 Succession d’un frère célibataire décédé : les parts des parents, de la fratrie et des neveux