Contrat de révélation de succession : signer n’est pas obligatoire, vérifier les honoraires est essentiel
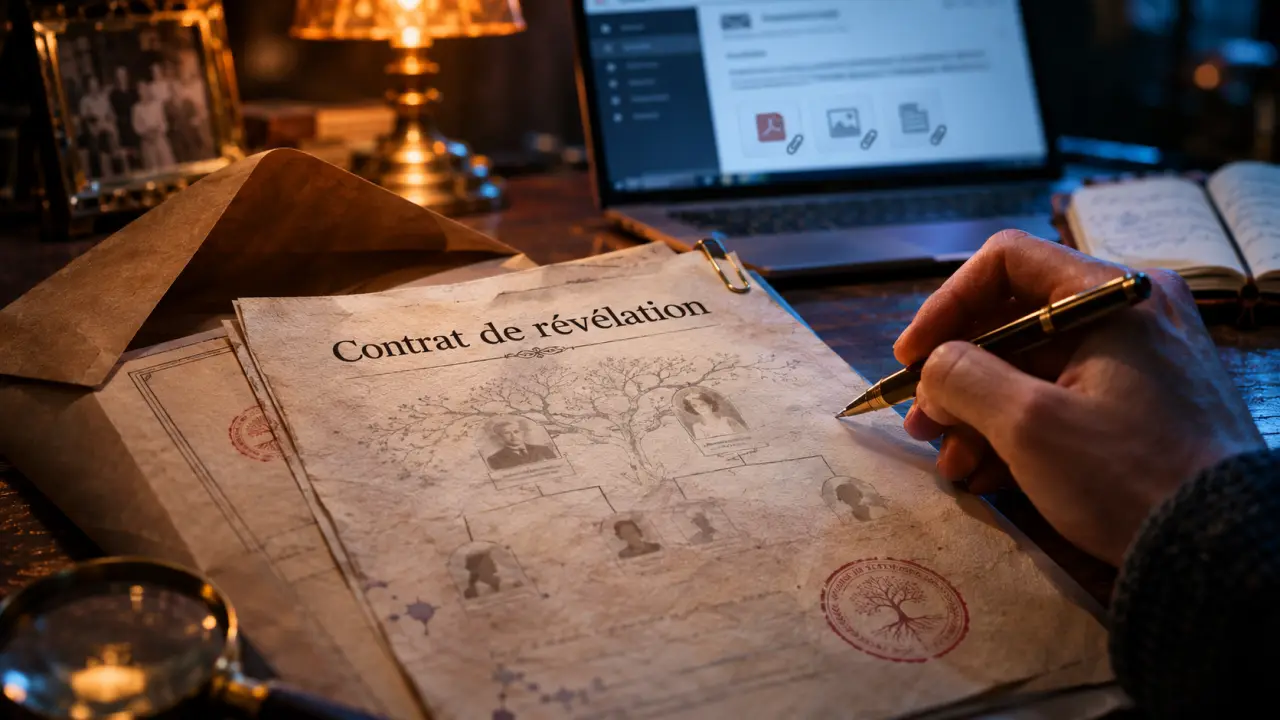
Un généalogiste vous annonce que vous pourriez hériter et vous demande de signer un contrat avant d’en dire davantage. Vous n’êtes pas obligé de signer un contrat de révélation de succession. Cet accord engage toutefois votre rémunération envers le professionnel si vous l’acceptez. Avant de décider, vérifiez sa mission, le calcul des honoraires et les pouvoirs éventuellement accordés : signer ce contrat et accepter une succession sont deux démarches distinctes.
Comprendre ce que le généalogiste vous propose réellement
Le contrat de révélation de succession est un accord par lequel un généalogiste successoral révèle à une personne l’existence de droits successoraux en contrepartie d’une rémunération. Il intervient notamment lorsqu’un notaire ne connaît pas tous les héritiers ou ne parvient pas à les localiser. Les recherches peuvent porter sur la filiation, les branches familiales et les coordonnées des héritiers potentiels.
Le notaire conserve son rôle dans le règlement de la succession. Il établit notamment l’acte de notoriété permettant de justifier la qualité d’héritier. Le généalogiste réalise les recherches qui lui sont confiées : il ne remplace pas le notaire et son annonce ne suffit pas à déterminer ce que vous recevrez effectivement.
Trois engagements à ne pas confondre
- Le mandat de recherche définit la mission confiée au généalogiste, notamment par le notaire.
- Le contrat de révélation organise votre relation avec le généalogiste et fixe sa rémunération.
- Le mandat de représentation l’autorise à accomplir certaines démarches en votre nom, dans les limites prévues.
Un mandat de représentation peut accompagner le contrat. Lisez-le séparément : quels actes autorise-t-il, pour quelle durée et selon quelles modalités peut-il prendre fin ? Une autorisation de recueillir des documents n’a pas la même portée qu’un pouvoir permettant de signer des actes ou de recevoir des fonds.
Avant toute signature, vérifier les interlocuteurs et les pièces
Une succession inattendue peut susciter autant d’espoir que de méfiance. Demandez d’abord l’identité complète du cabinet, ses coordonnées professionnelles et une explication écrite de sa mission. Si un notaire est désigné, vérifiez ses coordonnées indépendamment du courrier reçu avant de le contacter. Évitez de transmettre immédiatement des documents sensibles à un interlocuteur non authentifié.
Le professionnel peut réserver certaines informations à la révélation contractuelle. Cela ne dispense pas d’expliquer clairement l’engagement proposé. Demandez les éléments suivants, en distinguant ce qui est communicable immédiatement de ce qui sera révélé après signature :
- le contrat complet, ses annexes et tout mandat joint ;
- l’identité du mandant et les justificatifs communicables de la mission ;
- le degré de parenté annoncé et les éléments permettant de l’établir ;
- la base des honoraires, les frais, les taxes et les conditions de paiement ;
- les clauses applicables si vous ne recevez finalement aucun actif ;
- les informations relatives à une éventuelle rétractation.
Construisez votre décision comme une rampe d’accès : une vérification doit permettre de passer à la suivante, sans saut dans l’inconnu. Identité du professionnel, réalité de la mission, portée du contrat, puis coût prévisible : cet ordre évite que la perspective d’un héritage ne vous fasse accepter des pouvoirs ou des prélèvements encore mal compris.
Conservez les courriers, les enveloppes, les courriels et les versions successives du contrat. Notez aussi les dates des appels et des informations reçues : cette chronologie peut devenir importante si l’utilité de la révélation est discutée.
Honoraires : examiner l’assiette avant de négocier le taux
La rémunération est souvent proportionnelle à la part successorale, mais les indications publiées divergent. Paris Notaires évoque une moyenne de 30 % à 40 % sur l’actif net reçu. L’article du cabinet Cahen mentionne 40 % à 50 % pour certains généalogistes, tandis que definition-juridique.fr indique 10 % à 30 %. Ces chiffres ne constituent ni un barème officiel ni une garantie sur le prix de votre dossier.
Le pourcentage ne suffit donc pas. Vérifiez sur quelle somme il s’applique : avant ou après les droits de succession, après quelles dettes et quels frais ? Le taux est-il annoncé hors taxes ou toutes taxes comprises ? Des frais supplémentaires sont-ils possibles ? Une clause vise-t-elle des capitaux d’assurance-vie ? Leur inclusion éventuelle mérite un examen spécifique.
Demander une simulation écrite et une proposition révisée
À titre purement illustratif, un taux de 30 % appliqué à une assiette de 50 000 € représente 15 000 € d’honoraires, hors éventuelle taxe supplémentaire si le taux est exprimé hors taxes. Ce calcul n’indique pas votre gain final : il faut encore comprendre ce que recouvre l’assiette et quels autres prélèvements restent dus.
Les honoraires peuvent être négociés avant signature. Demandez un décompte explicatif des recherches, du temps consacré et des frais. Le cabinet peut ne pas accepter votre proposition, mais vous pouvez discuter le taux, les frais additionnels, un plafond ou l’échéance de paiement. Faites intégrer tout accord dans le contrat : une promesse orale ne sécurise pas suffisamment le calcul.
Signer, attendre ou refuser : des conséquences différentes
La signature du contrat ne vaut pas, à elle seule, acceptation de la succession. L’acceptation pure et simple, l’acceptation à concurrence de l’actif net et la renonciation relèvent de règles distinctes. Avant tout acte engageant votre choix successoral, demandez au notaire de préciser la situation patrimoniale et les conséquences de l’acte envisagé.
| Option | Intérêt pratique | Vigilance |
|---|---|---|
| Demander des précisions | Comprendre la mission et le coût | Ne pas laisser sans réponse un délai successoral signalé |
| Négocier | Adapter la rémunération et les clauses | Obtenir un contrat corrigé avant de signer |
| Signer | Organiser la révélation et la relation contractuelle | Vérifier aussi les pouvoirs du mandat joint |
| Refuser | Ne pas accepter les conditions proposées | Ne pas supposer que tout risque de réclamation disparaît |
| Contacter le notaire identifié | Vérifier vos droits et les démarches | Ce contact n’efface pas automatiquement le travail antérieur |
Refuser de signer ne vous fait pas perdre votre qualité d’héritier. En revanche, cela ne garantit ni l’accès immédiat aux renseignements détenus par le généalogiste, ni l’absence de demande financière. Une éventuelle réclamation hors contrat doit être examinée selon son fondement et les circonstances : elle n’est pas automatiquement justifiée par le seul travail annoncé.
Après signature, distinguer rétractation et contestation
Si le contrat a été conclu à distance ou hors établissement et relève des règles protectrices du Code de la consommation, un délai de rétractation de 14 jours peut s’appliquer. L’article L. 221-18 en prévoit le principe. Vérifiez le mode de conclusion, le point de départ du délai, les informations remises et les conditions d’un éventuel commencement d’exécution. Agissez rapidement en conservant une preuve de votre démarche.
La rétractation n’est pas une annulation judiciaire. La nullité vise un défaut affectant la formation du contrat ; la résolution concerne notamment une inexécution ; la résiliation met fin à la relation selon les règles applicables. Un simple changement d’avis ne suffit pas nécessairement à obtenir l’un de ces effets.
Une contestation peut porter sur le consentement, une clause abusive, le calcul des honoraires ou l’utilité réelle de l’intervention. Si vous connaissiez déjà la succession ou étiez déjà en relation avec le notaire, rassemblez les preuves datées. Aucun de ces éléments n’entraîne automatiquement l’annulation.
Commencez par une réclamation écrite et précise. Selon le litige, une médiation ou une conciliation peut être pertinente, voire requise avant une action judiciaire. Un avocat en droit des successions est particulièrement utile lorsque les sommes sont importantes, qu’un mandat étendu a été signé ou que le cabinet réclame un paiement contesté. Faites vérifier les délais applicables avant de prolonger les échanges amiables.
- Fiscalité du contrat de capitalisation : seuls les gains retirés sont taxés, mais la succession change tout - 22 novembre 2026
- Aide au premier achat immobilier à Toulouse : 6 000 € ou 10 000 € avec le Pass, sous conditions - 21 novembre 2026
- Simulation loi Denormandie à Toulouse : vérifiez l’éligibilité avant de compter l’économie d’impôt - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Changer de notaire en cours de succession est possible, mais les frais déjà engagés restent dus
 Que devient mon épargne en cas de décès du conjoint ? Comptes accessibles, placements transmis et démarches
 Plateforme gestion de patrimoine à Toulouse : utile, mais risquée sans conseil humain
 Transmission de patrimoine à Toulouse : protéger son conjoint sans déséquilibrer les héritiers