SCI familiale à Toulouse : transmettre un bien sans bloquer les décisions
Créer une SCI familiale à Toulouse permet de détenir un bien immobilier à plusieurs, d’en organiser la gestion et de préparer sa transmission. Mais cette société ne supprime ni les impôts, ni les désaccords familiaux, ni les risques liés à un emprunt. Son intérêt dépend surtout du projet : louer un appartement, conserver une maison de famille ou transmettre progressivement un patrimoine aux enfants.
Avant de rédiger les statuts, il faut donc répondre à trois questions : qui finance, qui décide et comment un associé pourra sortir. Le choix fiscal vient ensuite, en tenant compte de l’usage réel du bien.
La SCI familiale convient-elle vraiment à votre projet toulousain ?
Une SCI familiale est une société civile immobilière constituée entre membres d’une même famille. Il ne s’agit pas d’une forme juridique distincte de la SCI classique. Elle comprend au moins deux associés et détient les biens immobiliers ; chaque associé possède des parts sociales, et non une fraction directe de chaque logement.
Quiz : comprendre la SCI familiale à Toulouse
Six questions pour vérifier les notions essentielles. Répondez à chaque question, puis validez pour découvrir votre score et les corrections.
Les explications reprennent uniquement les notions abordées dans le quiz.
À Toulouse comme ailleurs en France, elle relève des règles nationales. Il n’existe pas de régime fiscal propre à la SCI familiale toulousaine. Les particularités locales concernent plutôt le bien acheté, sa localisation, les règles d’urbanisme et les éventuelles contraintes de location.
Les situations dans lesquelles elle apporte une vraie organisation
La SCI peut être pertinente pour des parents qui achètent un appartement destiné à la location nue puis souhaitent donner progressivement des parts à leurs enfants. Elle peut aussi faciliter la conservation d’une maison familiale en organisant la gérance, les votes et le financement des travaux. Contrairement à une indivision peu structurée, elle permet d’inscrire des règles de fonctionnement adaptées dans les statuts.
Elle ne garantit toutefois pas l’entente. Si les associés ont des objectifs opposés, par exemple vendre rapidement ou conserver pendant vingt ans, la société ne fera que déplacer le conflit. Le calendrier du projet doit être discuté avant l’achat.
Les projets pour lesquels elle mérite d’être remise en question
Pour un achat simple à deux, sans objectif de transmission ni besoin particulier de gouvernance, la détention directe peut être plus lisible et moins contraignante. La location meublée appelle également une vigilance particulière : son caractère fiscalement commercial peut entraîner l’assujettissement de la SCI à l’impôt sur les sociétés, sous réserve des tolérances applicables aux recettes accessoires. Une comparaison chiffrée est indispensable avant de choisir cette structure.
Écrire les règles familiales avant de signer l’achat
Les statuts ne doivent pas seulement permettre l’immatriculation. Ils doivent répondre aux situations concrètes qui surviendront pendant la vie du bien : chaudière à remplacer, associé qui manque de trésorerie, décès ou demande de revente des parts.
Distinguer les apports, les avances et les pouvoirs
Le capital social est librement fixé. Il peut comprendre des apports en argent ou en nature, notamment un immeuble. L’apport d’un bien immobilier nécessite l’intervention d’un notaire et peut avoir des conséquences fiscales. Un capital faible ne dispense pas de financer l’acquisition et ne limite pas à lui seul les risques des associés.
Les sommes avancées en compte courant d’associé constituent des créances sur la société : elles ne donnent pas automatiquement davantage de parts ou de droits de vote. Il est prudent d’encadrer leur remboursement pour éviter qu’une demande soudaine ne mette la SCI en difficulté.
- Gérance : préciser les actes que le gérant peut accomplir seul.
- Décisions importantes : fixer les majorités pour vendre, emprunter ou engager de gros travaux.
- Cession de parts : prévoir l’agrément et les modalités de valorisation.
- Décès ou séparation : anticiper l’entrée de nouveaux associés et la continuité de la gestion.
Prévoir l’usage du logement et la sortie d’un associé
Si un membre de la famille occupe le logement, il faut préciser si cette occupation est gratuite ou payante, qui règle les dépenses et dans quelles conditions elle prend fin. La mise à disposition gratuite doit être cohérente avec l’objet social et correctement autorisée ; elle a aussi des conséquences fiscales, notamment sur la déduction des charges.
Un bien familial porte souvent une empreinte affective inégale : pour l’un, c’est la maison des vacances ; pour l’autre, une épargne immobilisée. Traduire cette différence en règles concrètes est plus utile que promettre une entente durable. Un calendrier d’occupation, une méthode d’évaluation des parts et une procédure de rachat permettent de distinguer la valeur sentimentale du besoin de liquidités.
Comparer l’IR et l’IS sur toute la durée de détention
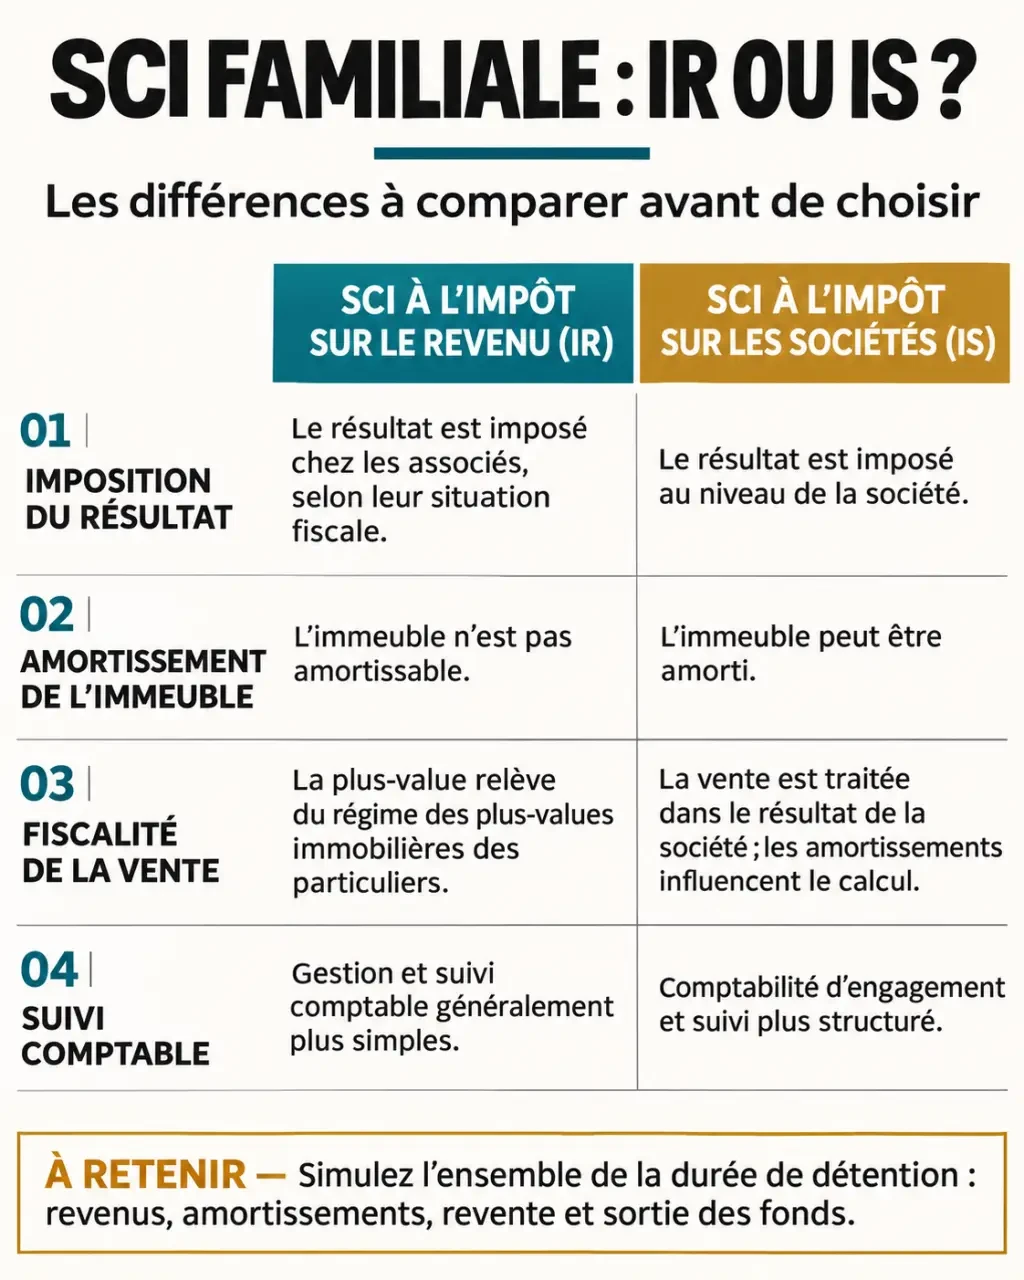
Le choix fiscal ne doit pas reposer uniquement sur l’impôt des premières années. Il faut simuler les loyers, les travaux, le remboursement du crédit, une éventuelle vente et la distribution des sommes aux associés.
| Point de comparaison | SCI à l’impôt sur le revenu | SCI à l’impôt sur les sociétés |
|---|---|---|
| Imposition du résultat | Chez les associés, selon leur quote-part et leur situation | Au niveau de la société, puis éventuellement lors des distributions |
| Amortissement de l’immeuble | Pas d’amortissement dans le régime foncier ordinaire | Amortissement possible du bâtiment, hors terrain |
| Vente du bien | Régime des plus-values immobilières des particuliers pour les associés concernés | Plus-value calculée à partir de la valeur nette comptable |
| Suivi comptable | Suivi adapté et obligations déclaratives | Comptabilité commerciale et comptes annuels |
À l’IR, les associés peuvent devoir payer l’impôt sur un résultat qui n’a pas été distribué, notamment lorsque la trésorerie sert à rembourser le capital de l’emprunt. À l’IS, l’amortissement peut réduire le résultat imposable pendant la détention, mais peser sur la fiscalité à la revente.
La transmission par donation de parts peut faciliter une répartition progressive du patrimoine et permettre un démembrement entre usufruit et nue-propriété. Elle ne rend pas la transmission automatiquement exonérée. La valeur des parts, les dettes, les donations antérieures et les droits attachés à chaque part doivent être examinés avec un notaire.
Créer la société et sécuriser le bien à Toulouse
La création suppose de définir le siège social, l’objet, le capital et la gérance, puis de rédiger et signer les statuts. Viennent ensuite la publication d’un avis dans un support habilité à recevoir des annonces légales et le dépôt du dossier sur le guichet unique des formalités, avec les informations relatives aux bénéficiaires effectifs.
Le budget comprend les formalités obligatoires, l’éventuel accompagnement juridique, les frais liés à l’acquisition et le suivi comptable. Demandez des devis distinguant ces postes plutôt qu’un simple tarif de constitution : des statuts peu coûteux peuvent laisser sans réponse les questions décisives.
Pour le financement, la banque examine les revenus des associés, leur endettement, l’apport et la rentabilité du projet. Elle peut demander des garanties personnelles. Les associés répondent indéfiniment des dettes sociales à proportion de leur participation au capital, après poursuite préalable et vaine de la société par les créanciers.
Enfin, vérifiez le bien indépendamment du montage : règlement de copropriété, travaux votés, diagnostic de performance énergétique, conditions de mise en location et risques à l’adresse concernée. Pour un projet situé à Toulouse ou dans sa métropole, consultez aussi les règles d’urbanisme et, selon l’usage envisagé, celles relatives au changement d’usage. La bonne SCI est celle dont les règles restent praticables lorsque la situation familiale évolue, pas seulement celle qui permet de signer l’achat.
- Fiscalité du contrat de capitalisation : seuls les gains retirés sont taxés, mais la succession change tout - 22 novembre 2026
- Aide au premier achat immobilier à Toulouse : 6 000 € ou 10 000 € avec le Pass, sous conditions - 21 novembre 2026
- Simulation loi Denormandie à Toulouse : vérifiez l’éligibilité avant de compter l’économie d’impôt - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Meilleur cabinet de gestion de patrimoine : le bon choix se mesure à la qualité du diagnostic
 Changer de notaire en cours de succession est possible, mais les frais déjà engagés restent dus
 Délivrance de legs : pourquoi un légataire peut perdre son bien faute de l’avoir demandée à temps
 Gestionnaire de patrimoine du chef d’entreprise à Toulouse : choisir un conseil, pas seulement un placement